รายงานพิเศษ : KGEN เดินเกมรุก EV ตั้งโรงงาน OJMT เพิ่มแบรนด์ FARIZON ขยายฐานรายได้สู่รถยนต์ไฟฟ้า


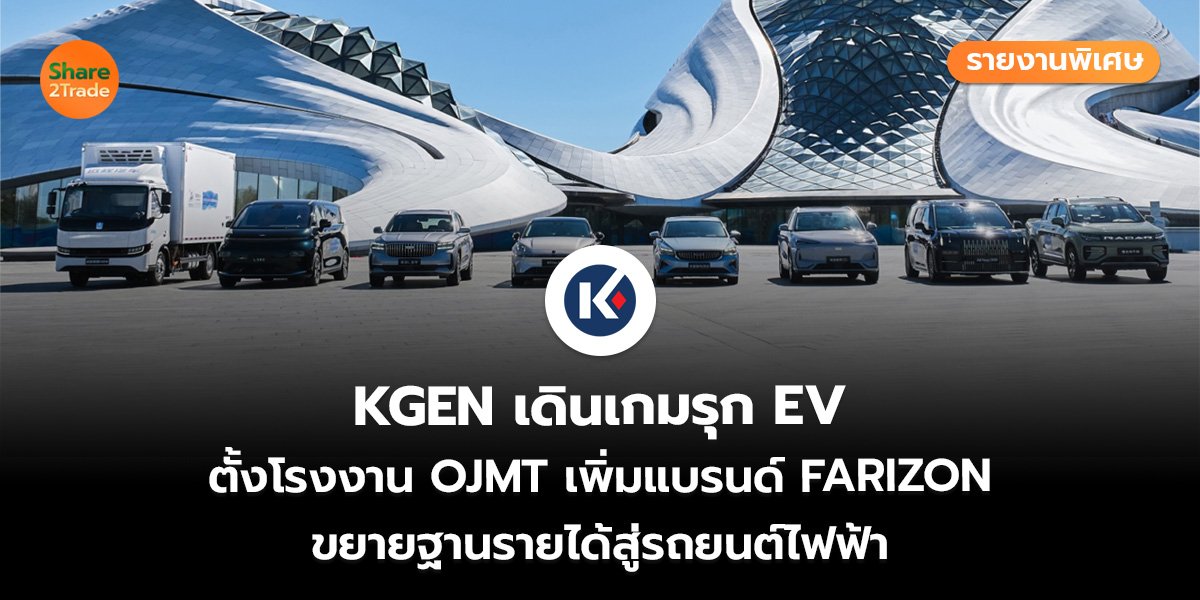
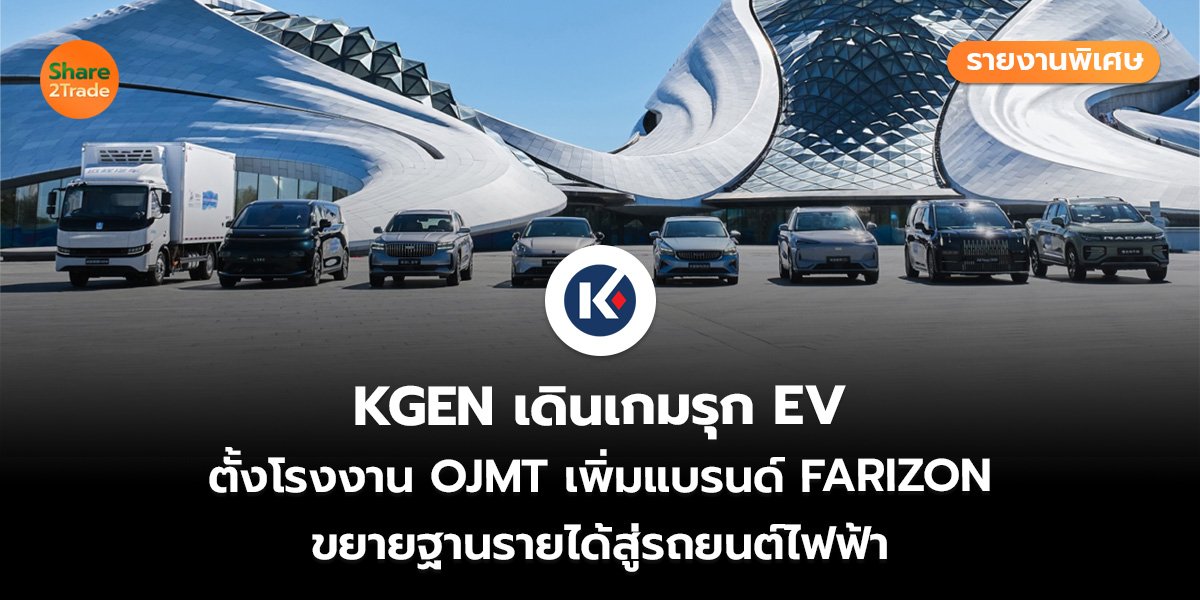
KGEN เดินหน้าสร้าง Growth Engine ใหม่ด้วย EV Ecosystem หลังโรงงาน OJMT เพิ่มกำลังผลิตรองรับคำสั่งซื้อ ขณะที่ FARIZON เตรียมเข้ามาเติมตลาดรถเพื่อการพาณิชย์ EV ผสานธุรกิจขนส่งที่มี Backlog เกือบ 1,000 คัน สร้างโครงสร้างรายได้ที่หลากหลายขึ้นในอนาคต
บมจ.คิง เจน (KGEN) กำลังเดินหน้าปรับยุทธศาสตร์ธุรกิจครั้งสำคัญ จากเดิมที่มีฐานรายได้หลักอยู่ในธุรกิจขนส่งและยังเผชิญผลขาดทุนต่อเนื่อง สู่การสร้างฐานธุรกิจใหม่ใน EV Ecosystem โดยมีโรงงานประกอบรถยนต์ไฟฟ้า OMODA & JAECOO หรือ OJMT เป็นหัวหอกสำคัญ พร้อมต่อยอดด้วยรถยนต์ไฟฟ้าเพื่อการพาณิชย์ FARIZON ซึ่งจะเข้ามาทำหน้าที่เป็น New S-Curve ใหม่ของบริษัท
การเปลี่ยนผ่านครั้งนี้มีนัยสำคัญต่อ KGEN เพราะไม่ได้เป็นเพียงการเพิ่มธุรกิจใหม่เข้ามาในพอร์ต แต่เป็นการยกระดับโครงสร้างรายได้ของบริษัทจากธุรกิจเดิมไปสู่ธุรกิจที่มีโอกาสขยายตัวตามตลาดรถยนต์ไฟฟ้า ซึ่งหากยอดขายและกำลังการผลิตสามารถเดินหน้าได้ตามเป้าหมาย ก็จะช่วยเพิ่มขนาดรายได้และสร้าง Operating Leverage ให้เกิดขึ้นอย่างชัดเจน
บล.ทรีนีตี้ประเมินว่า KGEN กำลังเข้าสู่จุดเปลี่ยนสำคัญ โดยโรงงาน OJMT เริ่มผลิตเชิงพาณิชย์เต็มรูปแบบในปี 2569 และอยู่ระหว่างการเร่งกำลังการผลิต ขณะที่สมมติฐานยอดขาย OJMT อยู่ที่ประมาณ 40,000 คันในปี 2569 เพิ่มเป็น 50,000 คันในปี 2570 และขยับสู่ 60,000 คันในระยะถัดไป
ตัวเลขดังกล่าวสะท้อนให้เห็นถึงขนาดของ Growth Engine ใหม่ที่ KGEN กำลังสร้าง เพราะหากสามารถเพิ่มปริมาณการผลิตและยอดขายได้ตามเป้าหมาย รายได้จากธุรกิจ EV ก็จะเข้ามามีบทบาทมากขึ้นต่อโครงสร้างรายได้รวมของบริษัท
ที่สำคัญ KGEN ไม่ได้วางเดิมพันไว้กับรถยนต์นั่งเพียงอย่างเดียว แต่ยังเตรียมต่อยอดไปยังตลาดรถยนต์ไฟฟ้าเพื่อการพาณิชย์ผ่าน FARIZON ซึ่งถูกวางให้เป็น New S-Curve อีกตัว โดยตั้งเป้ายอดขายประมาณ 2,000 คันในปี 2569 เพิ่มเป็น 3,000 คัน และ 4,000 คันในระยะถัดไป การมีทั้ง OJMT และ FARIZON จึงช่วยให้ KGEN สามารถขยายตลาด EV ได้กว้างขึ้น ตั้งแต่รถยนต์นั่งไปจนถึงรถเพื่อการพาณิชย์ ขณะเดียวกันยังเปิดโอกาสให้บริษัทสร้างฐานธุรกิจที่หลากหลายมากขึ้นในอนาคต
อีกจุดที่น่าจับตาคือการเพิ่มกำลังการผลิตของโรงงาน OJMT เพื่อรองรับคำสั่งซื้อที่เข้ามาอย่างต่อเนื่อง โดยปัจจุบันบริษัทเพิ่มการทำงานในกะที่ 2 ส่งผลให้กำลังการผลิตเพิ่มจากเดิมประมาณ 5,000 คันต่อเดือน เป็นราว 8,000 คันต่อเดือน หรือเพิ่มขึ้นประมาณ 60%
การเพิ่มกำลังการผลิตดังกล่าวมีความสำคัญต่อการเติบโต เพราะเมื่อคำสั่งซื้อเพิ่มขึ้น ความสามารถในการส่งมอบรถได้รวดเร็วและเพียงพอจะเป็นปัจจัยสนับสนุนยอดขายโดยตรง ขณะเดียวกัน KGEN ยังมีเครือข่ายโชว์รูมพันธมิตรมากกว่า 200 แห่ง ซึ่งจะเป็นช่องทางสำคัญในการกระจายรถเข้าสู่ตลาด
สำหรับครึ่งปีหลัง 2569 บริษัทตั้งเป้ายอดขายรถยนต์ไฟฟ้าประมาณ 20,000 คัน โดยเตรียมเดินหน้าทำตลาดอย่างเข้มข้น ผ่านแบรนด์หลักทั้ง JAECOO, OMODA, LEPAS และ CHERY ซึ่งมีระดับราคาจำหน่ายเฉลี่ยประมาณ 500,000–700,000 บาทต่อคัน การวางราคาในระดับดังกล่าวช่วยให้แบรนด์สามารถเข้าถึงกลุ่มผู้บริโภคได้หลากหลาย ขณะที่การทำตลาดผ่านกิจกรรมสำคัญอย่าง Motor Show ในช่วงปลายปี จะเป็นอีกหนึ่งช่องทางในการสร้างการรับรู้แบรนด์และกระตุ้นยอดขาย
ในมุมของ KGEN สิ่งที่น่าสนใจจึงไม่ใช่เพียง “ยอดขายรถ EV” แต่คือการสร้าง Ecosystem ที่สามารถต่อยอดไปยังธุรกิจอื่นได้ในอนาคต เพราะเมื่อบริษัทมีฐานธุรกิจรถยนต์ไฟฟ้าเพิ่มขึ้น ก็ย่อมเปิดโอกาสให้พัฒนาบริการที่เกี่ยวเนื่องกับ EV และ Mobility เพิ่มเติมได้ตามความเหมาะสม
ขณะที่ธุรกิจเดิมอย่าง มนตรีทรานสปอร์ต ยังทำหน้าที่เป็นอีกหนึ่งฐานรายได้ของบริษัท โดยคาดว่าผลการดำเนินงานในช่วงครึ่งปีหลังจะได้รับแรงหนุนจากปัจจัยตามฤดูกาล โดยเฉพาะการเปิดภาคเรียนในเดือนกันยายน ซึ่งช่วยกระตุ้นความต้องการใช้บริการรถรับส่ง
นอกจากนี้ ธุรกิจขนส่งยังมี Backlog จากลูกค้า B2B ภาคเอกชนเกือบ 1,000 คัน คิดเป็นมูลค่ารวมกว่า 1,000 ล้านบาท ซึ่งจะทยอยรับรู้เป็นรายได้ต่อเนื่อง ทำให้ KGEN ไม่ได้พึ่งพาการเติบโตของ EV เพียงด้านเดียวในช่วงเปลี่ยนผ่าน
อย่างไรก็ตาม จุดเปลี่ยนที่สำคัญที่สุดอยู่ที่การที่ธุรกิจ EV สามารถ “เปลี่ยนระดับรายได้” ของบริษัทได้หรือไม่ เพราะเมื่อรายได้ขยายตัวขึ้นอย่างมีนัยสำคัญ ต้นทุนคงที่บางส่วนจะถูกกระจายไปบนฐานรายได้ที่ใหญ่ขึ้น ซึ่งเป็นที่มาของ Operating Leverage และเป็นหนึ่งในปัจจัยที่ช่วยให้ผลประกอบการมีโอกาสพลิกจากขาดทุนสู่กำไร
บล.ทรีนีตี้ประเมินว่า ปี 2569 จะเป็นปีแรกที่ KGEN พลิก Turnaround อย่างชัดเจน โดยคาดรายได้เพิ่มขึ้นเป็น 24,960 ล้านบาท จาก 718 ล้านบาทในปี 2568 ก่อนขยับเป็น 33,063 ล้านบาทในปี 2570F หรือเติบโตประมาณ 32% YoY
ด้านกำไรสุทธิ ทรีนีตี้คาดว่าจะพลิกจากขาดทุน 136 ล้านบาทในปี 2568 เป็นกำไร 504 ล้านบาทในปี 2569F และเพิ่มเป็น 692 ล้านบาทในปี 2570 หรือเติบโตประมาณ 37% YoY โดยมีแรงหนุนจากการรับรู้รายได้ OJMT เต็มปีมากขึ้น การขยายยอดขาย FARIZON และ Operating Leverage หลังรายได้เปลี่ยนระดับขึ้นอย่างมีนัยสำคัญ
ด้านมูลค่าหุ้น บล.ทรีนีตี้ประเมินราคาเหมาะสมปี 2569 ที่ 2.90 บาท อิง PER 12 เท่า บน EPS ปี 2569F ที่ 0.24 บาท โดยให้ Multiple สูงกว่าค่าเฉลี่ยกลุ่ม Auto เนื่องจากมองว่า KGEN อยู่ในช่วงเริ่มต้นของ Turnaround และกำไรยังมีแนวโน้มเติบโต อย่างไรก็ตาม หากมีการใช้สิทธิ Warrant เต็มจำนวนและเกิด Dilution ราคาเหมาะสมตามสมมติฐานดังกล่าวจะอยู่ที่ 2.38 บาท
ดังนั้นหากยอดขาย EV สามารถเติบโตตามแผน ขณะที่ธุรกิจขนส่งยังมี Backlog รองรับ จะทำให้ KGEN มีโครงสร้างรายได้ที่หลากหลายขึ้น ลดการพึ่งพาธุรกิจเดิม และเพิ่มโอกาสสร้างผลประกอบการที่มีขนาดใหญ่กว่าในอดีต
ที่เกี่ยวข้อง