ทองคำลุ้นทำสถิติบวกปีที่ 8! ตุลาคมชี้ชะตา “ไปต่อ–พักฐาน” จับตาเฟด–บอนด์ยีลด์–สงคราม–แรงซื้อธนาคารกลาง


Mr.Data
ทองคำเข้าสู่เดือนตุลาคมด้วยโจทย์ใหญ่ หลังราคาทองคำในประเทศปรับตัวเพิ่มขึ้นต่อเนื่องตลอด 7 ปีที่ผ่านมา และปี 2569 ยังมีผลตอบแทนเป็นบวกประมาณ 900 บาท ณ วันที่ 8 ต.ค. ขณะที่สถิติเฉพาะเดือนตุลาคมย้อนหลัง 5 ปี พบว่าราคาทองคำปรับขึ้นถึง 4 ปี และลดลงเพียง 1 ปี สะท้อนว่าเดือนนี้มีสถิติเป็นบวกค่อนข้างชัดเจน อย่างไรก็ตาม รอบนี้ทองคำยังเผชิญแรงกดดันจาก Bond Yield เงินเฟ้อ ราคาน้ำมัน และภาพทางเทคนิคที่ยังอยู่ในช่วงปรับฐาน คำถามสำคัญคือ ปี 2569 จะสามารถรักษาสถิติทองคำ “บวกต่อเนื่องเป็นปีที่ 8” ได้หรือไม่
ส่องสถิติ “ทองคำเดือนตุลาคม” 5 ปีย้อนหลัง
หากพิจารณาเฉพาะการเคลื่อนไหวของราคาทองคำในประเทศช่วงเดือนตุลาคมย้อนหลัง 5 ปี ตั้งแต่ปี 2564–2568 พบว่า ทองคำปรับตัวเพิ่มขึ้น 4 ปี และลดลงเพียง 1 ปี
ปี 2564 ราคาทองคำอยู่ที่ 28,650 บาท ปรับขึ้น 1,800 บาท
ปี 2565 ราคาทองคำอยู่ที่ 29,850 บาท ปรับขึ้น 1,200 บาท
ปี 2566 ราคาทองคำอยู่ที่ 34,000 บาท ปรับขึ้น 1,000 บาท
ปี 2567 ราคาทองคำอยู่ที่ 40,350 บาท ปรับลดลง 500 บาท
ปี 2568 ราคาทองคำอยู่ที่ 61,400 บาท ปรับขึ้นแรง 3,000 บาท
จากข้อมูลดังกล่าวจะเห็นว่า เดือนตุลาคม 5 ปีที่ผ่านมา ทองคำให้ผลตอบแทนเป็นบวกถึง 80% ของช่วงที่พิจารณา โดยปี 2568 เป็นปีที่โดดเด่นที่สุดจากการเพิ่มขึ้น 3,000 บาท ขณะที่ปี 2567 เป็นเพียงปีเดียวที่ราคาปรับตัวลดลง
แล้วปี 2569 ทองคำจะ “บวกปีที่ 8” ได้หรือไม่?
หากขยับมาดูภาพใหญ่ตั้งแต่ต้นปี พบว่าทองคำในประเทศยังมีผลตอบแทนเป็นบวก โดยข้อมูลถึงวันที่ 8 ต.ค. 2569 ราคาทองคำเพิ่มขึ้นประมาณ 900 บาท
สถิติผลตอบแทนราคาทองคำย้อนหลังตั้งแต่ปี 2562 สะท้อนแนวโน้มขาขึ้นที่ชัดเจน ได้แก่
2562 +1,850 บาท
2563 +5,300 บาท
2564 +1,800 บาท
2565 +1,200 บาท
2566 +3,800 บาท
2567 +8,750 บาท
2568 +22,550 บาท
2569 +900 บาท ณ 8 ต.ค. 2569
นั่นทำให้ปีนี้กำลังเดินหน้าสู่การสร้างสถิติ ทองคำบวกติดต่อกันเป็นปีที่ 8 แต่เส้นทางยังไม่ง่าย เพราะราคาทองคำเคยขึ้นไปทำจุดสูงสุดของปีที่ประมาณ 81,950 บาท ก่อนปรับฐานลงมา
เช้าวันที่ 8 ต.ค. 2569 ราคาทองคำแท่ง 96.5% อยู่ที่ 65,650 บาท รับซื้อคืน และ 65,850 บาท ขายออก ขณะที่ทองรูปพรรณรับซื้อคืน 64,339.04 บาท และขายออก 66,650 บาท
เมื่อเทียบกับจุดสูงสุดของปี ราคาปัจจุบันจึงปรับตัวลงมาค่อนข้างมาก สะท้อนว่าภาพการลงทุนในทองคำปีนี้ไม่ได้เป็นขาขึ้นแบบทางเดียว แต่มีความผันผวนสูงและเกิดแรงขายทำกำไรเป็นระยะ
ปัจจัยหนุน เฟดอาจลดแรงกดดันต่อทองคำ
ปัจจัยสำคัญที่อาจช่วยให้ทองคำฟื้นตัวในเดือนตุลาคมคือ ทิศทางนโยบายการเงินของเฟด หลังตัวเลขการจ้างงานนอกภาคเกษตรของสหรัฐฯ เดือนกันยายนเพิ่มขึ้นเพียง 29,000 ตำแหน่ง ขณะที่อัตราว่างงานเพิ่มขึ้นเป็น 4.2% ตลาดเริ่มลดความคาดหวังต่อการขึ้นดอกเบี้ยในเดือนตุลาคมลงอย่างมาก
ฮั่วเซ่งเฮงมองว่า เฟดอาจไม่มีความจำเป็นต้องปรับขึ้นดอกเบี้ยในเดือนตุลาคม ซึ่งหากเกิดขึ้นจริงจะช่วยลดแรงกดดันต่อทองคำ เนื่องจากทองคำเป็นสินทรัพย์ที่ไม่มีดอกเบี้ย การที่ตลาดคาดการณ์ดอกเบี้ยขาขึ้นน้อยลงจึงเป็นบวกต่อความน่าสนใจของทองคำ
ตลาดยังต้องติดตามการประชุมเฟดวันที่ 27–28 ตุลาคม รวมถึงตัวเลขตลาดแรงงานและเงินเฟ้อสหรัฐฯ อย่างใกล้ชิด เพราะข้อมูลแต่ละชุดสามารถเปลี่ยนความคาดหวังเรื่องดอกเบี้ยได้ทันที
แรงซื้อธนาคารกลางยังเป็น “แรงพยุงระยะยาว”
นอกจากปัจจัยดอกเบี้ยแล้ว อีกหนึ่งแรงหนุนสำคัญคือการสะสมทองคำของธนาคารกลางทั่วโลก ผลสำรวจ World Gold Council จากธนาคารกลาง 74 แห่ง พบว่า 45% มีแผนเพิ่มการถือครองทองคำในช่วง 12 เดือนข้างหน้า ซึ่งเป็นสัดส่วนสูงที่สุดนับตั้งแต่เริ่มทำการสำรวจในปี 2561 ขณะที่มีเพียง 1 แห่งที่ระบุว่ามีแผนลดการถือครอง
ด้านจีนยังคงสะสมทองคำต่อเนื่อง โดยในเดือนกันยายนเพิ่มทองคำสำรองประมาณ 740,000 ออนซ์ หรือราว 23 ตัน ทำให้จีนซื้อทองคำต่อเนื่องเป็นเดือนที่ 23
แรงซื้อจากธนาคารกลางจึงถือเป็นปัจจัยเชิงโครงสร้างที่ช่วยรองรับราคาทองคำ แม้ในช่วงที่ราคาปรับฐานและนักลงทุนระยะสั้นลดสถานะการลงทุน
ปัจจัยเสี่ยง Bond Yield–น้ำมัน–เงินเฟ้อ
ในทางกลับกัน ทองคำยังมีปัจจัยกดดันหลายด้าน หนึ่งในนั้นคือ Bond Yield สหรัฐฯ หากอัตราผลตอบแทนพันธบัตรปรับตัวสูงขึ้นต่อเนื่อง จะเพิ่มต้นทุนค่าเสียโอกาสของการถือทองคำ และอาจทำให้เงินทุนบางส่วนไหลกลับเข้าสู่สินทรัพย์ที่ให้ผลตอบแทนจากดอกเบี้ย
ขณะเดียวกัน ราคาน้ำมันดิบเบรนท์ที่กลับขึ้นมาเหนือระดับ 100 ดอลลาร์ต่อบาร์เรลในช่วงต้นเดือนตุลาคม กลายเป็นอีกหนึ่งตัวแปรที่ต้องจับตา เพราะราคาพลังงานที่สูงขึ้นอาจสร้างแรงกดดันต่อเงินเฟ้อ และทำให้ตลาดกลับมากังวลว่าเฟดอาจชะลอการผ่อนคลายนโยบายการเงิน
ภูมิรัฐศาสตร์ยังเป็นดาบสองคม
ความขัดแย้งในตะวันออกกลางและความเสี่ยงด้านภูมิรัฐศาสตร์ยังเป็นแรงหนุนต่อทองคำในฐานะสินทรัพย์ปลอดภัย แต่ในอีกด้านหนึ่ง หากความขัดแย้งผลักดันราคาน้ำมันให้สูงขึ้นอย่างรุนแรง ก็อาจกลายเป็นแรงกดดันผ่านช่องทางเงินเฟ้อและดอกเบี้ยได้เช่นกัน
ดังนั้น ตลาดทองคำจึงต้องจับตาทั้ง “ความกลัว” ที่ผลักเงินเข้าสู่ทองคำ และ “เงินเฟ้อ” ที่อาจผลักดอกเบี้ยขึ้น ไปพร้อมกัน
เทคนิคยังต้องผ่านด่าน 4,200 ดอลลาร์
ด้านเทคนิค ฮั่วเซ่งเฮงประเมินว่าแนวโน้มทองคำยังเป็นขาลงทั้งระยะสั้นและระยะยาว หลังราคาหลุดแนวรับสำคัญที่ 4,200 ดอลลาร์ต่อออนซ์ เมื่อวันที่ 28 กันยายน และปรับตัวลงไปใกล้ระดับ 4,100 ดอลลาร์ ดังนั้น ระดับ 4,200 ดอลลาร์จึงกลายเป็นแนวต้านสำคัญของการฟื้นตัวระยะสั้น
หากราคาสามารถกลับขึ้นไปทะลุและยืนเหนือ 4,200 ดอลลาร์ได้ จะเป็นสัญญาณบวกแรกของการกลับเข้าสู่แนวโน้มขาขึ้น แต่หากต้องการยืนยันการกลับเป็นขาขึ้นในระยะกลางและระยะยาว ราคาจะต้องทะลุ 4,540 ดอลลาร์ ให้ได้
...จุดชี้ขาดสำคัญอยู่ที่ว่า ทองคำจะสามารถกลับมายืนเหนือ 4,200 ดอลลาร์ ได้หรือไม่ หากผ่านได้พร้อมกับเฟดส่งสัญญาณผ่อนคลายมากขึ้น ขณะที่แรงซื้อจากธนาคารกลางยังเดินหน้าต่อ ก็มีโอกาสเห็นทองคำกลับมาเป็นขาขึ้นอีกครั้ง
แต่หาก Bond Yield และราคาน้ำมันยังเร่งตัว ขณะที่ทองคำไม่สามารถผ่านแนวต้านสำคัญได้ นักลงทุนต้องระวังแรงขายและการพักฐานต่อเนื่อง
คำถามสุดท้ายของเดือนตุลาคมจึงไม่ใช่เพียง “ทองจะขึ้นหรือลง?” แต่คือ “แรงซื้อจะมากพอพาทองคำกลับสู่ขาขึ้น และรักษาสถิติบวกต่อเนื่องเป็นปีที่ 8 ได้หรือไม่?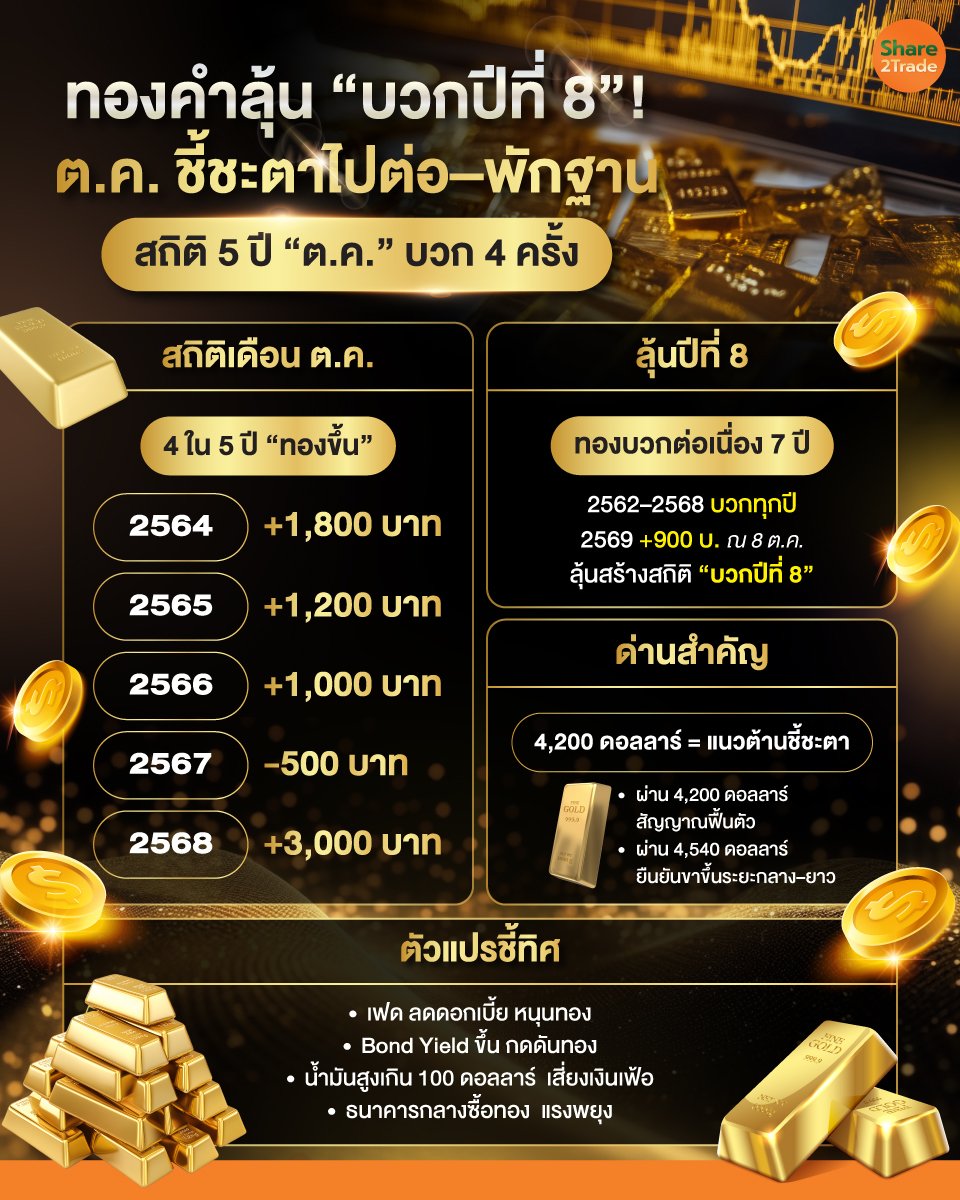
ที่เกี่ยวข้อง