รายงานพิเศษ : TFG เปลี่ยนเกม สู่ Market Driven Retail โตแรง–ธุรกิจหมูฟื้น โบรกฯ ปรับมุมมองเชิงบวก


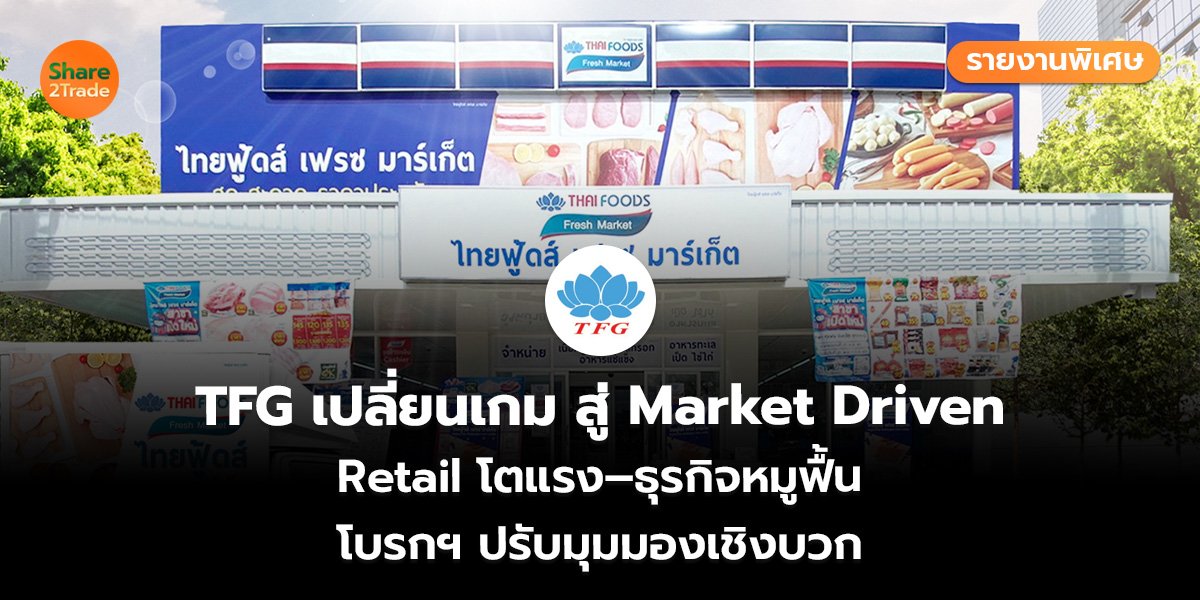
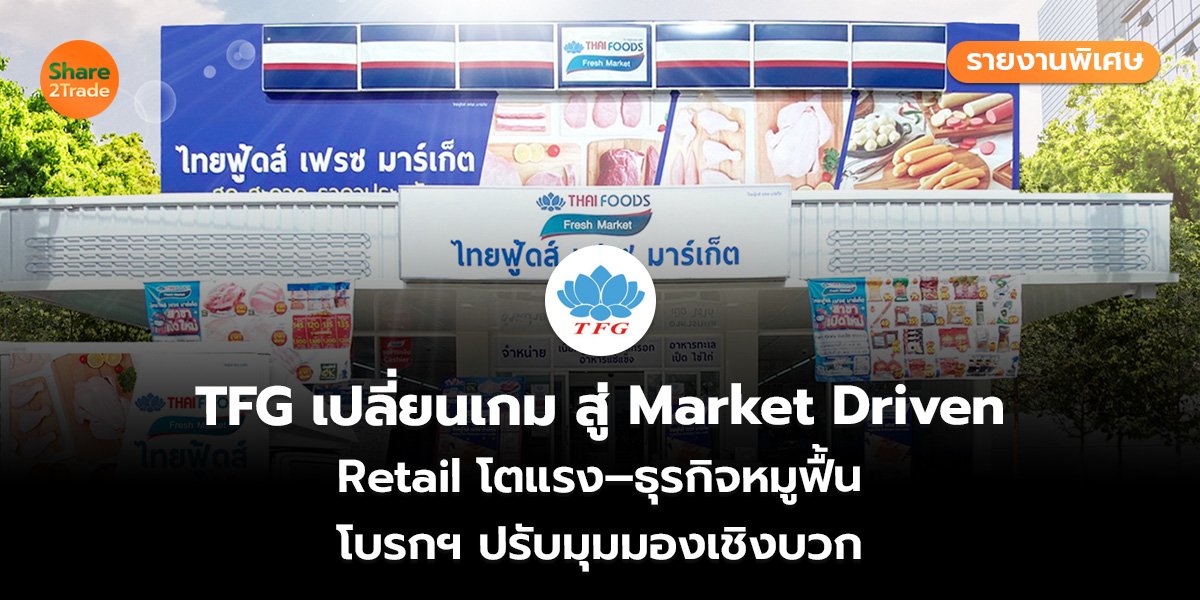
การขยายธุรกิจ Retail กำลังเปลี่ยนโครงสร้างการเติบโตของ TFG จากผู้ผลิตอาหารสู่ธุรกิจอาหารครบวงจร ขณะที่ราคาสุกรและไก่ฟื้นตัวช่วยหนุนธุรกิจหลัก บล.ทิสโก้ปรับคำแนะนำเป็น “BUY” เป้าหมาย 12.70 บาท ด้าน ASL ให้เป้า 12.50 บาท พร้อมมอง TFG มีโอกาสเติบโตเด่นจาก Retail และธุรกิจสุกรเวียดนาม
โครงสร้างธุรกิจที่เปลี่ยนแปลงอย่างชัดเจนกำลังกลายเป็นจุดแข็งสำคัญของ บมจ.ไทยฟู้ดส์ กรุ๊ป หรือ TFG หลังเดินหน้าขยายธุรกิจค้าปลีกอย่างต่อเนื่อง ขณะที่ธุรกิจสุกรและไก่เริ่มเห็นสัญญาณฟื้นตัวจากราคาขายที่ปรับสูงขึ้น ประกอบกับต้นทุนวัตถุดิบบางรายการมีแนวโน้มลดลง ส่งผลให้ภาพรวมผลการดำเนินงานมีโอกาสทยอยฟื้นตัวตั้งแต่ครึ่งหลังปี 2569
มุมมองดังกล่าวได้รับการสะท้อนผ่านบทวิเคราะห์ของ บล.ทิสโก้ ซึ่งปรับประมาณการกำไรของ TFG ในปี 2026-2027 เพิ่มขึ้น 3% และ 8% ตามลำดับ จากการเติบโตของธุรกิจ Retail ที่ดีกว่าคาด รวมถึงแนวโน้มราคาสุกรและไก่ที่ฟื้นตัว โดยทิสโก้มองว่ากำไรของ TFG ผ่านจุดต่ำสุดในไตรมาส 2/2569 แล้ว และมีปัจจัยสนับสนุนให้ผลประกอบการฟื้นตัวตั้งแต่ 2H26 เป็นต้นไป จึงปรับคำแนะนำจากเดิมเป็น “BUY” พร้อมปรับราคาเป้าหมายแบบ Roll Over เป็นปี 2570 ที่ 12.70 บาท อิง PER 9 เท่า หรือ Sector Average +0.5SD จากเดิม 7.4 เท่า
หัวใจสำคัญของมุมมองเชิงบวกไม่ได้อยู่เพียงการฟื้นตัวของราคาสินค้าเกษตร แต่ยังมาจากการเปลี่ยนแปลงโครงสร้างธุรกิจของ TFG ที่มี Retail เข้ามาเป็นเครื่องยนต์การเติบโตอีก 1 อย่าง โดยทิสโก้มองว่าธุรกิจค้าปลีกที่แข็งแกร่งขึ้นเป็นหนึ่งในเหตุผลสำคัญที่ทำให้ประมาณการกำไรของบริษัทถูกปรับเพิ่มขึ้น สะท้อนว่า TFG กำลังลดการพึ่งพารายได้จากธุรกิจปศุสัตว์เพียงด้านเดียว และสร้างฐานรายได้จากธุรกิจอาหารครบวงจรมากขึ้น
ด้าน บล. ASL ก็มีมุมมองในทิศทางเดียวกัน โดยแนะนำ “ซื้อ” TFG พร้อมราคาเป้าหมายปี 2027F ที่ 12.50 บาท และให้น้ำหนักกับการเปลี่ยนผ่านธุรกิจสู่แนวทาง Market Driven ซึ่งมีธุรกิจค้าปลีกเป็น New S-Curve สำคัญในการขับเคลื่อนรายได้ในระยะยาว โดย ASL ระบุว่ารายได้รวมของ TFG เพิ่มจากประมาณ 34,000 ล้านบาทในปี 2021 เป็น 72,000 ล้านบาทในปี 2025 หรือเติบโตเฉลี่ยประมาณ 16% ต่อปี สะท้อนการขยายตัวของธุรกิจตามแผนที่วางไว้
ปี 2026F ASL ประเมินว่า TFG จะเดินหน้าขยายสาขาอย่างต่อเนื่อง โดยตั้งเป้าเพิ่มอีก 260 สาขา ทำให้จำนวนสาขารวมเพิ่มขึ้นเป็น 875 สาขาภายในสิ้นปี จากครึ่งปีแรกที่เปิดไปแล้ว 133 สาขา หรือคิดเป็น 51% ของเป้าหมายทั้งปี การขยายเครือข่ายดังกล่าวจึงเป็นหนึ่งในปัจจัยที่ช่วยผลักดันรายได้ Retail และเพิ่มสัดส่วนธุรกิจที่มีโอกาสสร้างการเติบโตต่อเนื่องในอนาคต
ASL ประเมินว่า แม้กำไรสุทธิปี 2026F ของ TFG อาจอยู่ที่ประมาณ 7,000 ล้านบาท ลดลง 5.5% จากปีก่อน แต่รายได้รวมยังมีแนวโน้มเติบโตต่อเนื่องแตะประมาณ 76,000 ล้านบาท เพิ่มขึ้น 5.5% โดยมีแรงขับเคลื่อนจากรายได้ธุรกิจค้าปลีกที่เพิ่มขึ้นตามจำนวนสาขา และธุรกิจอาหารสัตว์ที่เติบโตตามปริมาณขาย ขณะที่มองว่าครึ่งแรกปี 2569 เป็นจุดต่ำสุดของปี และผลประกอบการจะทยอยฟื้นตัวในช่วง 2H26F โดยมีโอกาสเห็นการเติบโตเด่นในไตรมาส 4/2569
ปัจจัยที่ ASL จับตาในช่วงดังกล่าวคือราคาสุกรและไก่ในประเทศ ซึ่งคาดว่าจะปรับตัวดีขึ้นจากการบริหาร Supply โดยมาตรการตัดวงจรแม่พันธุ์เพื่อควบคุมอุปทานในช่วงต้นปี ประกอบกับต้นทุนข้าวโพดที่มีแนวโน้มอ่อนตัวลงจากการนำเข้าจากสหรัฐฯ ปัจจัยทั้งสองด้านจึงมีส่วนช่วยลดแรงกดดันต่ออัตรากำไรขั้นต้น โดย ASL ประเมิน GPM ปี 2026F อยู่ที่ประมาณ 20.1% เทียบกับ 20.6% ในปี 2025
แม้การขยายธุรกิจค้าปลีกจะทำให้ค่าใช้จ่ายเพิ่มขึ้น โดยเฉพาะ SG&A ที่ ASL คาดไว้ประมาณ 9.7% เพิ่มขึ้นจากปีก่อน เนื่องจากจำนวนสาขาที่เพิ่มขึ้นและต้นทุนขนส่งที่สูงขึ้นตามราคาน้ำมัน แต่การขยายสาขาก็เป็นการลงทุนเพื่อสร้างฐานรายได้ในระยะยาว ขณะที่การมีช่องทางจำหน่ายของตัวเองช่วยเพิ่มความครบวงจรของธุรกิจอาหาร และเป็นส่วนสำคัญของการเปลี่ยนผ่านไปสู่ Market Driven
อีกหนึ่งจุดแข็งที่ ASL ให้ความสนใจคือการกระจายเครื่องยนต์การเติบโตไปยังธุรกิจต่างประเทศ โดยเฉพาะธุรกิจสุกรในเวียดนาม ซึ่งถูกมองเป็นอีกหนึ่ง Growth Engine ของ TFG ขณะที่ราคาสุกรในเวียดนามยังอยู่ในระดับสูงเมื่อเทียบกับต้นปี โดย ASL มองว่าธุรกิจดังกล่าวมีโอกาสเข้ามาช่วยเสริมการเติบโตของ TFG นอกเหนือจากธุรกิจค้าปลีกในประเทศ
เมื่อพิจารณาภาพรวมด้านผลตอบแทน ASL ประเมินว่าในปี 2026F TFG มี ROE และ Dividend Yield อยู่ในระดับสูงเมื่อเทียบกับกลุ่มอาหาร โดยประเมิน ROE ที่ประมาณ 33% และ Dividend Yield 6.6% เทียบกับค่าเฉลี่ยกลุ่มที่ 16.14% และ 4.4% ตามลำดับ ซึ่งสะท้อนภาพการใช้ฐานธุรกิจที่มีอยู่เพื่อสร้างผลตอบแทน พร้อมกับการขยายธุรกิจใหม่ที่มีศักยภาพ
ภาพรวมจึงสะท้อนว่า TFG กำลังอยู่ในช่วงเปลี่ยนผ่านจากการพึ่งพาธุรกิจปศุสัตว์เป็นหลัก ไปสู่โครงสร้างธุรกิจอาหารครบวงจรที่มี Retail เป็น New S-Curve ขณะที่ธุรกิจสุกรและไก่กำลังเข้าสู่ช่วงฟื้นตัวจากราคาขายที่ดีขึ้น และต้นทุนวัตถุดิบบางรายการเริ่มผ่อนคลาย
สำหรับมุมมองของนักวิเคราะห์ บล.ทิสโก้ปรับคำแนะนำ TFG เป็น BUY พร้อมราคาเป้าหมาย 12.70 บาท ขณะที่ ASL ให้คำแนะนำ “ซื้อ” และราคาเป้าหมาย 12.50 บาท โดยทั้งสองมุมมองให้น้ำหนักกับการฟื้นตัวของธุรกิจหลักและความแข็งแกร่งของ Retail ในฐานะเครื่องยนต์เติบโตใหม่ สอดคล้องกับข้อมูลล่าสุดที่ตลาดมีคำแนะนำ “Buy” จากนักวิเคราะห์หลายราย และราคาเป้าหมายของ TISCO อยู่ที่ 12.70 บาท
ที่เกี่ยวข้อง