กลุ่มหุ้นโรงไฟฟ้าในปัจจุบันเริ่มมีนักลงทุนไม่น้อยหันมาให้ความสนใจมากขึ้น จากปัจจัยเฉพาะตัวอย่าง PDP 2026 ที่จะเข้าสร้างการเติบโตให้แก่กำลังการผลิตในมือและผลการดำเนินงานในอนาคต แต่คำถามที่ตามมาของนักลงทุนก็คือ ผลตอบแทนที่จะส่งมายังผู้ถือหุ้นนั้นจะเป็นเช่นไร
โดยผลตอบแทนที่ใกล้ที่สุดก็คงไม่พ้นอย่างการจ่ายเงินปันผลอย่าง 5 ผู้นำในกลุ่ม ซึ่ง GULF นักวิเคราะห์บริษัทหลักทรัพย์ อินโนเวสท์ เอกซ์ จำกัด คาดอัตราการจ่ายเงินปันผลปี 69 ที่ 1.79 บาท โดยคงคําแนะนํา OUTPERFORM ราคาเป้าหมาย 78 บาท
สำหรับ GULF มีสถานะผู้นําตลาดที่โดดเด่นและอยู่ในตําแหน่งที่ได้เปรียบในการคว้าโอกาสการเติบโตในอนาคต ซึ่งจะมีเครื่องยนต์การเติบโตใหม่หลายด้านที่จะเข้ามาหนุนกําไรในระยะข้างหน้า ไม่ว่าจะเป็นกําลังการผลิตไฟฟ้าใหม่ในประเทศจํานวนมาก โดยเฉพาะโรงไฟฟ้าพลังงานแสงอาทิตย์ โรงไฟฟ้าพลังงานลม และโรงไฟฟ้าก๊าซ รวมถึง Direct PPA ขณะที่ธุรกิจ data center และ AI application จะเป็นอีกแรงขับเคลื่อนสําคัญที่ช่วยสร้างรายได้ประจําที่มีอัตรากําไรสูงเพิ่มขึ้น
นักวิเคราะห์บริษัทหลักทรัพย์ เคจีไอ (ประเทศไทย) จำกัด (มหาชน) คาดการณ์ RATCH จะจ่ายเงินปันผลปี 2569 อยู่ 1.50 บาท โดยปรับเพิ่มคำแนะนำ RATCH ขึ้นเป็น “ซื้อ” และขยับไปใช้ราคาเป้าหมายใหม่ที่ 43 บาท จากเดิม 29 บาท ราคาเป้าหมายใหม่มาจากการขยับ valuation ไปเป็นปี 2570 และการต่ออายุ PPA ของ RG
รวมไปถึงเพื่อสะท้อนโครงสร้างเงินทุนใหม่ของ RATCH ซึ่งมีต้นทุนหนี้สินลดลง ราคาหุ้น RATCH มีโอกาส re-rate ขึ้นสู่ที่ 46 บาท/หุ้น (BVPS) หนุนจากวัฏจักรการขยาย capacity ใหม่ภายใต้ PDP 2569 และ Direct PPA เมื่อพิจารณาราคาหุ้นในตลาดได้สะท้อนปัจจัยลบจากสินทรัพย์เดิมที่อ่อนแอไปเป็นส่วนใหญ่แล้วนักลงทุนอาจเริ่มยอมรับ dividend yield ลดลงที่ราว 4% เพื่อแลกกับศักยภาพการเติบโตระยะยาวที่แข็งแกร่งขึ้น
EGCO นักวิเคราะห์บริษัทหลักทรัพย์ เคจีไอ (ประเทศไทย) จำกัด (มหาชน) คาดการณ์อัตราจ่ายเงินปันผลปี 2569 ที่ 6.50 บาท พร้อมกับปรับเพิ่มคําแนะนําขึ้นเป็น “ซื้อ” จาก “ถือ” และขยับไปใช้ราคาเป้าหมายใหม่ที่ 145 บาท จากเดิมที่ 125 บาท โดยเป็นหุ้น second-tier ของกลุ่มโรงไฟฟ้าที่มองว่าจะได้ประโยชน์จากรอบการเปิดประมูลใหม่ภายใต้ PDP 2569, Direct PPA และโอกาสจาก Data Center
นอกจาก ที่กําไรได้ผ่านจุดต่ำสุดตั้งแต่ไตรมาส 2/69 เป็นต้นไป ปัจจุบันหุ้นยังมีสัดส่วนการถือครองในพอร์ตของนักลงทุนค่อนข้างต่ำและ valuation ที่ไม่แพง และอัตราผลตอบแทนราว 5% น่าจะช่วยจํากัดดาวน์ไซด์และเปิดโอกาสเกิด re-rating เมื่อ catalyst การเติบโตดังกล่าวเริ่มเป็นจริง
GPSC นักวิเคราะห์บริษัทหลักทรัพย์ หยวนต้า (ประเทศไทย) จำกัด คาดการณ์อัตราการจ่ายเงินปันผลปี 2569 ที่ 1.31 บาท พร้อมกับให้ราคาเป้าหมายที่ 66.50 บาท คงคำแนะนำ “ซื้อ” และให้เป็น Top pick กลุ่มโรงไฟฟ้าในไตรมาส 4/69 มองเป็นหนึ่งในหุ้นที่ได้ประโยชน์เด่นจาก PDP รอบใหม่และ Data center ขณะที่ฐานะการเงินแข็งแกร่ง รองรับการลงทุนใหม่ได้สูง
โดยปรับกำไรปี 2570 ขึ้น 2% เป็น 6,865 ล้านบาท เพิ่มขึ้น 11% แม้ว่าจะมีการปรับราคาก๊าซธรรมชาติขึ้น 24% เป็น 360 บาท/ล้าน BTU เนื่องจากรายได้ของ GHECO1 รับรู้รายได้เต็มปี และปรับอัตรากำไรขั้นต้นขึ้นจากเดิม 14.7% เป็น 14.9% ปัจจุบันลูกค้า IU ส่วนใหญ่อยู่บนระบบ Gas link ราว 63% ของโรงไฟฟ้า SPP ทั้งหมด ทำให้ผลกระทบจากราคาก๊าซลดลง ปัจจุบันราคาก๊าซที่เพิ่มขึ้น/ลดลงจากประมาณการทุก 1 บาท/ล้านBTU จะกระทบกำไรปกติลดลง/เพิ่มขึ้นราว 25 ล้านบาท
BGRIM นักวิเคราะห์บริษัทหลักทรัพย์ ดาโอ (ประเทศไทย) จำกัด (มหาชน) คาดการณ์อัตราจ่ายเงินปันผลปี 2569 อยู่ที่ 0.58 บาท คำแนะนำ “ซื้อ” แต่ปรับราคาเป้าหมายขึ้นเป็น 25 บาท จากเดิม 20 บาท เพื่อสะท้อนศักยภาพการเติบโตระยะยาวที่ชัดเจนขึ้น
โดยปรับเพิ่มประมาณการกำไรตั้งแต่ปี 2571 เป็นต้นไป เพื่อสะท้อนการทยอยรับรู้ประโยชน์จาก Data Centerประกอบกับ PDP26 และโครงการ Renewable ใหม่ ขณะที่เป้าหมายกำลังผลิต 10GW ภายในปี 2573 จะช่วยเพิ่มความชัดเจนของการเติบโตของกำไรในระยะยาว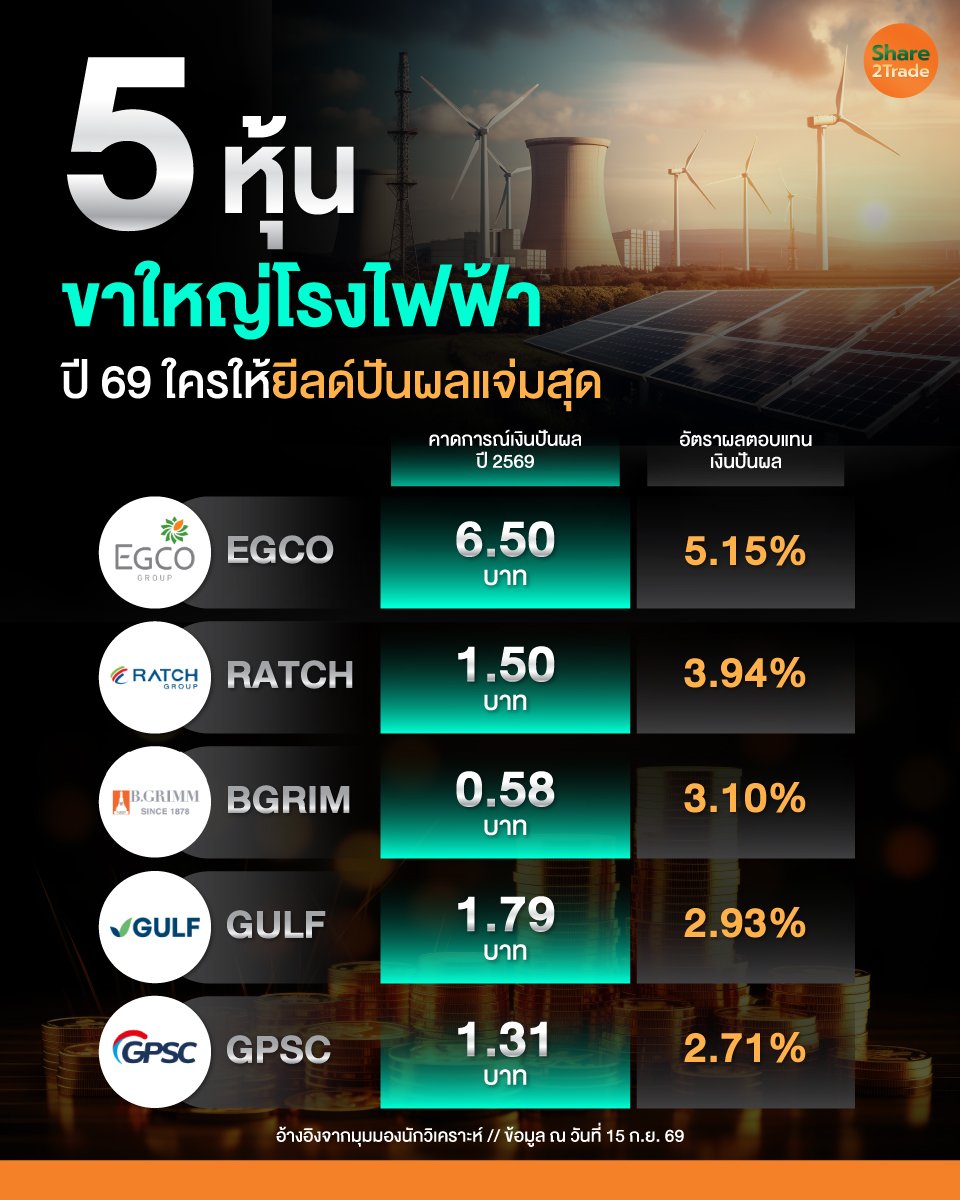
ยอดนิยม
"กรณ์" จี้ ก.ล.ต. เร่งตรวจสอบ แก๊งสแกมเมอร์ในตลาดหุ้นไทย หลังสหรัฐฯเปิดรายชื่อพบอดีตรมช.คลัง
“เอกนิติ” ลั่น ก.ย.นี้ สรุปอัตราภาษี EV นำเข้าทั้งคัน 30% โบรกฯ ชี้หุ้นยานยนต์ลุ้นรับผลบวก
THAI ข่าวดีหนุนราคาหุ้น จับตา 18 ก.ย.เข้าดัชนี FTSE Small Cap ดึงเม็ดเงินกองทุนหวังเก็บเข้าพอร์ต
BANPU ส่ง BKV ปิดดีล ซื้อธุรกิจก๊าซในสหรัฐฯเพิ่ม หนุนอัพไซด์กำไรเพิ่มอีก 2-5%
5 หุ้นขาใหญ่โรงไฟฟ้า ปี 69 ใครให้ยีลด์ปันผลแจ่มสุด
ที่เกี่ยวข้อง