แม้ว่าเหล่าหุ้นธนาคารจะนำทัพการประกาศตัวเลขผลประกอบการในไตรมาส 3/69 ออกมาเป็นเจ้าแรก แต่กลุ่มการเงิน อย่างหุ้นไฟแนนซ์ ก็เป็นกลุ่มที่นักลงทุนไม่น้อยให้ความสนใจ ซึ่งนักวิเคราะห์ก็เริ่มคาดการณ์ตัวเลขผลประกอบการออกมาให้ได้เห็นกันบ้าง
นักวิเคราะห์บริษัทหลักทรัพย์ กรุงศรี จำกัด (มหาชน) ให้มุมมองว่า MTC รายงานกำไรสุทธิไตรมาส 3/69 ที่ 1,960 ล้านบาท เพิ่มขึ้น 14% จากช่วงเดียวกัน และ 3% จากไตรมาสก่อน เพราะการเพิ่มขึ้นของรายได้ดอกเบี้ยและ สินเชื่อรวมเพิ่มขึ้นจากกลุ่มสินเชื่อที่มีหลักประกันเป็นหลักและการขยายสาขาที่เพิ่มขึ้น
รวมถึง NIM เพิ่มขึ้นเป็น 13.88% เพราะต้นทุนทางการเงินลดลงสำหรับคุณภาพสินทรัพย์อยู่ในระดับที่ควบคุมได้ NPL Ratio อยู่ที่ 2.70%เพิ่มขึ้นเล็กน้อย หากกำไรสุทธิไตรมาส 3/69 เป็นไปตามคาด จะทำให้กำไรสุทธิ งวด 9 เดือนปี 69 อยู่ที่ 5,688 ล้านบาท เพิ่มขึ้น 15.1% จากช่วงเดียวกัน คิดเป็น 80% ของกำไรสุทธิทั้งปี
ขณะเดียวกันคาดกำไรสุทธิไตรมาส 4/69 เพิ่มขึ้นจากช่วงเดียวกันและไตรมาสก่อน เพราะการเพิ่มขึ้นสินเชื่อรวม และการลดลงของต้นทุนทางการเงิน จากดอกเบี้ยนโยบายที่ปรับลง สำหรับค่าใช้จ่ายสำรอง (credit cost) และ NPL Ratio คาดทรงตัวถึงเพิ่มขึ้นจากไตรมาสก่อน จากความไม่แน่นอนในการฟื้นตัวทางเศรษฐกิจ
ดังนั้น คงคำแนะนำ “ซื้อ” ราคาเป้าหมายที่ 44 บาท เพราะคุณภาพสินทรัพย์อยู่ในระดับที่ควบคุมได้, คาดกำไรสุทธิ2569-2570 มีโอกาสเกิดอัพไซด์จากค่าใช้จ่ายสำรอง (credit cost) และปัจจุบันราคาหุ้นซื้อขายที่ P/BV ที่ 1.3 เท่า คาดราคาหุ้นสะท้อนความเสี่ยงเรื่องคุณภาพสินทรัพย์ไปมากแล้ว
นักวิเคราะห์บริษัทหลักทรัพย์ บัวหลวง จำกัด (มหาชน) คาดว่า TIDLOR กำไรสุทธิไตรมาส 3/69 ที่ 1,479 ล้านบาทเพิ่มขึ้น 5% จากช่วงเดียวกัน ตามการเติบโตของสินเชื่อ หนุนจากธุรกิจสินเชื่อจำนำทะเบียนรถจักรยานยนต์และรถยนต์ และ NIM ที่เพิ่มขึ้นจากต้นทุนทางการเงินที่ลดลง และกำไรสุทธิงวด 9 เดือนปี 69 ที่ 4,626 ล้านบาท เพิ่มขึ้น 18.6% จากช่วงเดียวกัน
พร้อมกับ คาดกำไรสุทธิไตรมาส 4/69 ที่ 1.4 พันล้านบาท เพิ่มขึ้น 34% จากช่วงเดียวกัน จากการเติบโตของสินเชื่อและการตั้งสำรองที่ลดลง การเติบโตของสินเชื่อที่ 7% และคาดว่า NIM จะเพิ่มขึ้น หนุนจากต้นทุนทางการเงินที่ลดลง นอกจากนี้ คาดอัตราการตั้งสำรองที่ 2.40% ลดลงจากช่วงเดียวกัน 3.62%
ทั้งนี้ แนะนำ “ซื้อ” ราคาเป้าหมาย 24 บาท แม้ราคาหุ้น TIDLOR อาจสร้างความผิดหวังแต่แนวโน้มกำไรในครึ่งหลังของปี 2569 ยังคงเป็นไปตามคาด การเทขายหุ้นดูเหมือนจะไม่สอดคล้องกับปัจจัยพื้นฐาน ขณะที่แม้ในกรณี bear-case ตัวชี้วัดมูลค่าหุ้นยังคงต่ำกว่าค่าเฉลี่ยในอดีตของบริษัทอย่างมาก รวมถึงค่าเฉลี่ยของหุ้นกลุ่มธนาคารที่ให้คำแนะนำ
นักวิเคราะห์บริษัทหลักทรัพย์ กรุงศรี จำกัด (มหาชน) ให้มุมมองว่า SAWAD จะรายงานกำไรสุทธิไตรมาส 3/69 ที่ 1,355 ล้านบาท เพิ่มขึ้น 2% จากช่วงเดียวกัน เพราะรายได้ดอกเบี้ย (NII) เพิ่มขึ้น ตามสินเชื่อรวมจากสินเชื่อจำนำทะเบียนเป็นหลัก
รวมถึง NIM ที่ปรับตัวเพิ่มขึ้นจากต้นทุนทางการเงินลดลง และค่าใช้จ่ายในการดำเนินงาน(OPEX) ลดลง เพราะขาดทุนรถยึดลดลง และหากกำไรสุทธิไตรมาส 3/69 เป็นไปตามคาด จะทำให้กำไรสุทธิงวด 9 เดือนปี 69 อยู่ที่ 4,098 ล้านบาท เพิ่มขึ้น 11% จากช่วงเดียวกัน คิดเป็น 74% ของกำไรสุทธิทั้งปี 2569
พร้อมกันนี้ คาดกำไรสุทธิไตรมาส 4/69 คาดเพิ่มขึ้นจากช่วงเดียวกัน เพราะการเพิ่มขึ้นของสินเชื่อรวม ส่วนต่างอัตราดอกเบี้ยสุทธิ (NIM) และรายได้ประกัน สำหรับคุณภาพสินทรัพย์คาดคงระดับใกล้กับไตรมาส 3/69 ทั้งค่าใช้จ่ายสำรอง (ECL) และ NPL Ratio เพราะความไม่แน่นอนของเศรษฐกิจรวม
ดังนั้น คงคำแนะนำ “ซื้อ” ราคาเป้าหมาย 33 บาท เพราะคุณภาพสินทรัพย์อยู่ในระดับที่บริหารจัดการได้ เห็นได้จาก NPLRatio ทรงตัว กำไรสุทธิปี 2569-2570 คาดกลับมาเติบโต 10% และ 5% ตามลำดับ และราคาหุ้นปัจจุบันซื้อขาย P/BV ที่ 0.9 เท่า คาดราคาหุ้นสะท้อนปัจจัยเชิงลบเรื่องความเสี่ยงเรื่องคุณภาพสินทรัพย์ไปมากแล้ว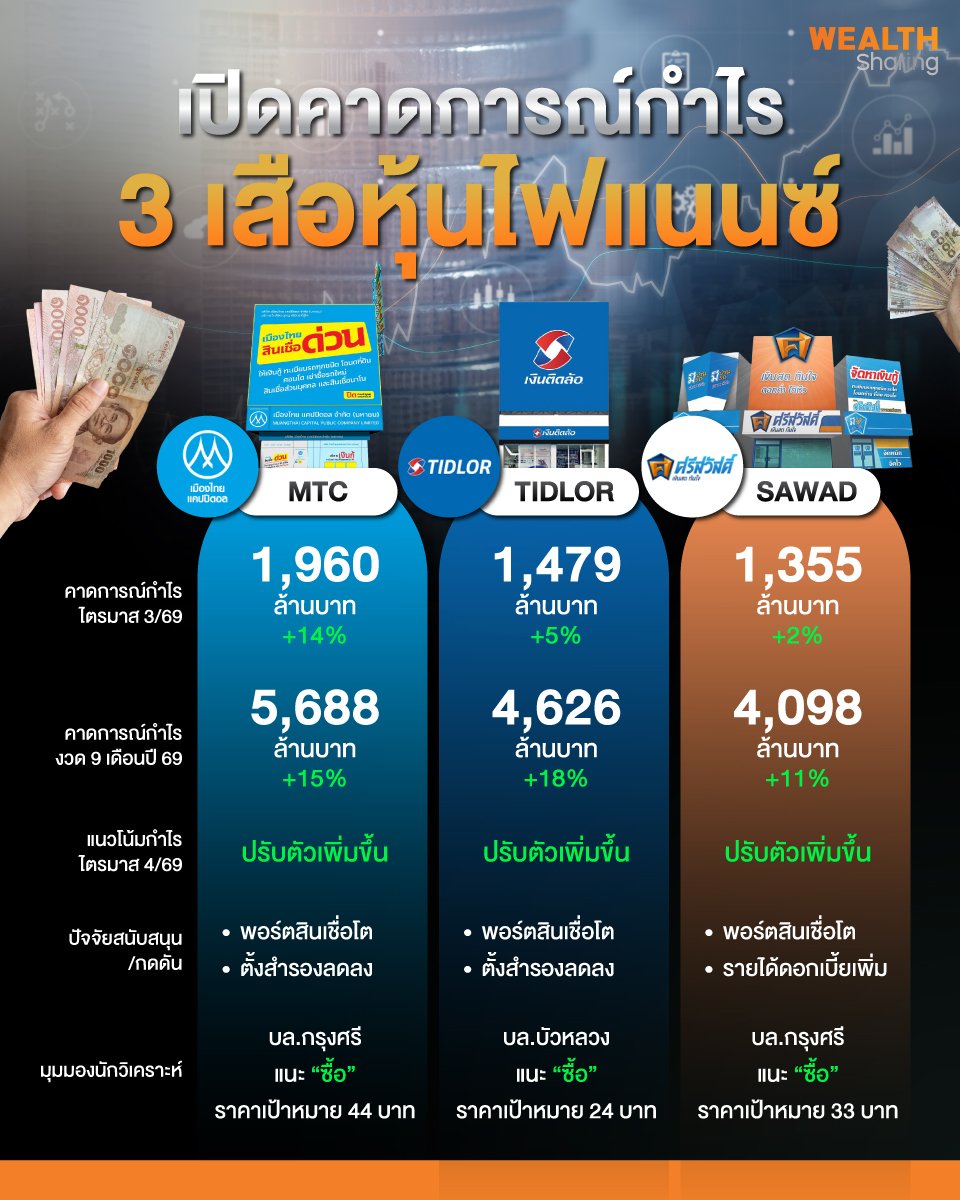
ที่เกี่ยวข้อง