จับตาหุ้นอิเล็กทรอนิกส์ฟอร์มเดือด! โบรกฯ ชูกำไร Q3/69 เติบโตยกแผง คาด DELTAโชว์กำไรพุ่ง 32% ส่วน KCE เพิ่มขึ้น 78% ด้าน HANA เติบโตโดดเด่น ทะยานแรง 702.4% ขณะที่ CCET คาดโกย 896 ล้านบาท เพิ่มขึ้น 69% ด้าน SMT คาดกำไรสูงสุดในรอบ 3 ปี
DELTA นักวิเคราะห์บริษัทหลักทรัพย์ อินโนเวสท์ เอกซ์ จำกัด เปิดเผยว่า คาดว่า DELTA จะรายงานกำไรปกติไตรมาส 3/69 ที่แข็งแกร่งที่ 8.4 พันล้านบาท เพิ่มขึ้น 32% จากช่วงเดียวกันของปีก่อน และเพิ่มขึ้น 38% จากไตรมาสก่อน โดยได้รับแรงหนุนจากรายได้จากผลิตภัณฑ์ที่เกี่ยวข้องกับ AI data center ที่ขยายตัวอย่างแข็งแกร่ง การฟื้นตัวของอัตรากำไรขั้นต้นจากสัดส่วนผลิตภัณฑ์มาร์จิ้นสูงที่เพิ่มขึ้น และต้นทุนวัตถุดิบที่ลดลง
โดยโมเมนตัมของความสามารถในการทำกำไรมีแนวโน้มเร่งตัวต่อเนื่องในไตรมาส 4/69 และปี 2570 จากข้อจำกัดด้านอุปทานตึงตัวที่คลี่คลายลง การปรับขึ้นราคาขายเฉลี่ย (ASP) ที่เริ่มมีผล และกำลังการผลิตใหม่ที่ทยอยเปิดดำเนินการเพื่อรองรับการเติบโตของโครงสร้างพื้นฐาน AI เชิงโครงสร้าง
ทั้งนี้ การดำเนินงานของ DELTA ไม่ได้รับผลกระทบจากเหตุการณ์น้ำท่วมล่าสุด จึงคงคำแนะนำ OUTPERFORM สำหรับ DELTA และราคาเป้าหมายกลางปี 2570 ที่ 352 บาท
KCE นักวิเคราะห์บริษัทหลักทรัพย์ เคจีไอ (ประเทศไทย) จำกัด (มหาชน) คาดว่ากำไรจากธุรกิจหลักของ KCE ในไตรมาส 3/69 จะเพิ่มขึ้นเป็น 514 ล้านบาท เพิ่มขึ้น 78% จากช่วงเดียวกันของปีก่อน และเพิ่มขึ้น 113% จากไตรมาสก่อน จากทั้งราคา และ ปริมาณยอดขายที่เพิ่มขึ้นทั้งคู่ ซึ่งน่าจะหนุนให้อัตรากำไรดีขึ้นด้วย ทำให้กำไรจากธุรกิจหลักในงวด 9 เดือนปี 69 เพิ่มขึ้นเป็น 937 ล้านบาท เพิ่มขึ้น 45% จากช่วงเดียวกันของปีก่อน คิดเป็น 72% ของประมาณการกำไรเต็มปีของฝ่ายวิจัย ยังคงคำแนะนำ “ถือ” โดยประเมินราคาเป้าหมายสิ้นปี 2570 ที่ 62.00 บาท
HANA นักวิเคราะห์บริษัทหลักทรัพย์ เคจีไอ (ประเทศไทย) จำกัด (มหาชน) คาดว่ากำไรจากธุรกิจหลักของ HANA ในไตรมาส 3/69 จะฟื้นตัวขึ้นอย่างมีนัยยะเป็น 305 ล้านบาท เติบโต 702.4% จากช่วงเดียวกันของปีก่อน เพราะ margin ดีขึ้นเนื่องจากผลการดำเนินงานของ PMS ดีขึ้น, คำสั่งซื้อเพิ่มขึ้นจาก Phononic และ เงินบาทอ่อนค่าลง
โดยยังคงมองว่าผลประกอบการของ HANA จะฟื้นตัวอย่างต่อเนื่อง เพราะได้แรงหนุนจากการนำ AI มาใช้ หลังจากที่ HANA ได้คำสั่งซื้อที่เกี่ยวข้องกับ cooling solutions, แอพส่งข้อมูล และ solid-state transformers เรายังคงคำแนะนำ “ซื้อ” HANA โดยประเมินราคาเป้าหมายสิ้นปี 2570 ที่ 63.00 บาท
CCET นักวิเคราะห์บริษัทหลักทรัพย์ หยวนต้า (ประเทศไทย) จำกัด คาดกำไรปกติไตรมาส 3/69 ที่ 896 ล้านบาท เพิ่มขึ้น 19.2% จากไตรมาสก่อน และเพิ่มขึ้น 69% จากช่วงเดียวกันของปีก่อน แม้รายได้เติบโต 8.5% จากไตรมาสก่อน และ 4.6% จากช่วงเดียวกันของปีก่อน แต่ Operating Profit เพิ่มขึ้น 8.5% จากไตรมาสก่อน และ 41.2% จากช่วงเดียวกันของปีก่อน สะท้อนผลของ Operating Leverage และโครงสร้างต้นทุนที่ดีขึ้น ราคาเป้าหมาย 11.30 บาท แนะนำ “ซื้อ”
ส่วน SMT นักวิเคราะห์บริษัทหลักทรัพย์ หยวนต้า (ประเทศไทย) จำกัด คาดกำไรปกติไตรมาส 3/69 ที่ 56 ล้านบาท เพิ่มขึ้น 65% จากไตรมาสก่อน พลิกจากขาดทุน 49 ล้านบาทในไตรมาส 3/68 และเป็นกำไรสูงสุดในรอบ 3 ปี โดยรายได้คาดอยู่ที่ 780 ล้านบาท เพิ่มขึ้น 10% จากไตรมาสก่อน และ 41% จากช่วงเดียวกันของปีก่อน ขณะที่ GPM เพิ่มเป็น 14.6% จาก 13.0% ในไตรมาส 2/69 จาก Utilization และ Economies of Scale ที่ดีขึ้น ราคาเป้าหมาย 8.40 บาท แนะนำ “ซื้อ”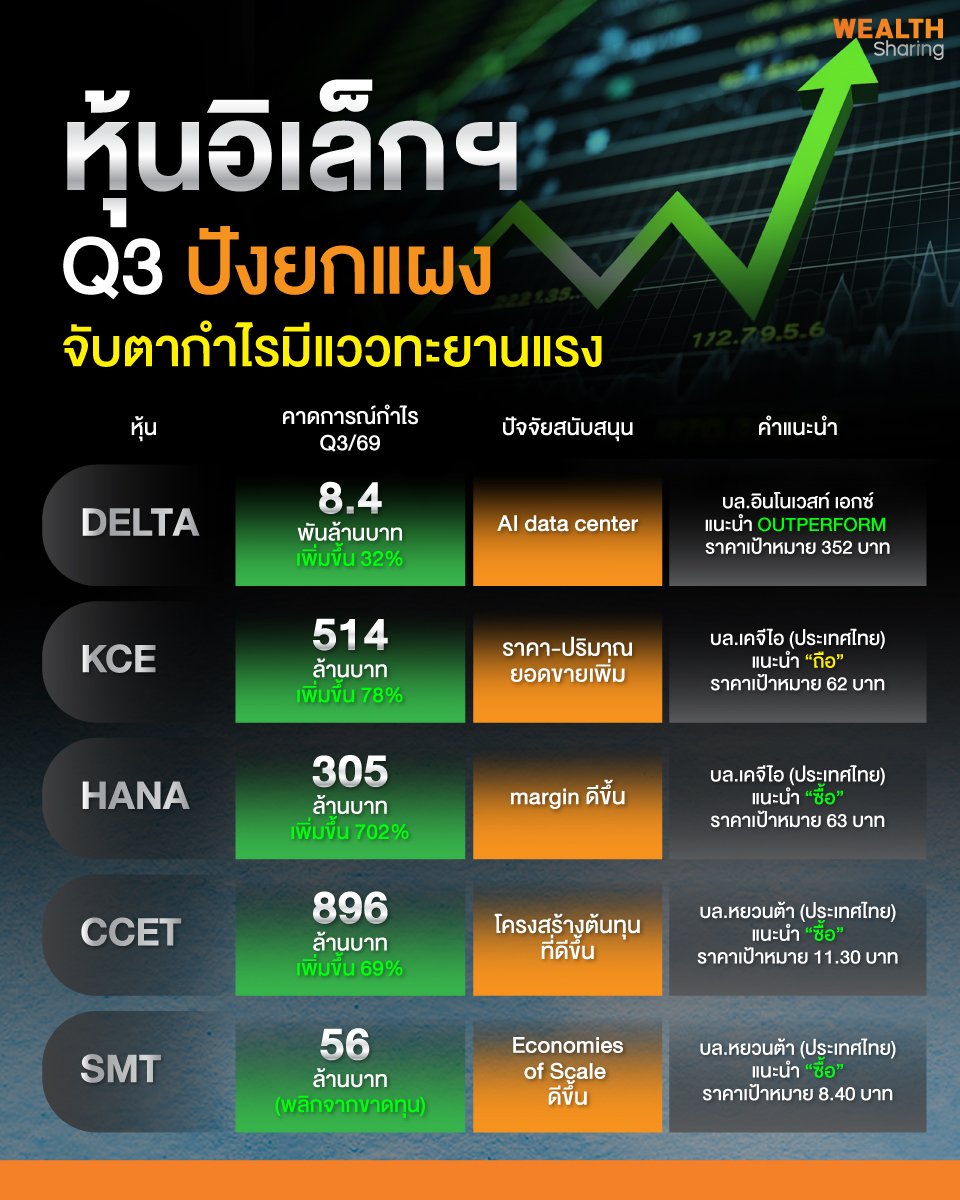
ที่เกี่ยวข้อง