จับตาหุ้นโรงพยาบาลยักษ์ใหญ่ BDMS-BH งบไตรมาส 3/2569 ที่มีลุ้นเติบโตตามฤดูกาลและแรงหนุนจากผู้ป่วยต่างชาติ โบรกฯ คาด BDMS ฟันกำไร ที่ 4,511 ล้านบาท เติบโต 4.4% ส่วน BH มีลุ้น กำไรสุทธิอยู่ที่ 2,071 ล้านบาท เติบโต 1.7%
นักวิเคราะห์บริษัท หลักทรัพย์ พาย จำกัด (มหาชน) เปิดเผยว่า คงคำแนะนำ “ซื้อ” BDMS มูลค่าพื้นฐานปี 2570 ที่ 23.00 บาท โดยคาดว่ากำไรสุทธิในไตรมาส 3/2569 จะเป็นระดับสูงสุดใหม่ เติบโตจากไตรมาสก่อน และช่วงเดียวกันของปีก่อน จากการเติบโตทั้งรายได้ผู้ป่วยชาวไทยและต่างชาติ รวมถึงมีอัตราการรักษาโรคซับซ้อนสูงขึ้น
อย่างไรก็ดีในเดือน ก.ย. คาด BDMS จะได้รับกระทบบางส่วนจากเหตุการณ์น้ำท่วมในพื้นที่กรุงเทพ ส่งผลให้ผู้ป่วยบางส่วนเลื่อนนัดออกไป
โดยคาดกำไรสุทธิในไตรมาส 3/2569 อยู่ที่ 4,511 ล้านบาท เติบโต 38.9% จากไตรมาสก่อน และเติบโต 4.4% จากช่วงเดียวกันของปีก่อน เนื่องจากผลของฤดูกาล และการเติบโตของรายได้ผู้ป่วยชาวไทย ซึ่งมีอัตราการใช้วอร์ด IPD และห้องผ่าตัดสูงขึ้น รวมถึงรายได้ผู้ป่วยต่างชาติคาดจะเติบโตจากชาวอเมริกา และเมียนมา ส่วนกลุ่มตะวันออกกลางทยอยฟื้นตัวหลังเกิดสงครามระหว่างสหรัฐและอิหร่าน
สำหรับไตรมาส 4/2569 คาดกำไรสุทธิจะหดตัวจากไตรมาสก่อน ตามฤดูกาล แต่จะเติบโตจากช่วงเดียวกันของปีก่อน เนื่องจากฐานต่ำ โดยในไตรมาส 4/2568 มีการบันทึกค่าใช้จ่ายพิเศษรวม 339 ล้านบาท
และคาดว่ากำไรปกติจะเติบโตจากช่วงเดียวกันของปีก่อน ได้จาก (1) การเติบโตของรายได้ผู้ป่วยต่างชาติ และการฟื้นตัวของกลุ่มตะวันออกกลาง แม้สงครามในตะวันออกกลางจะยังดำเนินต่อไป
(2) สัดส่วนรายได้จากการรักษาโรคซับซ้อน (Revenue intensity) ที่สูงขึ้น (3) การเปิดรพ. สาขามาบตาพุด (สาขาใหม่ จำนวน 2 เตียง), การขยายรพ. สาขาหัวหิน (+50 เตียง) และสุราษฎร์ธานี (+44 เตียง) และ (4) มีโอกาสปรับขึ้นค่ารักษากลุ่มประกันสังคมในไตรมาส 4/2569 (สัดส่วนรายได้ 3%)
ส่วนในระยะยาวมีโครงการ WellEra ซึ่งจะเปิดในปี 2573 โดยผู้บริหารคาดจะช่วยเสริมการเติบโตของรายได้จากการเติบโตปกติอีกปีละ 1%
ขณะที่ BH นักวิเคราะห์ค่ายเดียวกันคาดว่าไตรมาส 3/2569 จะมีกำไรสุทธิอยู่ที่ 2,071 ล้านบาท เติบโต 9.6% จากไตรมาสก่อน และเติบโต 1.7% จากช่วงเดียวกันของปีก่อน จากผลของฤดูกาล และการเติบโตของรายได้ผู้ป่วยต่างชาติ อาทิ ชาวอเมริกา, เมียนมา และกลุ่มตะวันออกกลางที่คาดจะเติบโต จากช่วงเดียวกันของปีก่อน ต่อเนื่องจากในไตรมาส 2/2569 โดยผู้บริหารเผยว่าไม่ได้รับผลกระทบจากสงครามอิหร่านอย่างมีนัยสำคัญ ส่วนรายได้ชาวไทยคาดยังไม่เห็นการเติบโตอย่างมีนัย เนื่องจากกำลังซื้อในประเทศยังอ่อนแอจากราคาน้ำมันทรงตัวระดับสูง
จากปัจจัยข้างต้น คาดว่ารายได้รวมจะเติบโต 7.3% จากไตรมาสก่อน และเติบโต 3.0% จากช่วงเดียวกันของปีก่อน มาอยู่ที่ 6,707 ล้านบาท ตามที่ผู้บริหารคาด
โดยประมาณการใน 9 เดือนปี 2569 คิดเป็น 74% ของประมาณการทั้งปี คงประมาณการกำไรในปี 2026-27 โดยคาดกำไรในไตรมาส 4/2569 จะย่อตัวจากไตรมาสก่อน ตามฤดูกาล แต่มีแนวโน้มเติบโตจากช่วงเดียวกันของปีก่อน จากปัจจัยบวกดังนี้
1. รายได้จากผู้ป่วยต่างชาติยังเติบโตจากช่วงเดียวกันของปีก่อน ต่อเนื่องทุกไตรมาส และยังไม่เห็นแนวโน้มที่ผู้ป่วยแบบ Guarantee of Payment (GOP) ของประเทศใดจะหยุดการส่งตัวมารักษา นอกจากนี้ผู้บริหารเผยว่ามีการทำข้อตกลงกับรัฐบาลอิรักเอาไว้แล้ว ซึ่งจะเป็นตลาดใหม่ของ BH แต่ยังไม่มีกำหนดส่งผู้ป่วยชัดเจน
2. ผู้บริหารเผย BH จะเปิดคลินิกในบังคลาเทศในไตรมาส 4/2569 เพื่อช่วยส่งต่อผู้ป่วยเข้ามารักษาที่สาขาหลัก และ3.กำลังซื้อของผู้ป่วยชาวไทยมีโอกาสฟื้นตัว หากสถานการณ์สงครามในตะวันออกกลางคลี่คลายลง ซึ่งจะทำให้ราคาน้ำมันดิบปรับตัวลงตามมา
ส่วนในปี 2570 BH มีแผนเปิดอาคารศูนย์มะเร็งแห่งใหม่ที่สาขาหลัก และรพ. บำรุงราษฎร์ สาขาภูเก็ต ซึ่งจะสนับสนุนการเติบโตในระยะยาว แนะนำ “ซื้อ” ราคาเป้าหมาย 220.00 บาท 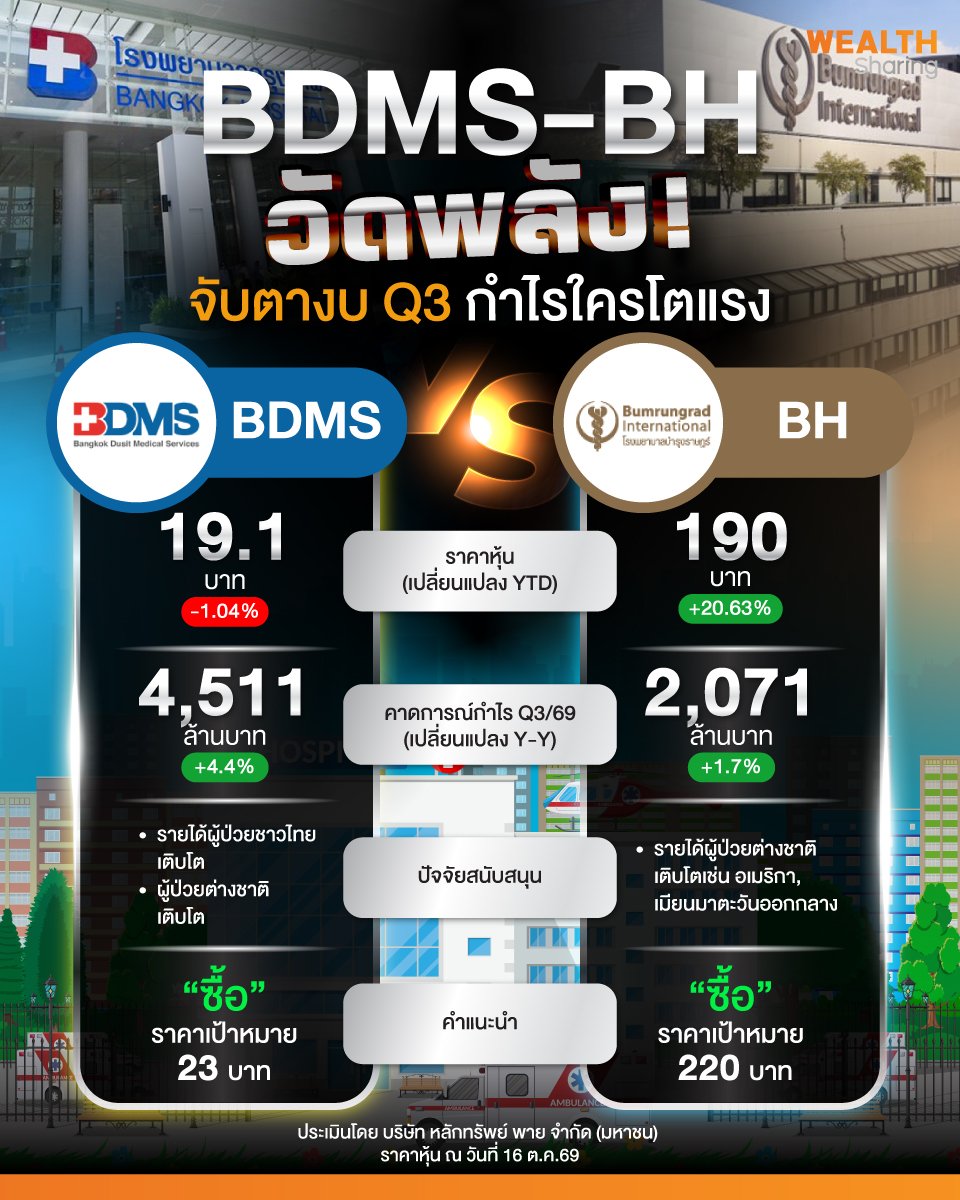
ที่เกี่ยวข้อง