จบไปแล้วสำหรับการประกาศผลการดำเนินงานของบริษัทในกลุ่ม SCC ไม่ว่าจะเป็น SCC, SCGP และ SCGD ที่ต่างรายงานตัวเลขออกมาอย่างน่าสนใจ
นำโดย SCC ในไตรมาส 3/2569 สามารถพลิกมีกำไรสุทธิได้กว่า 2,385 ล้านบาท และมี Adjusted Cash EBITDA อยู่ที่ 14,444 ล้านบาท โดยรายได้จากการขายเพิ่มขึ้น 1% จากรายได้ที่เพิ่มขึ้นของเอสซีจี ซิเมนต์-ผลิตภัณฑ์ก่อสร้าง ราคาที่เพิ่มขึ้นจากสินค้ากลุ่มบรรจุภัณฑ์ของเอสซีจีพี ขณะที่รายได้จากเอสซีจี เคมิคอลส์ลดลง
ส่วน SCGP ผลการดำเนินงานไตรมาส 3/2569 มีรายได้จากการขายรวม 32,577 ล้านบาท เพิ่มขึ้น 7% เมื่อเทียบกับช่วงเดียวกันของปีก่อน มี EBITDA เท่ากับ 5,357 ล้านบาท เพิ่มขึ้น 29% เมื่อเทียบกับช่วงเดียวกันของปีก่อน และมีกำไรสำหรับงวด 2,026 ล้านบาท เพิ่มขึ้น 113% เมื่อเทียบกับช่วงเดียวกันของปีก่อน จากการฟื้นตัวของความต้องการสินค้าอุปโภคบริโภคและธุรกิจกระดาษบรรจุภัณฑ์ในอินโดนีเซียที่ทำกำไรได้ต่อเนื่อง ท่ามกลางต้นทุนวัตถุดิบและพลังงานที่ปรับตัวสูงขึ้น
ขณะที่ SCGD เผยผลประกอบการไตรมาส 3/2569 มีกำไรสุทธิ 314 ล้านบาท เติบโต 3% จากช่วงเดียวกันของปีก่อน โดยในไตรมาสที่ 3/2569 บริษัทมี Adjusted Profit ที่ 308 ล้านบาท เพิ่มขึ้น 163% เทียบไตรมาสก่อน จากยอดขายรวม 5,638 ล้านบาท โตขึ้น 5% เทียบไตรมาสก่อน
ปัจจัยหลักมาจากผลการดำเนินงานที่เติบโตในทุกตลาดต่างประเทศ โดยเฉพาะเวียดนามซึ่งได้รับแรงหนุนจากความต้องการด้านวัสดุก่อสร้างในประเทศที่เพิ่มขึ้น ส่งผลให้ PRIME มีปริมาณการขายกระเบื้องเกลซพอร์ซเลนเติบโตต่อเนื่อง ควบคู่กับความสามารถในการส่งออกจากต้นทุนที่ PRIME ที่แข่งขันได้ตามกลยุทธ์ Regional Optimization พร้อมกับลดภาระดอกเบี้ยเฉลี่ย (cost of Debt) ผ่านการปรับโครงสร้างแหล่งเงินทุน
ส่องแนวโน้มไตรมาส 4/69
SCC นักวิเคราะห์บริษัทหลักทรัพย์ บัวหลวง จำกัด (มหาชน) แนะนำ “ซื้อ” ราคาเป้าหมาย 332 บาท โดยการปรับตัวดีขึ้นอย่างแข็งแกร่งของผลการดำเนินงาน เมื่อเทียบช่วงเดียวกันของปีก่อน ในทุกกลุ่มธุรกิจต่อเนื่องไปจนถึงไตรมาส 4/69 จะเป็นปัจจัยหนุนให้ราคาหุ้นปรับตัวขึ้นต่อ นอกจากนี้ การสร้างมูลค่าเพิ่มจากการร่วมค้ากับ PTTGC จะช่วยเสริมแนวโน้มการเติบโตของ SCC ในระยะยาว
ทั้งนี้คาดผลการดำเนินงานหลักของ SCC ในไตรมาส 4/69 จะพลิกกลับจากช่วงเดียวกันของปีก่อน และปรับตัวดีขึ้นจากไตรมาสก่อน หนุนจากกำไรที่เพิ่มขึ้นในทุกกลุ่มธุรกิจ โดยกำไรสุทธิในช่วง 9 เดือนแรกของปี 2569 คิดเป็น 85% ของประมาณการกำไรสุทธิปี 2569 ที่ 23,713 ล้านบาท เพิ่มขึ้น 69% จากปีก่อน โดยยังคงประมาณการดังเดิมไม่เปลี่ยนแปลง
ส่วน SCGP นักวิเคราะห์บริษัทหลักทรัพย์ บัวหลวง จำกัด (มหาชน) แนะนำ “ซื้อ” ราคาเป้าหมาย 38 บาท โดยคาดกำไรหลักของ SCGP ในไตรมาส 4/69 จะเติบโตจากช่วงเดียวกันของปีก่อน และทรงตัวจากไตรมาสก่อน หนุนจากกำไรที่เพิ่มขึ้นของธุรกิจบรรจุภัณฑ์ครบวงจร รวมถึง Fajar จากความต้องการกระดาษบรรจุภัณฑ์และผลิตภัณฑ์บรรจุภัณฑ์ปลายน้ำที่แข็งแกร่งในไทยและอาเซียน รวมถึงราคาขายที่สูงขึ้น
และกำไรจากธุรกิจเยื่อและกระดาษที่เพิ่มขึ้น (ปริมาณขายที่สูงขึ้นและราคาขายเยื่อกระดาษใยสั้นและเยื่อกระดาษละลายที่ปรับตัวเพิ่มขึ้น)
อย่างไรก็ตามคาดว่าต้นทุน RCP และถ่านหินจะเพิ่มขึ้นจากช่วงเดียวกันของปีก่อน และจากไตรมาสก่อน (แต่ในอัตราที่ชะลอลงจากไตรมาส 3/69) โดยต้นทุน RCP ถ่านหิน และค่าขนส่งที่เพิ่มขึ้นส่วนใหญ่จะยังคงสามารถส่งผ่านไปยังลูกค้าได้ ดังนั้นอัตรากำไรของทั้งธุรกิจ (ซึ่งรวมถึง Fajar) และธุรกิจเยื่อและกระดาษจึงมีแนวโน้มขยายตัวจากช่วงเดียวกันของปีก่อน และทรงตัวจากไตรมาสก่อน
โดยกำไรสุทธิในช่วง 9 เดือนแรกของปี 2569 คิดเป็น 76% ของประมาณการกำไรสุทธิปี 2569 ที่ 7,998 ล้านบาท เพิ่มขึ้น 92% จากปีก่อน ดังนั้น จึงยังคงประมาณการดังเดิมไม่เปลี่ยนแปลง
ขณะที่ SCGD นักวิเคราะห์บริษัทหลักทรัพย์ ยูโอบี เคย์เฮียน (ประเทศไทย) จำกัด (มหาชน) เปิดเผยว่า แนะนำ “ซื้อ” ราคาเป้าหมายอยู่ที่ 6.7 บาท (เดิม 6.1 บาท) โดยแนวโน้มไตรมาส 4/69 ยังมีแนวโน้มเป็นบวกจากความต้องการซ่อมแซมหลังน้ำท่วมและการเติบโตของผลิตภัณฑ์ใหม่ เช่น กระเบื้อง SPC ซึ่งคาดว่าจะมีส่วนแบ่งการตลาดมากกว่า 20% ในส่วนของประเทศเวียดนามคาดว่ายอดขายจะเติบโตต่อเนื่องตามฤดูกาล peak season ของการก่อสร้างและการเร่งตัวของการใช้จ่ายภาครัฐ รวมถึงการขยายกำลังการผลิตที่โรงงาน Dai Loc (กำลังผลิตประมาณ 6 ล้านตารางเมตร) ที่จะแล้วเสร็จใน ไตรมาส 4/69
ด้านประเทศฟิลิปปินส์จะได้รับแรงหนุนจากการใช้จ่ายและการลงทุนของภาครัฐในช่วงปลายปี แม้การฟื้นตัวของการก่อสร้างหลังน้ำท่วมจะยังดำเนินไปอย่างช้าๆ และมีความผันผวนของอัตราแลกเปลี่ยนขณะที่อินโดนีเซียจะเข้าสู่ช่วงไฮซีซั่นจากความสำเร็จของโครงการและการจัดซื้อขั้นสุดท้าย แต่ยังต้องบริหารจัดการแผนการผลิตอย่างยืดหยุ่นเนื่องจากความผันผวนในการจัดสรรพลังงาน ปัจจัยเสี่ยงมีเพียง ความเสี่ยงจากต้นทุนพลังงาน เนื่องจากราคาก๊าซ LNG ที่ปรับเพิ่มขึ้น จากสถานการณ์ความไม่สงบในตะวันออกกลาง
โดยปรับประมาณการกำไรสุทธิปี 69-70 เพิ่ม 18% และ 9% ตามลำดับ จากการปรับอัตรากำไรขั้นต้นของทั้ง 2 ปี เพิ่ม แม้ความเสี่ยงจากต้นทุนพลังงานจะเพิ่มขึ้น แต่การบริหารต้นทุนที่มีประสิทธิภาพ อัตรากำไรขั้นต้นของ SCGD ยังคงสูงกว่าที่ประมาณการเดิม ทำให้คาดว่ากำ ไรสุทธิปี 69 อยู่ที่ 523 ล้านบาท ลดลง 43.9% จากปีก่อน (รวม one-time expense จากการควบรวมโรงงานในไทยจำนวน 544 ล้านบาท) หากไม่รวมค่าใช้จ่ายพิเศษที่เกิดขึ้น Core profit ในปี 69 จะอยู่ที่ 1.07 พันล้านบาท เพิ่มขึ้น 15.2% จากปีก่อน ขณะที่ปี 70 คาดว่าอยู่ที่ 1.10 พันล้านบาท เพิ่มขึ้น 2.7% จากปีก่อน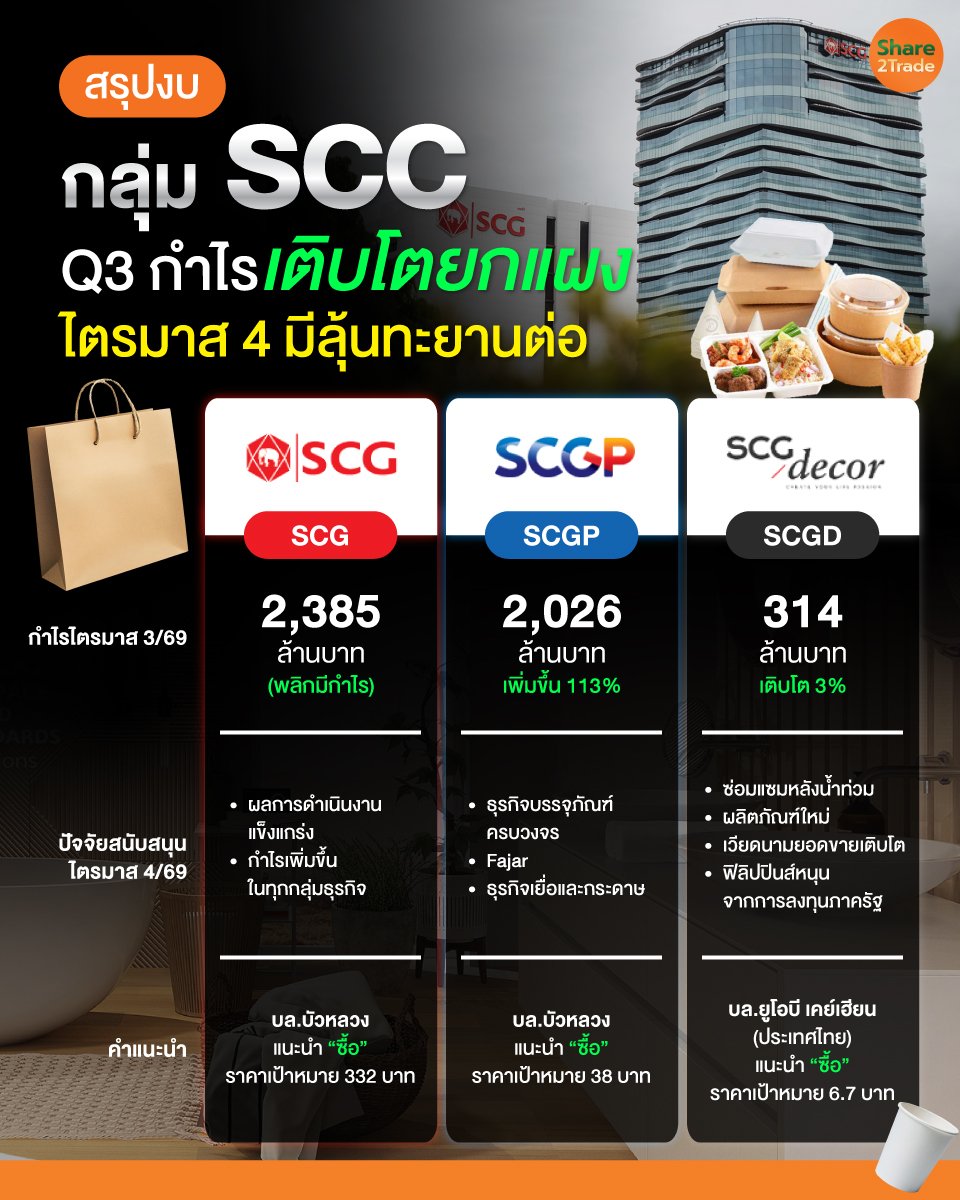
ยอดนิยม
เอ๊ะ? ราคาน้ำมันดิ่งแรง หลังอิหร่านจุดความหวังเจรจา ลุ้นหุ้น Anti-commodity เด้ง
SET เสี่ยงหลุด 1,500 จุด หวั่น กระแสปั่นข่าวลบ เกิดแพนิกเซลล์ โบรกฯ เตือนหยุดเก็งกำไร
TRUE โอกาสสะสม โบรกฯ ชูปันผลเด่น มีแววจ่ายเพิ่มขึ้นอีก
M งบ Q3 อ่วมต่อ! โบรกฯ คาดกำไร 180 ลบ.ดิ่ง 20% ชี้ โบนัสสุกี้มีกำไร ค่อยลงทุน
SET ดิ่ง! เปิดโอกาสช้อน โบรกฯ มองโซน 1,470-1,500 จุด ควรเริ่มทยอยสะสม
ที่เกี่ยวข้อง