


ในช่วงสัปดาห์ที่ผ่านมาประเทศไทยได้เกิดน้ำท่วมฉับพลัน โดยกรุงเทพฯเป็นพื้นที่ได้รับผลกระทบก่อนอันดับแรก ทำให้ธุรกิจและผู้ประกอบการจำนวนมากต้องเจอผลกระทบตามไปด้วย แต่ในทางกลับกันก็มีบริษัทไม่ที่จะรับประโยชน์จากเหตุการณ์นี้ด้วยเช่นกัน
นักวิเคราะห์บริษัทหลักทรัพย์ กรุงศรี จำกัด (มหาชน) ให้มุมมองว่า ช่วงสุดสัปดาห์วันศุกร์ –อาทิตย์ ที่ผ่านมา เกิดฝนตกต่อเนื่องในหลายพื้นที่กรุงเทพมหานคร และปริมณฑล ทำให้ในหลายพื้นที่เผชิญภาวะน้ำท่วมขังประเมินผลกระทบเศรษฐกิจประเมินกระทบราว 0.16% ของ GDP อิง กทม. คือพื้นที่เศรษฐกิจหลักของประเทศ 34% ของ GDP บนสมมติฐานว่าน ้าท่วมกระทบ เป็นเวลา 1สัปดาห์
โดยกลุ่มที่บวกหลังน้ำท่วมลดระดับ คือกลุ่มค้าปลีกขายอุปกรณ์ซ่อมแซ่มบ้าน อาทิ HMPRO, GLOBAL และDOHOME รวมไปถึงกลุ่มหุ้นวัสดุก่อสร้าง จากการซ่อมแซ่ม SCC และ TASCO นอกจากนี้ ยังมีกลุ่มรับเหมา คาดหวังการผลักดันโครงการรัฐ เพื่อแก้ไขปัญหาน้ำท่วมเพิ่มขึ้น
ทั้งนี้ กลุ่มหุ้นที่นักลงทุนคาดการณ์ว่าจะได้รับผลบวกหลังจากน้ำท่วม ทางเราก็ยังได้ทำการรวบรวมคาดการณ์ผลตอบแทนอย่างเงินปันผล เหล่ากลุ่มหุ้นนักวิเคราะห์ได้ยกอย่างขึ้นมาด้วยเช่นกัน
HMPRO นักวิเคราะห์บริษัทหลักทรัพย์ ฟินันเซีย ไซรัส จำกัด (มหาชน) คงราคาเป้าหมายที่ 7.20บาท อิงจาก P/E ที่ 16.0 เท่า ถึงแม้ว่าจะประเมินราคาหุ้นแบบมี discount แล้ว แต่ราคาหุ้นที่ลดลงมาทําให้มีอัพไซด์อีกไม่มาก ดังนั้น จึงปรับเพิ่มคําแนะนําจาก “ถือ” เป็น “ซื้อ” โดยมองว่าอัตราผลตอบแทนจากเงินปันผลเป็นเพียงปัจจัยกระตุ้นเพียงตัวเดียว คาดการณ์เงินปันผลปี 2569 ที่ 0.36 บาท
GLOBAL นักวิเคราะห์บริษัทหลักทรัพย์ กรุงศรี จำกัด (มหาชน) คงนำแนะนำ “ซื้อ” ราคาเป้าหมาย 8.80 บาท ราคาหุ้นปรับตัวลงสะท้อนความกังวลว่ากำไรผ่านจุดสูงสุดในไตรมาส 2/69 ไปแล้ว ขณะที่ปัจจัยเชิงโครงสร้างยังเป็นบวกจากสัดส่วน private brand ที่เพิ่มขึ้น ซึ่งช่วยยกระดับมาร์จิ้นอย่างต่อเนื่อง ดังนั้น Valuation ที่ลดลงมาอยู่ในระดับต่ำกว่าค่าเฉลี่ยย้อนจึงยังเป็นจังหวะสะสมหุ้น คาดการณ์เงินปันผลปี 69 ที่ 0.29 บาท
DOHOME นักวิเคราะห์บริษัทหลักทรัพย์ กรุงศรี จำกัด (มหาชน) คงคำแนะนำ “ซื้อ” ราคาเป้าหมายที่ 4.40 บาท โดยเข้าสู่รอบฟื้นตัวชัดขึ้น หลัง SSS กลับมาเป็นบวกและ Private brand mix เพิ่มขึ้น หนุนกำไรครึ่งปีหลังปี 69 ให้เติบโต จากฐานต่ำ ขณะที่ P/E ล่วงหน้า ใกล้ในอดีต ทำให้ Risk-reward ยังน่าสนใจ คาดการณ์เงินปันผลปี 69 ที่ 0.06 บาท
SCC บริษัทหลักทรัพย์ เคจีไอ (ประเทศไทย) จำกัด (มหาชน) แนะนำ “ซื้อ” ราคาเป้าหมายที่ 305 บาท ซึ่งสะท้อน valuation ที่ต่ำกว่าค่าเฉลี่ยในอดีตและ peers มองว่าฐาน กำไรSCC กำลังขยายตัวไปไกลกว่าธุรกิจเคมีภัณฑ์โดยธุรกิจบรรจุภัณฑ์และ CBM ช่วยลดการพึ่งพาวัฏจักรเคมี ปริมาณขายที่ฟื้นตัว
และ synergy ที่อาจเกิดขึ้นจาก PTTGC JV จะช่วยเพิ่ม upside ราคาเป้าหมาย bule sky case อยู่ที่ 381.00 บาท (P/BV ที่ 1.3x, +1SD) บนสมมติฐานที่ตลาดจีนฟื้นตัวแข็งแกร่งขึ้นและต้นทุน feedstock ลดลง แต่ราคาเป้าหมาย bear case อยู่ที่117.00 บาท สะท้อนความเสี่ยงอุปทานเกินกลับมาอีกครั้ง, เศรษฐกิจโลกชะลอตัวและfeedstock ขาดแคลน คาดการณ์เงินปันผลปี 69 ที่ 8.50 บาท
TASCO นักวิเคราะห์บริษัทหลักทรัพย์ หยวนต้า (ประเทศไทย) จำกัด คาดบริษัทจ่ายปันผลปี 2569 ที่ 1 บาท แม้แนวโน้มกำไรในไตรมาส 3/69 จะยังอ่อนแอ แต่การกลับมานำเข้าน้ำมันดิบจากเวเนฯ ได้อย่างต่อเนื่องจะเป็นปัจจัยหนุนการเติบโตของกำไรในระยะถัดไป จึงคงคำแนะนำ “ซื้อ” ราคาเป้าหมาย 19.40 บาท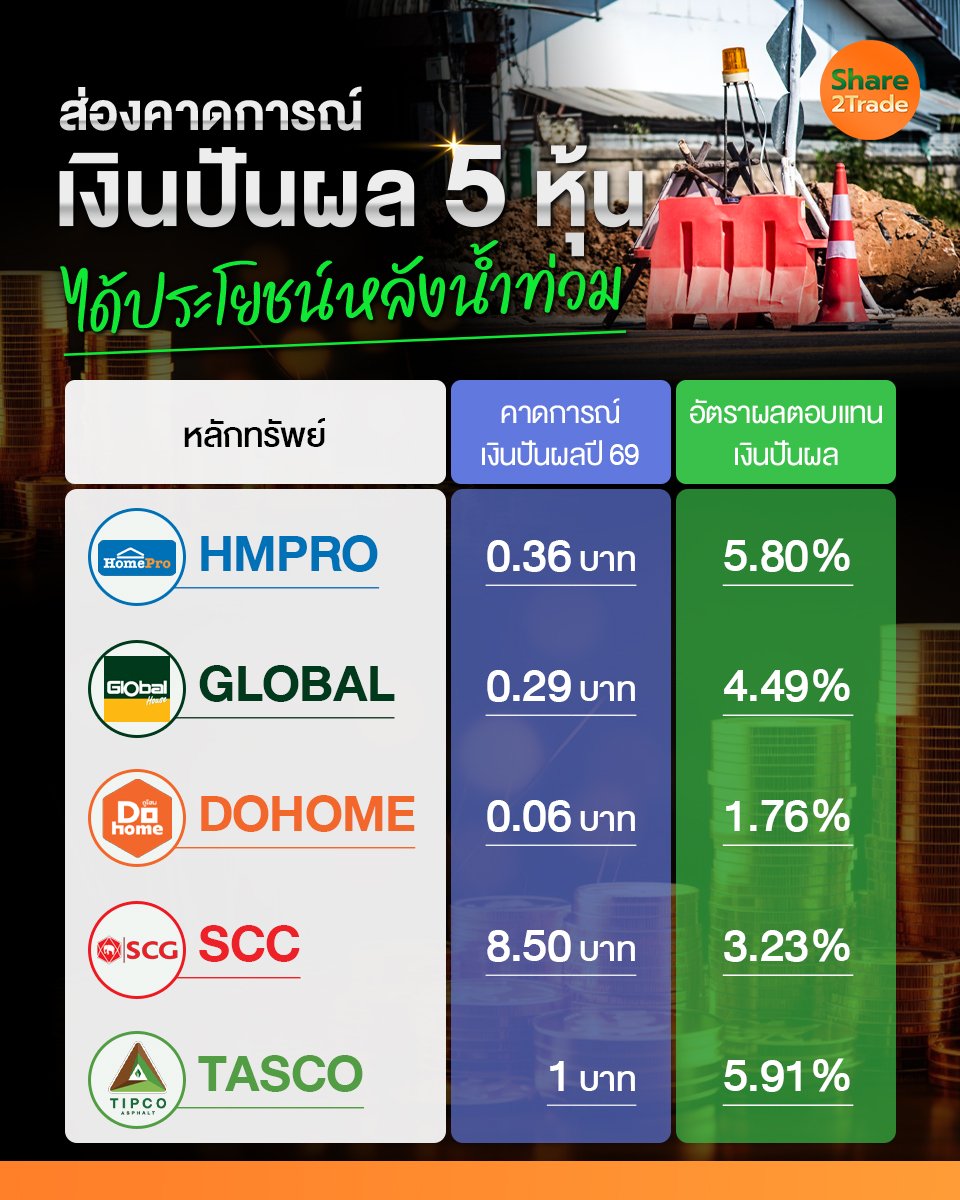
ยอดนิยม
“ชัยวัฒน์” ซีอีโอ BCP ตัดขายหุ้น กว่า 6 แสนหุ้น ที่ราคา 55.50 บาท หลังออกข่าวจะพ้นตำแหน่งสิ้นปีนี้
PLANB เข้าลงทุน iCare โบรกฯ ชี้ช่วยหนุนกำไรปี 70 พบ 3 ปีย้อนหลัง Care กำไรโตกว่า 253%
โบรกฯมองหุ้นแบงก์เด่นใน Q4 หลัง NIM ทรงตัวหนุนกำไรฟื้น เลือก KKP-KTB เป็น Top Picks
โบรกฯตีกรอบ SET ไตรมาส 4 มีความหวังได้เห็น 1,700 จุด ชี้คาดการณ์ EPS ช่วยประคอง Downside
ส่องคาดการณ์เงินปันผล 5 หุ้น ได้ประโยชน์หลังน้ำท่วม
ที่เกี่ยวข้อง