


ใกล้เข้าสู่ช่วงจุดสิ้นสุดของไตรมาส 3/69 ก็เริ่มมีคาดการณ์ผลการดำเนินงานของบริษัทจดทะเบียนไทยออกมาให้เห็นหลากหลายบริษัท แต่ถ้าจะพูดเป็นรายอุตสาหกรรมกลุ่มแรกที่มักจะถูกพรีวิวเป็นอันดับแรกก็คือ กลุ่มธนาคาร โดยเฉพาะ 8 หุ้นธนาคารใหญ่จะออกมาเป็นเช่นไร
นักวิเคราะห์บริษัทหลักทรัพย์ ยูโอบี เคย์เฮียน (ประเทศไทย) จำกัด (มหาชน) ให้มุมมองว่า คาดกำไรสุทธิของกลุ่มธนาคารในไตรมาส 3/69 ที่ 6.4 หมื่นล้านบาท ลดลง 10% จากช่วงเดียวกัน แต่เพิ่มขึ้น 0.4% จากไตรมาสก่อน หากไม่รวมรายการตั้งสำรอง และคาดว่าผลประกอบการก่อนตั้งสำรองของกลุ่มจะลดลง 10% จากช่วงเดียวกัน และ 3% จากไตรมาสก่อน
โดย BAY อยู่ที่ 8,328 ล้านบาท เพิ่มขึ้น 0.4% จากไตรมาสก่อน ลดลง 5.2% จากช่วงเดียวกัน, BBL อยู่ที่ 10,535 ล้านบาท เพิ่มขึ้น 10.9% จากไตรมาสก่อน ลดลง 23.6% จากช่วงเดียวกัน, KBANK อยู่ที่ 12,203 ล้านบาท ลงลด 7.9% จากไตรมาสก่อน ลดลง 6.2% จากช่วงเดียวกัน, KKP อยู่ที่ 1,925 ล้านบาท ลดลง 9.3% จากไตรมาสก่อน เพิ่มขึ้น 15.3% จากช่วงเดียวกัน
KTB อยู่ที่ 12,121 ล้านบาท ใกล้เคียงจากไตรมาสก่อน ลดลง 17.1% จากช่วงเดียวกัน, SCB อยู่ที่ 11,620 ล้านบาท เพิ่มขึ้น 4.5% จากไตรมาสก่อน ลดลง 3.6% จากช่วงเดียวกัน, TISCO อยู่ที่ 1,780 ล้านบาท เพิ่มขึ้น 0.9% จากไตรมาสก่อน เพิ่มขึ้น 2.9% จากช่วงเดียวกัน และ TTB อยู่ที่ 5,448 ล้านบาท ลดลง 1.2% จากไตรมาสก่อน แต่เพิ่มขึ้น 2.8% จากช่วงเดียวกัน
สำหรับพอร์ตสินเชื่อของกลุ่มธนาคารจะทรงตัวจากไตรมาสก่อน แต่เพิ่มขึ้น 3% จากช่วงเดียวกัน ในไตรมาส 3/69 โดยภาพรวม คาดว่าธนาคารต่างๆ จะยังคงระมัดระวังในการปล่อยสินเชื่อและมุ่งเน้นไปที่สินเชื่อธุรกิจขนาดใหญ่ (Corporate loans) ในขณะเดียวกัน คาดว่า TISCO จะยังคงเดินหน้าขยายพอร์ตสินเชื่อเช่าซื้อรถยนต์ใหม่ และคาดว่า BAY จะยังคงมีการเติบโตของพอร์ตสินเชื่อในอาเซียนอย่างต่อเนื่อง
ขณะที่ Credit costs จะปรับตัวลดลงทั้งจากช่วงเดียวกันและไตรมาสก่อน ในไตรมาส 3/69 ประเมิน Credit costs ของกลุ่มธนาคารจะลดลง 0.29% จากช่วงเดียวกัน และ 0.12% จากไตรมาสก่อน เป็น 1.31% ในไตรมาส 3/69 ทั้งนี้ ธนาคารหลายแห่งได้ตั้งสำรองพิเศษขึ้นในไตรมาส 1/69 เพื่อรองรับผลกระทบจากสถานการณ์ความตึงเครียดในตะวันออกกลาง
อย่างไรก็ตาม ผลประกอบการจริงในครั้งปีแรกปี 69 ไม่ได้สะท้อนความกังวลใดๆ เกี่ยวกับความขัดแย้งดังกล่าว ในขณะเดียวกัน ธนาคารต่างๆ ยังระบุด้วยว่าผลกระทบจากความขัดแย้งในตะวันออกกลางน้อยกว่าที่คาดไว้ ด้วยเหตุนี้ จึงคาดว่าจะเห็นการปรับตัวลดลงของ Credit costs ในครึ่งปีหลังปี 69 และมีมุมมองเชิงบวกต่อแนวโน้ม Credit costs รวมถึงคุณภาพสินทรัพย์ของกลุ่ม พร้อมกันนี้ คาดว่า NPL ratio จะทรงตัวจากไตรมาสก่อนหน้าเป็น 3.1% ในไตรมาส 3/69
ทั้งนี้ ปรับประมาณการกำไรของกลุ่มลงที่ 1.4%, 0.3% และ 0.5% สำหรับปี 2569-2571 ตามลำดับ แต่ยังคงน้ำหนัก OVERWEIGHT โดยมี Top Picks ได้แก่ KBANK และ KTB ซึ่งได้ปรับมุมมองที่มีต่อแนวโน้มคุณภาพสินทรัพย์ให้มีความเป็นบวกมากขึ้น ในขณะเดียวกัน การที่อัตราดอกเบี้ยได้ผ่านจุดต่ำสุดไปแล้วจะช่วยขจัด Downside risk ต่อ NIM ของกลุ่มธนาคารไทย นอกจากนี้ แนวโน้มการปรับขึ้นอัตราดอกเบี้ยในอนาคตจะเป็นปัจจัยหนุนที่สำคัญ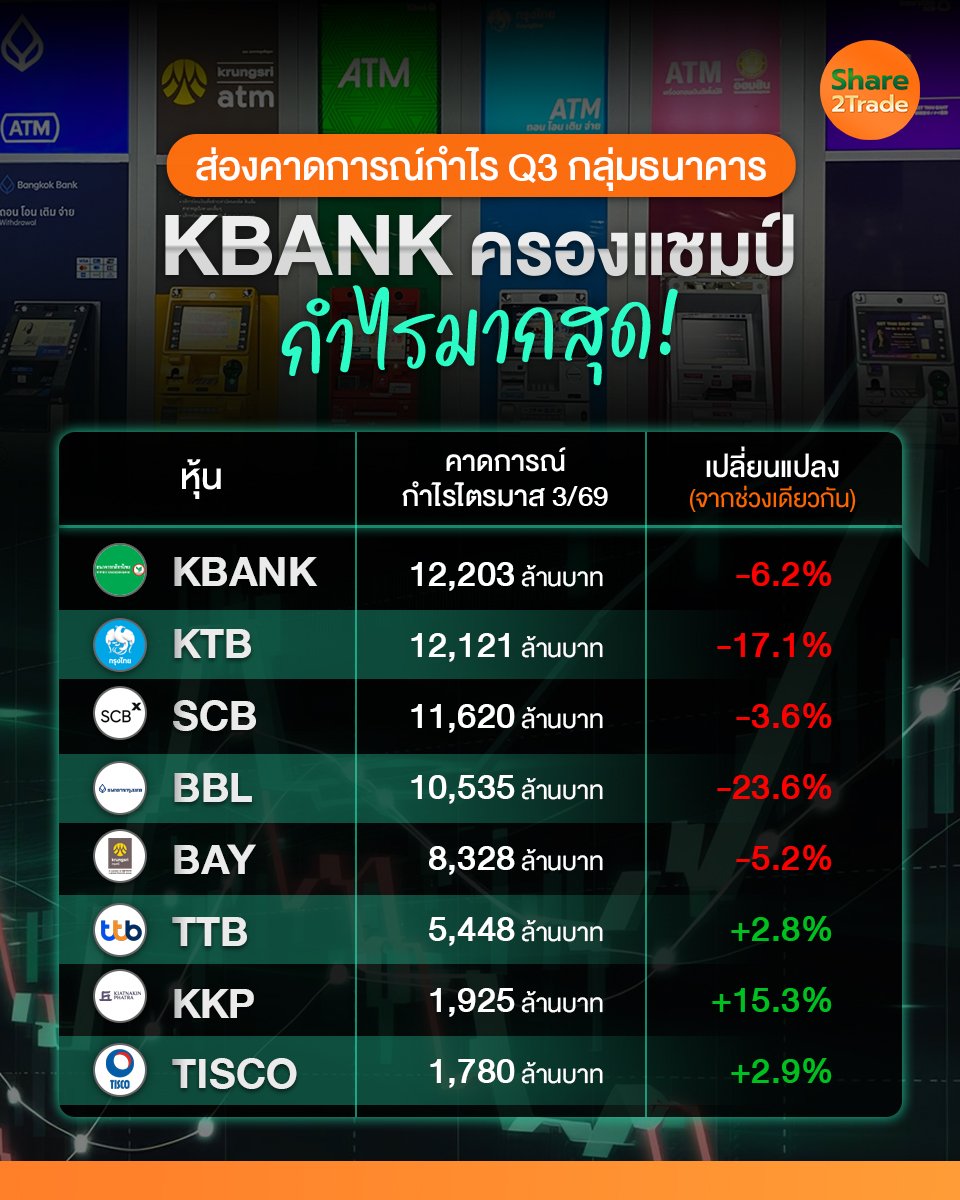
ยอดนิยม
BCP โครงสร้างผู้ถือหุ้นใหญ่เปลี่ยน หลัง “ประกันสังคม” – “วายุภักษ์” ขายหุ้นพร้อมกันเดือนก.ย.
วัคซีนมะเร็งฯ เป็นโอกาสใหม่ หนุน BH-BDMS เด่นสุดกลุ่มรพ. นักวิเคราะห์แนะคงน้ำหนักลงทุน
9 หุ้น SET50 ราคาดิ่งหนัก ลุ้นเงิน PASSIVE FUND ไหลเข้า เพิ่ม CAPPED WEIGHT ก่อนจบไตรมาส
KKP ครองแชมป์หุ้นแบงก์ ตั้งแต่ต้นปีราคาพุ่ง 71% KTB ตามติดอันดับ 2 หุ้นพุ่ง 59%
ONEE โบรกฯสั่ง “ขาย” ปรับโมเดลธุรกิจใหม่อาจไม่รอด หั่นกำไรปี 69-71 ลง 30-35%
ที่เกี่ยวข้อง