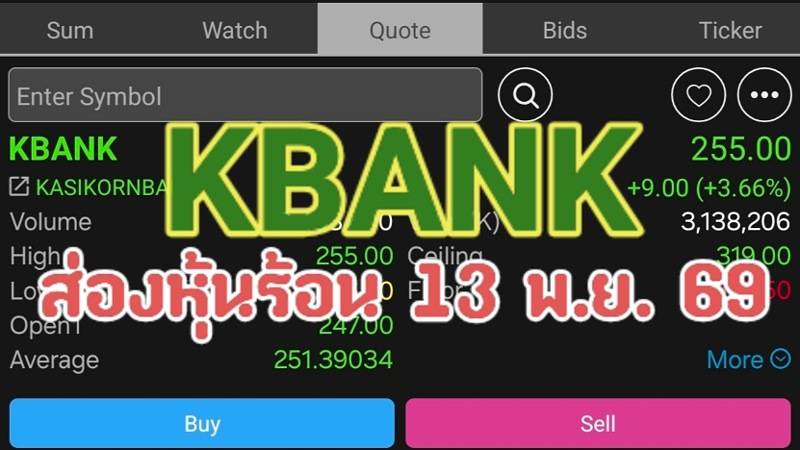
ราคาหุ้น KBANK ปรับขึ้นไปแตะ 255 บาท วันนี้ (13 พ.ย. 2569) โดยปัจจัยสำคัญที่หนุนสำคัญคือบทวิเคราะห์ของ JPMorgan ที่ปรับเพิ่มราคาเป้าหมายเป็น 300 บาท พร้อมแนะนำ Overweight ซึ่งเผยแพร่เมื่อวันที่ 12 พฤศจิกายน ซึ่งประกอบไปด้วย
• ปรับเพิ่มราคาเป้าหมายเป็น 300 บาท จากมุมมองเชิงบวกต่อศักยภาพการเติบโตของกำไร โดยประเมินว่ามี Upside ประมาณ 23% จากราคาหุ้นช่วงที่จัดทำบทวิเคราะห์
• สินเชื่อมีโอกาสกลับมาเติบโต JPMorgan คาดสินเชื่อ KBANK เติบโตเฉลี่ย 4.9% ต่อปีในช่วง 2569–2571 หลังจากหดตัวเฉลี่ย 0.7% ต่อปีในช่วง 2565–2568
• ส่วนต่างรายได้ดอกเบี้ย (NIM) มีโอกาสขยายตัว โดย KBANK มีสัดส่วนเงินฝาก CASA สูงถึง 82.7% ซึ่งเป็นข้อได้เปรียบด้านต้นทุนเงินฝาก หากทิศทางดอกเบี้ยปรับตัวสูงขึ้น
• ต้นทุนความเสี่ยงด้านเครดิตลดลง JPMorgan คาด Credit Cost ลดจาก 1.60% ในปี 2569 เหลือ 1.30% ในปี 2570 และ 1.00% ในปี 2571 ช่วยเพิ่มโอกาสในการเติบโตของกำไร
นอกจากนี้ JPMorgan ยังประเมินกำไรต่อหุ้น (EPS) จะเติบโต 12% ในปี 2570 และ 20% ในปี 2571 ขณะที่อัตราผลตอบแทนเงินปันผลคาดอยู่ที่ 6.2% ในปี 2569 และ 7% ในปี 2570
ที่เกี่ยวข้อง