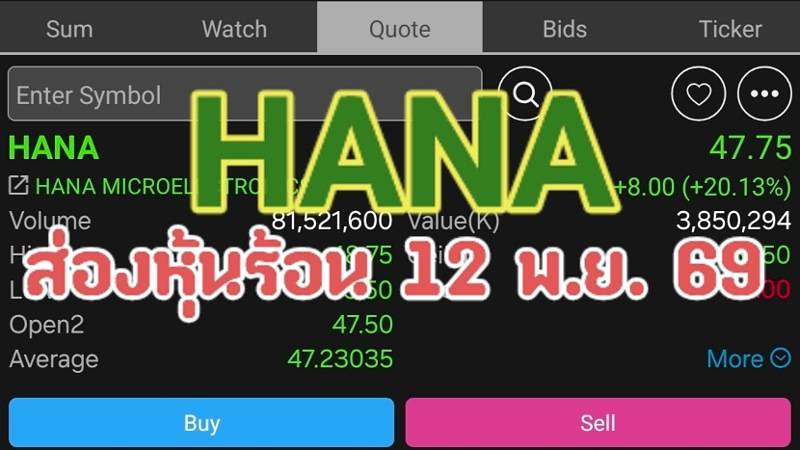
หุ้น HANA ปรับตัวขึ้นอย่างร้อนแรงในวันนี้ (12 พฤศจิกายน 2569) โดยปรับขึ้นไปกว่า 19% - 20% มีสาเหตุสำคัญมาจากปัจจัยบวกเฉพาะตัวดังนี้
• งบไตรมาส 3/2569 (3Q26) โตระเบิดและดีกว่าคาดมาก ทั้งนี้บริษัทประกาศผลประกอบการไตรมาส 3 ปี 2569 มีกำไรสุทธิเติบโตแบบก้าวกระโดด (พุ่งขึ้นกว่า 40 - 46 เท่าตัวเมื่อเทียบกับช่วงเดียวกันของปีก่อน หรือ YoY) และสูงกว่าที่นักวิเคราะห์ในตลาดคาดการณ์ไว้ถึงกว่า 118%
• รายได้และอัตรากำไรฟื้นตัวทุกกลุ่มธุรกิจ โดยธุรกิจ PCBA (คิดเป็น 65% ของรายได้รวม) ** มีรายได้เพิ่มขึ้นเป็น 4,755 ล้านบาท (+56.9% QoQ และ +50.3% YoY) โดยเติบโตโดดเด่นในทุกฐานการผลิต ทั้งโรงงานที่ลำพูน (+53.9% YoY), จีน (+27.5% YoY) และกัมพูชา (+76.3% YoY)
1. ธุรกิจ IC มีรายได้ 1,892 ล้านบาท (+6.0% QoQ และ +10.8% YoY) จากการเติบโตของโรงงานอยุธยาที่เข้ามาช่วยชดเชยโรงงานในจีนได้เป็นอย่างดี
2. ประสิทธิภาพการทำกำไรดีขึ้น ทั้งนี้ธุรกิจที่เคยกดดันอย่าง HTI และ PMS (Power Master Semiconductor) มีแนวโน้มขาดทุนลดลงและฟื้นตัวขึ้น ส่งผลให้อัตรากำไรขั้นต้น (GPM) ปรับตัวดีขึ้นอย่างมีนัยสำคัญ
• ประกาศจ่ายเงินปันผลระหว่างกาล โดยบอร์ดบริษัทอนุมัติจ่ายเงินปันผลระหว่างกาลในอัตรา **0.25 บาท/หุ้น โดยจะขึ้นเครื่องหมาย XD ในวันที่ 26 พฤศจิกายน 2569 และกำหนดจ่ายเงินปันผลในวันที่ 11 ธันวาคม 2569
• โบรกเกอร์แห่ปรับเพิ่มประมาณการและราคาเป้าหมายหลังเห็นตัวเลขกำไรที่แข็งแกร่งเกินคาด นักวิเคราะห์หลายสำนัก (เช่น ASPS, CGSI, BLS, TISCO, ASL) ต่างประสานเสียงแนะนำ **"ซื้อ"** พร้อมปรับเพิ่มประมาณการกำไรและอัปราคาเป้าหมายขึ้น (กรอบราคาเป้าหมายใหม่อยู่ในช่วงประมาณ 55 - 79 บาท โดยมีค่าเฉลี่ย IAA Consensus อยู่ที่ราว 57 บาท)
• เม็ดเงินสลับกลุ่มเล่น (Sector Rotation) เนื่องจากในภาวะที่ตลาดหุ้นไทยโดยรวมแกว่งตัวออกด้านข้าง มีแรงขายทำกำไรในหุ้นอิเล็กทรอนิกส์ตัวใหญ่อย่าง DELTA และมีแรงซื้อเก็งกำไรไหลเข้ามาสู่หุ้นที่ประกาศงบไตรมาส 3 ออกมาโดดเด่นอย่าง HANA แทน
ที่เกี่ยวข้อง