CPALL ยอดขายครึ่งปีหลังโต รับแรงหนุนเพิ่มเวลาขายแอลกอฮอล์ ธุรกิจร้านขายยาดันกำไรขั้นต้นพุ่ง


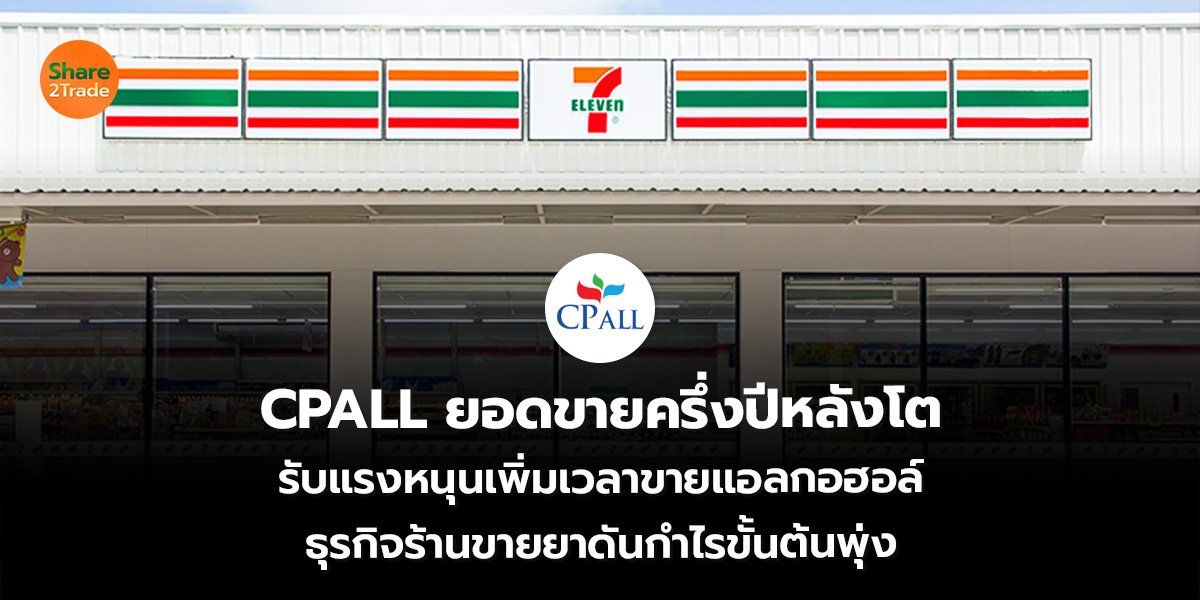
บริษัทหลักทรัพย์ ดาโอ (ประเทศไทย) จำกัด (มหาชน) มีมุมมองเป็นบวกต่อแนวโน้มกำไรครึ่งหลังปี 69 ของ บริษัท ซีพี ออลล์ จำกัด (มหาชน) หรือ CPALL ที่ยังคาดขยายตัวได้ต่อเนื่อง โดยมีปัจจัยสำคัญ ดังนี้ 1) ยอดขายจากสาขาเดิมไตรมาส 3/69 ตั้งแต่ต้นไตรมาส ยังบวกราว 2% หนุนจากอากาศร้อน การขยายเวลาขายแอลกอฮอล์ และจำนวนนักท่องเที่ยว ขณะที่ในไตรมาส 4/69 คาดได้แรงหนุนจาก High Season และ Co-pay ที่สิ้นสุด
2) รายได้ปี 69 มีโอกาสโตตามเป้าหมาย เพิ่มขึ้น 2% จากปีก่อน จากการขยายสาขา 700 แห่ง และยอดขายสาขาเดิม ที่เป็นบวกราว 1.5-2.0% ขณะที่การเพิ่มสัดส่วนสินค้า High-margin จะยังช่วยหนุนอัตรากำไรขั้นต้น ต่อเนื่อง
3) ALL PharmaSee เป็น Upside ต่อ Margin จากอัตรากำไรขั้นต้นกลุ่มยาราว 40% สูงกว่าสินค้าทั่วไปที่ 28% โดยเรายังไม่รวมในประมาณการ และมีโอกาสเพิ่มสัดส่วนยอดขายผ่านเครือข่าย 7-Eleven/7App
ทั้งนี้คงประมาณการกำไรปี 69/70 ที่ 3.3/3.5 หมื่นล้านบาท เพิ่มขึ้น 18% และเพิ่มขึ้น 6% จากปีก่อน โดยครึ่งแรกปี 69 ทำได้ดีกว่าคาด และคิดเป็นราว 50% ของประมาณการทั้งปี
ขณะที่ผลกระทบจาก Co-pay ต่ำกว่าคาด และยอดขายสาขาเดิม ยังเป็นบวกได้ใกล้เคียงเป้าหมาย ทำให้ยังมองว่ากำไรครึ่งปีหลัง จะเติบโตได้ดีตามประมาณการเดิม หนุนจากการขยายสาขา NPD และการบริหาร Product mix
โดยคงคำแนะนำ “ซื้อ” ที่ราคาเป้าหมาย 63.00 บาท อิง PER ปี 69 ที่ 17 เท่า (-1.1SD below 5year average PER) จากแนวโน้มกำไรที่ยังเติบโตต่อเนื่องจากการขยายสาขา การบริหาร product mix และการเติบโตของธุรกิจ O2O ขณะที่ valuation ยังอยู่ในระดับน่าสนใจ เนื่องจากคิดเป็น 69 PER เพียง 12.1 เท่า และมองว่าราคาหุ้นยังไม่สะท้อนแนวโน้มผลประกอบการที่ยังปรับตัวดีขึ้น ต่อเนื่องในช่วงที่ผ่านมา รวมถึงกำไรปี 69 ที่คาดทำ New high จากการขยายสาขาและมาร์จิ้นที่ ยังอยู่ในระดับสูง
ยอดนิยม
“กองทุนวายุภักษ์” ขายหุ้น BCP ล่าสุด 5 แสนหุ้น เหลือถือในมือ 9.99% พบปีนี้ปรับพอร์ตขายหุ้นใหญ่แล้ว 2 ครั้ง
โบรกฯเชื่อต่างชาติซื้อหุ้นไทยต่อ หลังวานนี้หวนซื้อหนักกว่า 4.6 พันลบ. ลุ้น SET Index วันนี้แตะ 1,620 จุด
OR แนวโน้มพลิกแข็งแกร่ง หลังสัญญาณฟื้นตัวชัดเจน!
โบรกฯชี้ TTB การเติบโตไม่เด่น แต่ปันผลสูง ลุ้นปี 70 ให้ยีลด์ 4.7% คาดไตรมาส 3/69 มีกำไร 5.4 พันลบ.
CPALL ยอดขายครึ่งปีหลังโต รับแรงหนุนเพิ่มเวลาขายแอลกอฮอล์ ธุรกิจร้านขายยาดันกำไรขั้นต้นพุ่ง
ที่เกี่ยวข้อง