DELTA โดนลงโทษ! “ฟิลลิป-เคจีไอ” สั่ง “ขาย” ราคาหุ้นมี premium สูงแล้ว


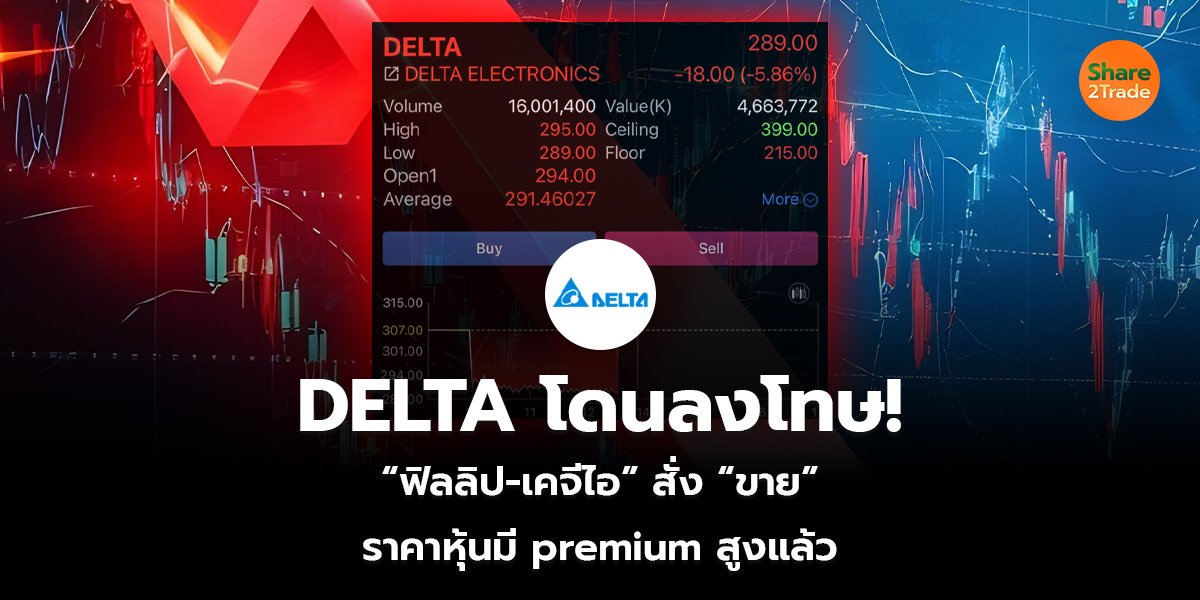
DELTA โดนหนัก “เคจีไอ-ฟิลลิป” แนะนำ “ขาย” กำไรไตรมาส 2 ของ DELTA ลดลงต่ำกว่าคาดไปมาก แม้มองว่า DELTA จะได้อานิสงส์จากกระแสโลก แต่ราคาหุ้นสะท้อนแนวโน้มที่ดีไปแล้ว
นักวิเคราะห์บริษัทหลักทรัพย์ เคจีไอ (ประเทศไทย) จำกัด (มหาชน) เปิดเผยว่า ยังคงมองว่า DELTA จะได้อานิสงส์จากกระแสโลก แต่ราคาหุ้นสะท้อนแนวโน้มที่ดีไปแล้ว โดยราคาหุ้นปัจจุบันมี premium สูงมากแล้ว ยังคงคำแนะนำ “ขาย” โดยประเมินราคาเป้าหมายสิ้นปี 2569 ที่ 245.00 บาท อิงจาก PER ที่ 83.0 เท่า ทั้งนี้ DELTA จะจัดประชุมชี้แจงผลประกอบการในวันที่ 27 กรกฎาคม 2569
ทั้งนี้กำไรจากธุรกิจหลักในไตรมาส 2/69 อยู่ที่ 5.5 พันล้านบาท เพิ่ม 22% จากช่วงเดียวกันของปีก่อน แต่ลดลง 38% จากไตรมาสก่อน ต่ำกว่าประมาณการ 38% เนื่องจากอัตรากำไรขั้นต้นต่ำกว่าที่คาดไว้ ถึงแม้อุปสงค์จะแข็งแกร่งอย่างไม่ต้องสงสัย แต่การบริหารจัดการสายโซ่อุปทานซึ่งจะกระทบกับอัตรากำไรยังเป็นประเด็นท้าทาย
ขณะที่นักวิเคราะห์บริษัทหลักทรัพย์ ฟิลลิป (ประเทศไทย) จำกัด (มหาชน) เปิดเผยว่า กำไรไตรมาส 2 ของ DELTA ลดลงต่ำกว่าคาดไปมาก โดนกดดันจากปัญหาวัตถุดิบขาดแคลน ทำให้ต้นทุนสูงขึ้นกดดัน GPM แต่ยังเห็นระดับสินค้าคงเหลือสูงขึ้นต่อเนื่อง ปัญหาวัตถุดิบเริ่มคลี่คลายในไตรมาส 3/69 มองผลประกอบการควรฟื้นตัวดีขึ้น ส่วนภาพอุตฯAI ที่กังวลต่อการขยาย Capex
ดังนั้นปรับกำไรปี 69 ลงมาที่ 3.1 หมื่นล้านบาท เติบโต 24.8% จากปีก่อน ใช้ P/E 110 เท่า มองครึ่งปีหลังซื้อขายP/E ในระดับต่ำกว่าครึ่งปีแรก ปรับราคาพื้นฐานลงมาที่ 273 บาท ปรับคำแนะนำลงเป็น “ขาย”
ยอดนิยม
SCC งบไตรมาส 3/69 แกร่ง พลิกมีกำไรสุทธิ 2.38 พันลบ. หนุน 9 เดือนกำไรแตะ 20,143 ลบ.
SCC ปิดดีลส่ง SCGC ตั้งบริษัทร่วมทุน PTTGC ลุยธุรกิจปิโตฯ คาดธุรกรรมเสร็จครึ่งหลังปี 70
โรงกลั่นหนาว! รัฐปรับโครงสร้างราคาน้ำมัน โบรกฯ ชี้เป็นลบในระยะยาว
บิ๊กดีล SCC-PTTGC ส่งผลดียาว Synergy สนั่น 6.8 พันลบ./ปี โบรกฯ ชี้อัพไซด์ SCC 20 บาท PTTGC 7 บาท
KCE โบรกฯ ฟันธง Q3 มีกำไร 488 ลบ. ทะยาน 64% รับปริมาณขายโต-ราคาขายเพิ่ม
ที่เกี่ยวข้อง