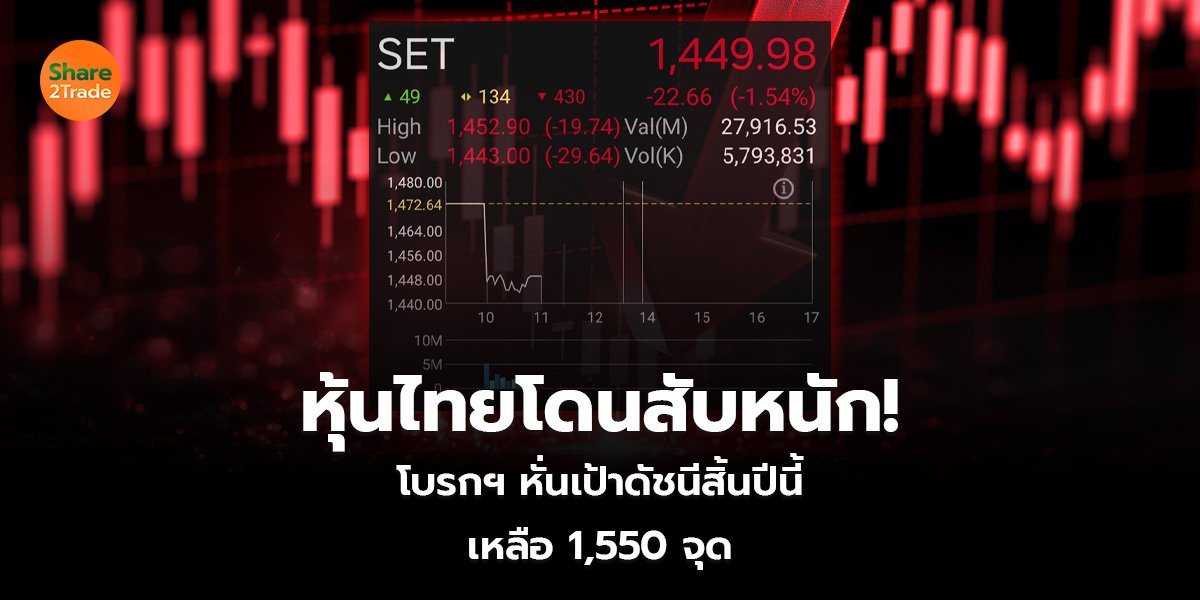
นักวิเคราะห์ชี้ ปรับลดเป้าหมาย SET สิ้นปี 2569 เหลือ 1,550 จุด จุด และ คาดตลาดเคลื่อนไหวในกรอบ 1,400–1,550 จุดถึงไตรมาส 1/69 ชี้ การฟื้นตัวของตลาดเป็นโอกาสปรับลดน้ำหนักหุ้นที่อ่อนไหวต่อกระแส AI และเพิ่มน้ำหนักกลุ่มเน้นมูลค่า
นักวิเคราะห์บริษัทหลักทรัพย์ เกียรตินาคินภัทร จำกัด (มหาชน) เปิดเผยว่า ปรับเพิ่มประมาณการ SET EPS ปี 2569 เป็น 99 บาท จาก 93 บาท คิดเป็นการเติบโต 17% และปี 2570 เป็น 104 บาท จาก 96 บาท คิดเป็นการเติบโต 5% จากปีก่อน เนื่องจาก กำไรสต็อกน้ำมันที่สูงกว่าคาด และอัตรากำไรของกลุ่มบริโภคและท่องเที่ยวที่แข็งแกร่ง
อย่างไรก็ดี ประเมินการเติบโตของกำไรชะลอลงในปี 2570 จากแรง หนุนกลุ่มพลังงานที่ลดลง การบริโภคในประเทศที่ฟื้นตัวช้า และความเสี่ยงการชะลอลงของการลงทุน AI
ดังนั้นจึงปรับลดเป้าหมาย SET สิ้นปี 2569 เหลือ 1,550 จุด และ คาดตลาดเคลื่อนไหวในกรอบ 1,400–1,550 จุดถึงไตรมาส 1/69 โดยมองการฟื้นตัวของตลาดเป็นโอกาสปรับลดน้ำหนักหุ้นที่อ่อนไหวต่อกระแส AI และเพิ่มน้ำหนักกลุ่มเน้นมูลค่า ได้แก่ ธนาคาร และโรงพยาบาล รวมถึงกลุ่มอาหาร โรงแรม และค้าปลีกที่ เกี่ยวข้องกับการท่องเที่ยว
ด้านนักวิเคราะห์บริษัทหลักทรัพย์ ฟิลลิป (ประเทศไทย) จำกัด (มหาชน) เปิดเผยว่า หั่นเป้า SET ปี 2569 พร้อมกลยุทธ์การลงทุน หลัง SET หลุด 1,450 จุด
โดย นับตั้งแต่สิ้นเดือนตุลาคม 2569 ถึงราคาเปิด ณ เช้าวันนี้ SET Index ปรับตัวลงมาแล้ว 69 จุด หรือ -4.6% สู่ระดับ 1,449 จุด ซึ่งต่ำกว่าระดับ 1,450 จุด ที่เป็นจุดที่เราให้ Cut loss และทบทวน Thesis
ทั้งนี้จึงปรับ Forward P/E สำหรับปีนี้จาก 17.0 เท่า ลงมาสู่ 16.0 เท่า ส่วน EPS ยังคงไว้ที่ 98 บาท ส่งผลให้เป้าหมาย SET Index ถูกปรับลงจาก 1,665 จุด มาอยู่ที่ 1,570 จุด
ดังนั้นแนะนำเข้าเก็บสะสมอีกครั้ง เมื่อ SET กลับมายืนบริเวณ 1,480-1,500 จุด โดย Theme และ Top pick สำหรับ ไตรมาส 4/69 ยังคงเดิม ได้แก่ AP, CENTEL, GULF, SINGER และ STECO
ส่วนนักวิเคราะห์บริษัทหลักทรัพย์ เคจีไอ (ประเทศไทย) จำกัด (มหาชน) มองว่าประเด็นการลงทุนในหุ้นไทยปี 2570 คือเกาะไปกับหุ้นที่จะได้อานิสงส์จากปัจจัยในประเทศ
โดยในประเด็นแรก มองว่าการลงทุนภาคเอกชนที่แข็งแกร่ง และ อัตราดอกเบี้ยที่นิ่งเป็นสัญญาณดีกับธนาคารใหญ่อย่างเช่น KBANK ซึ่งอัตราผลตอบแทนจากเงินปันผลปีหน้าน่าสนใจที่ 5.6%
ประเด็นที่สอง ยังคงชอบหุ้นกลุ่มหลักที่จะได้อานิสงส์จากการลงทุนใน data center อย่างเช่น GULF และ STECON
ประเด็นที่สาม คาดว่าราคาน้ำมันดิบจะลดลงอย่างมีนัยสำคัญในปี 2570 และ เงินเฟ้อในประเทศไทยจะติดลบ ซึ่งน่าจะช่วยให้ภาวะแวดล้อมการลงทุนของกลุ่มการบริโภค และ อสังหาริมทรัพย์ดีขึ้น โดยเฉพาะอย่างยิ่ง นักลงทุนควรเน้นหุ้นกลุ่มสินค้าฟุ่มเฟือยที่ยัง laggard อย่างเช่น CPN* และ ผู้นำในอุตสาหกรรมอสังหาริมทรัพย์อย่างเช่น SIRI* ซึ่งอัตราผลตอบแทนจากเงินปันผลปี 2570 น่าสนใจมากที่ 10%
อย่างไรกก็ตามหลังจากที่ตลาดเกิด correction จากกระแสความกังวลของหุ้นเทคโนโลยีโลก และ ความกังวลเกี่ยวกับเกณฑ์การกำกับดูแลการลงทุนใน data center ดัชนี SET ในปัจจุบันอยู่ที่ระดับใกล้ ๆ +2.0 SD เหนือ forward earnings yield gap เฉลี่ย 10 ปี ซึ่งดูน่าสนใจที่จะเข้ามาลงทุนได้แล้ว
โดยในบทวิเคราะห์ฉบับนี้ ปรับลดเป้าดัชนีปี 2570 ลงมาอยู่ที่ 1,711 ท่ามกลางภาวะที่ตลาดระมัดระวังกับหุ้นกลุ่มเทคโนโลยีโลก, กำไรปี 2570 ที่โตปานกลางจากฐานที่สูงของบริษัทในกลุ่มพลังงาน อย่างไรก็ตาม เป้าดัชนีใหม่ของเรายังมี upside อีก 17% จากระดับปัจจุบัน ทั้งนี้ ดังที่เราเน้นให้เห็นใน figure 11 เรามองว่าหุ้นหลักในกลุ่มธนาคาร, การบริโภค และ ไฟฟ้าน่าจะเป็นตัวขับเคลื่อนดัชนี SET ในปี 2570
ยอดนิยม
ถอดรหัสกลยุทธ์ และโอกาสการเติบโตของ NCP
PTT ได้อานิสงส์ LNG ขาขึ้น แต่ติดหล่มกับนโยบายภาครัฐ ที่ยังฉุดแผนสร้างมูลค่าธุรกิจ
หุ้นไทยโดนชอร์ตเซลไม่หยุด! มูลค่าขายชอร์ตต่อวันยังพุ่งสูง สวนทางหุ้นไต้หวันสั่งคุมเข้ม
STECON ลงทุนใหม่ทำเงิน Data Center สร้างผลตอบแทน 200 ลบ./ปี จับตา Q4 โกยงานเพิ่ม 2.6 หมื่นล้าน
IRPC ซุ่มดีล “พันธมิตร” หวังปั้น Data Center จับตาชัดเจนต้นปี 70
ที่เกี่ยวข้อง