หากจะพูดถึงบริษัทจดทะเบียนไทยคู่แม่ลูกที่เคยได้รับความสนใจจากนักลงทุนเป็นอันดับต้นในช่วงที่ผ่านมา ก็คงต้องมีบริษัท บีทีเอส กรุ๊ป โฮลดิ้งส์ จำกัด (มหาชน) หรือ BTS และ บริษัท วีจีไอ จำกัด (มหาชน) หรือ VGI อย่างแน่นอน แต่ด้วยผลการดำเนินงานที่ปรับตัวลดลงจนทำให้ความน่าสนใจลดลงตามไปด้วย
นักวิเคราะห์บริษัทหลักทรัพย์ กรุงศรี จำกัด (มหาชน) ให้มุมมองว่า BTS ในปี 2570 ผลการดำเนินงานยังคงผลขาดทุนที่ 2.9 พันล้านบาท ซึ่งถูกกดดันโดยผลขาดทุนจากสายสีชมพูและสายสีเหลือง ผลขาดทุนจาก Visionary Park และต้นทุนที่เพิ่มขึ้นจากบริษัทย่อยอย่าง RABBIT
อย่างไรก็ตาม นโยบายค่าโดยสารที่ถูกลงจะช่วยหนุนปริมาณผู้โดยสารของสายสีชมพูและสายสีเหลือง การวิเคราะห์ sensitivity หากจำนวนผู้โดยสารเพิ่มขึ้น 40% จากสมมติฐานฐาน (base-case) ที่ 60,000 เที่ยว/วัน สำหรับสายสีชมพู และ 40,000เที่ยว/วัน สำหรับสายสีเหลือง จะช่วยลดผลขาดทุนของทั้งสองสายลงเหลือ 1.2 พันล้านบาท จาก 1.6 พันล้านบาท
ขณะที่ประมาณการผลขาดทุนของ BTS ในปี 2571 จะลดลงเหลือ 1.36 พันล้านบาท จากเดิมที่ 1.8 พันล้านบาท เหตุผลจากการวิเคราะห์ sensitivity ที่การเพิ่มขึ้นของจำนวนผู้โดยสาร 40% เป็นเพราะว่าปริมาณผู้โดยสารของสายสีชมพูและสายสีเหลืองเพิ่มขึ้นเกือบ 80% ในช่วงเปิดให้บริการฟรีระหว่างวันที่ 26 ม.ค. จนถึง 31 ม.ค. 2568 อย่างไรก็ตาม การกลับมาจัดเก็บค่าโดยสารจะทำให้อัตราการเติบโตของจำนวนผู้โดยสารต่ำกว่าระดับดังกล่าว
ทั้งนี้ ยังคงยืนยันคำแนะนำ“ซื้อ”สำหรับ BTS ด้วยราคาเป้าหมายที่ 3.57 บาท โดยยอมรับว่า BTS เป็นหุ้นที่มีมูลค่าถูก โดยซื้อขายที่ระดับต่ำ อย่างไรก็ตาม มองว่ามีปัจจัยกระตุ้นค่อนข้างจำกัดที่จะผลักดันราคาหุ้นให้ปรับตัวขึ้นในระยะใกล้
พร้อมกันนี้ นักวิเคราะห์บริษัทหลักทรัพย์ กรุงศรี จำกัด (มหาชน) ผู้บริหาร VGI คาดผลการดำเนินงานงวดไตรมาส 3/70 (ต.ค.-ธ.ค.69) เติบโตจากไตรมาสก่อน ตามฤดูกาลที่เป็นช่วงไฮซีซั่นของธุรกิจสื่อโฆษณา แต่การเติบโตเมื่อเทียบช่วงเดียวกันของปีก่อน ยังเป็นเรื่องท้าทายจากแรงกดดันทางด้านภาวะเศรษฐกิจและความเชื่อมั่นผู้บริโภค
โดยผู้บริหาร VGI คาดได้ประโยชน์จากมาตรการค่าโดยสารรถไฟฟ้าสูงสุดไม่เกิน 45 บาทต่อเที่ยว ครอบคลุมทุกสายในกรุงเทพฯ และปริมณฑล กำหนดเริ่มตั้งแต่ 1 ม.ค.70 หนุนปริมาณผู้โดยสารเติบโตสนับสนุนการปรับขึ้นค่าโฆษณาบนสถานี BTS เฉลี่ย 3-5% ต่อปี
ขณะเดียวกัน ผู้บริหาร VGI เผยการศึกษาโครงการลงทุนใหม่ (จากที่มีเงินสดและรายการเทียบเท่ากว่า 2 หมื่นล้านบาทจากการเพิ่มทุน PP เมื่อปลายปี 67 และจากการขายเงินลงทุน) น่าจะมีความชัดเจนภายในเดือน มี.ค.70
โดยมีมุมมอง Neutral ต่อข้อมูลที่ได้จากงานประชุม แนวโน้มผลการดำเนินงานจากธุรกิจหลัก (สื่อนอกบ้าน, Digital Services, Distribution) ยังไม่มีสัญญาณเติบโตอย่างชัดเจน
ส่วนโอกาสจากมาตรการค่าโดยสารรถไฟฟ้า 45 บาท ยังมีความเสี่ยงจากความพร้อมของระบบตั๋วร่วม และการประสานงานระหว่างหลายหน่วยงานและหลายผู้รับสัมปทาน และยังคงไม่มีความชัดเจนของโครงการลงทุนใหม่เพื่อลดความเสี่ยงจากสัญญาสัมปทานสื่อโฆษณาบน BTS ที่กำลังจะสิ้นสุดในปี 72 (เดือน พ.ค.)
ดังนั้นแนะนำ “ถือ” และราคาเป้าหมายปี 70 ที่ 1.19 บาท แม้ราคาหุ้น VGI จะปรับตัวลงกลับมามี Upside 38% หลังประเด็นการอายัดหุ้นของ ปปง. ตั้งแต่ปลายเดือน ต.ค. 69 อย่างไรก็ตาม มองว่าประเด็นดังกล่าวยังเป็น Overhang ต่อการนำเงินที่ได้จากการเพิ่มทุน (PP) ไปสร้างผลตอบแทนในอนาคต ทำให้ราคาเป้าหมายมีดาวน์ไซด์ได้อีกราว 30%
ขณะที่การฟื้นตัวของกำไรในปี 70 มาจากส่วนแบ่งกำไรจากบริษัทร่วมที่เพิ่มขึ้นและภาระภาษีที่ลดลง มากกว่าการฟื้นตัวของธุรกิจหลัก ที่ยังไม่มีสัญญาณเติบโตอย่างชัดเจน นอกจากนี้ ยังมีความไม่แน่นอนในการต่อสัญญาสัมปทานบริหารสื่อโฆษณาบนสถานี BTS ที่จะสิ้นสุดในปี 72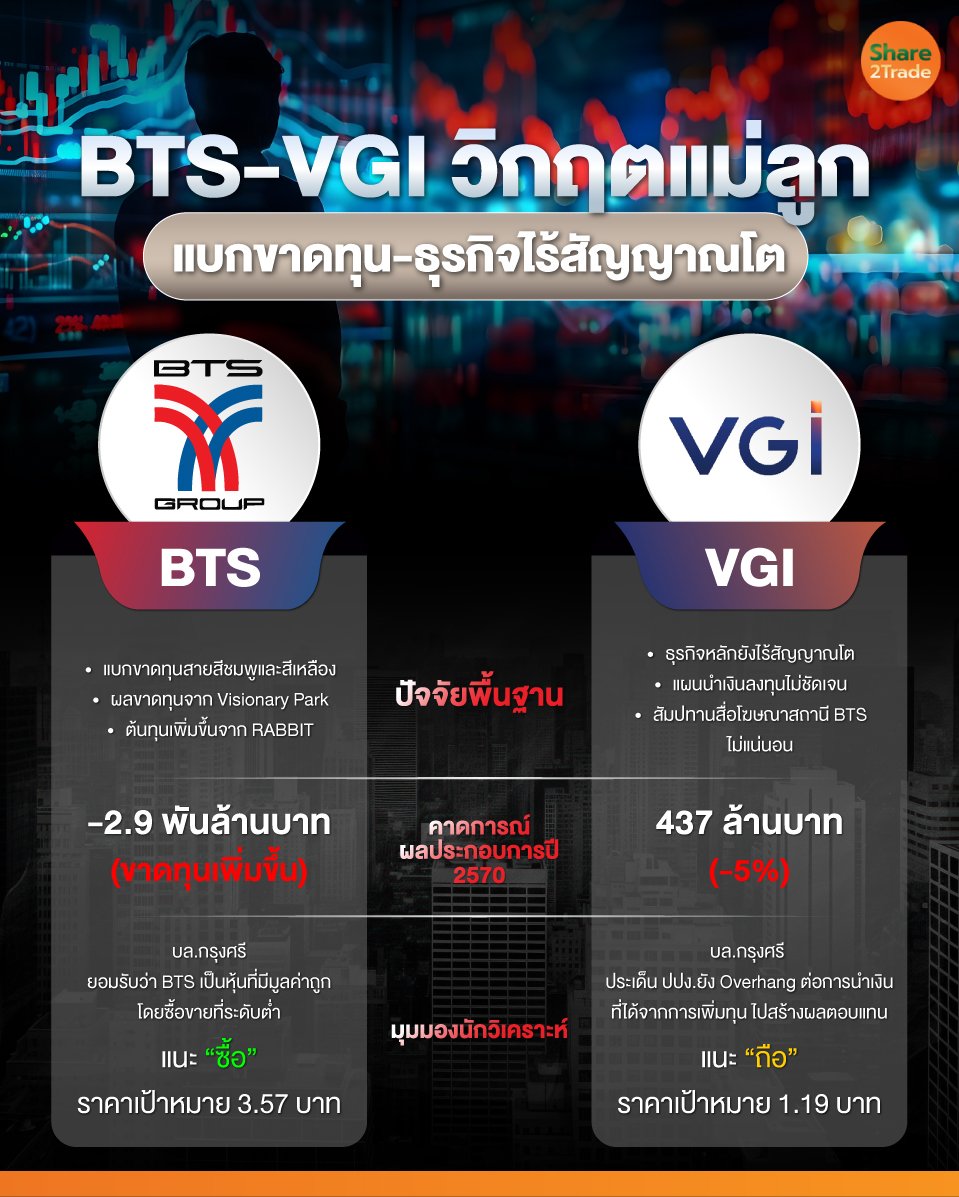
ยอดนิยม
ถอดรหัสกลยุทธ์ และโอกาสการเติบโตของ NCP
PTT ได้อานิสงส์ LNG ขาขึ้น แต่ติดหล่มกับนโยบายภาครัฐ ที่ยังฉุดแผนสร้างมูลค่าธุรกิจ
หุ้นไทยโดนชอร์ตเซลไม่หยุด! มูลค่าขายชอร์ตต่อวันยังพุ่งสูง สวนทางหุ้นไต้หวันสั่งคุมเข้ม
STECON ลงทุนใหม่ทำเงิน Data Center สร้างผลตอบแทน 200 ลบ./ปี จับตา Q4 โกยงานเพิ่ม 2.6 หมื่นล้าน
IRPC ซุ่มดีล “พันธมิตร” หวังปั้น Data Center จับตาชัดเจนต้นปี 70
ที่เกี่ยวข้อง