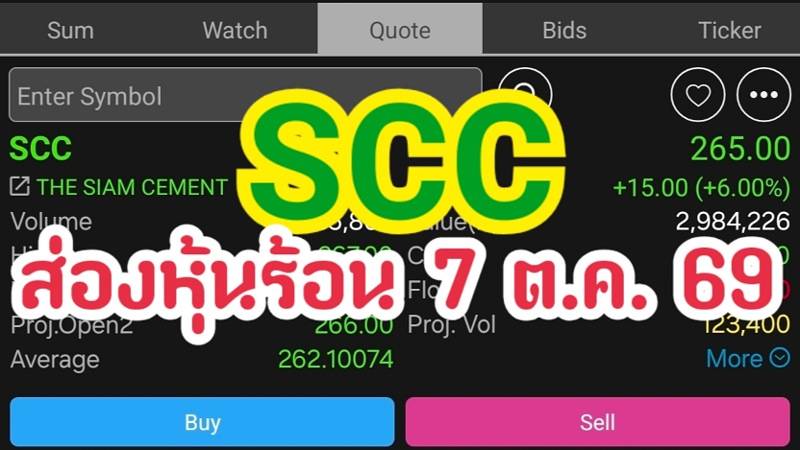
ราคาหุ้น SCC (บมจ.ปูนซิเมนต์ไทย) ปิดตลาดภาคเช้าไปที่ราคา 265.00 บาท ปรับเพิ่มขึ้น 15.00 บาท หรือ 6.00% โดยมีปัจจัยบวกหลายด้านเข้ามาหนุนพร้อมกัน ดังนี้
• ความชัดเจนที่คืบหน้าของดีล JV ในการร่วมทุนกับ PTTGC ในกลุ่มธุรกิจโอเลฟินส์และโพลิโอเลฟินส์ ซึ่งผู้บริหารระบุว่าผลการศึกษามีความก้าวหน้าไปมากและคาดว่าจะได้ข้อสรุปภายในเดือนตุลาคมนี้ โดยตลาดคาดหวังผลประโยชน์เชิงยุทธศาสตร์ (Synergy) ทั้งการบริหารจัดการวัตถุดิบให้ยืดหยุ่นขึ้น การเพิ่มประสิทธิภาพโรงงาน และการต่อยอดสู่ผลิตภัณฑ์ปลายน้ำ
• ฝ่ายวิจัย CLSA ปรับเพิ่มน้ำหนักและคงคำแนะนำ "Outperform" พร้อมให้ราคาเป้าหมายที่ 280 บาท (สูงกว่าราคาอ้างอิงเดิมราว 12%) โดยมองว่าการปรับโครงสร้างธุรกิจของ SCC จะเป็นปัจจัยสำคัญที่ช่วยยกระดับกระแสเงินสดให้กลับมาแข็งแกร่งในระยะยาว ดึงดูดแรงเก็งกำไรเข้าสู่หุ้นอย่างคึกคัก
• โครงการปรับปรุงวัตถุดิบ (Ethane Feedstock) ของโครงการ Long Son Petrochemicals (LSP) ในเวียดนาม มีความคืบหน้าแล้วเกือบ 70% และมีแนวโน้มเสร็จเร็วกว่ากำหนดราว 1 ไตรมาส ซึ่ง CLSA ประเมินว่าหากกลับมาเดินเครื่องเต็มรูปแบบหลังโครงการแล้วเสร็จ จะสามารถสร้างกำไรได้สูงถึง 250–300 ล้านดอลลาร์ต่อปี
• ตลาดขานรับประมาณการกำไรสุทธิปี 2569 ที่คาดว่าจะเติบโตก้าวกระโดดขึ้นมาอยู่ที่ราว 23,238 ล้านบาท (จาก 14,075 ล้านบาทในปี 2568) และมีแนวโน้มขยายตัวต่อเนื่องแตะระดับ 25,220 ล้านบาท และ 28,047 ล้านบาท ในปี 2570–2571 ตามลำดับ โดยมีดีล JV และโครงการ LSP เป็นหัวเจาะสำคัญในการลดภาระหนี้และเสริมความแข็งแกร่งทางการเงิน
ที่เกี่ยวข้อง