SCC เดินเกมเชิงกลยุทธ์ครั้งสำคัญ ต่อยอดการเติบโต ผสานกำลัง Synergy โบรกฯ ชู OUTPERFORM" เป้าหมาย 280 บาท


บริษัทปูนซิเมนต์ไทย จำกัด (มหาชน) หรือ SCG (SCC) เผยทิศทางและกลยุทธ์การดำเนินธุรกิจ โดยเน้นย้ำถึงก้าวสำคัญในการปรับโครงสร้างธุรกิจ (Transformation) เพื่อสร้างการเติบโตอย่างยั่งยืน เพิ่มความยืดหยุ่นทางธุรกิจ และยกระดับกระแสเงินสดให้แข็งแกร่งในระยะยาว
จากการประเมินของนักวิเคราะห์ (บทวิเคราะห์จาก CLSA) มีประเด็นไฮไลท์สำคัญ 3 ด้าน ได้แก่
1. ผสานกำลัง Synergy สร้างผลกระทบเชิงบวกต่อกำไรสุทธิ (Bigger Assets & Synergy):
แม้ว่าสัดส่วนการถือหุ้นของ SCG ในโครงการร่วมทุน (Joint Venture) กับ PTTGC ในสัดส่วนที่น้อยกว่าแต่มีนัยยะสำคัญ (significant shareholder) เมื่อเทียบกับอีกฝ่าย แต่จากการรวมฐานสินทรัพย์ที่ใหญ่ขึ้น และประโยชน์ที่ได้จากการผนึกกำลังทางธุรกิจ (Synergy) ทั้งการบริหารจัดการวัตถุดิบ (Feedstock Flexibility) และการเพิ่มประสิทธิภาพการผลิตโอเลฟินส์ รวมถึงโอกาสการขยายธุรกิจ downstream จะช่วยเพิ่มความสามารถในการแข่งขันอย่างมีนัยสำคัญ ส่งผลให้ผลกระทบต่อกำไรสุทธิมีโอกาสสูงขึ้นในระยะยาว
2. เสริมสร้างกระแสเงินสดและผลประโยชน์กลับสู่บริษัทแม่ (Strong Cash Flow)
การดำเนินกลยุทธ์ดังกล่าวจะช่วยสร้างกระแสเงินสดที่แข็งแกร่งกลับสู่บริษัทแม่ได้อย่างมีนัยสำคัญภายในปี 2028 ซึ่งจะช่วยลดภาระหนี้สิน ยกระดับงบการเงินให้แข็งแกร่งยิ่งขึ้น และพร้อมรองรับการเติบโตในธุรกิจคาร์บอนต่ำ (Low-carbon cement) รวมถึงวัสดุก่อสร้างและเคมีภัณฑ์ในภูมิภาคอาเซียน
3. เดินหน้าโครงการ Transformation หลักของกลุ่ม SCG (Transformative Projects):
ดีลร่วมทุนนี้ถือเป็นหนึ่งในโครงการ Transformation ครั้งสำคัญของกลุ่ม SCG ควบคู่ไปกับความคืบหน้าของโครงการปรับเปลี่ยนมาใช้วัตถุดิบก๊าซอีเทนในโครงการ Long Son Petrochemicals (LSP) ประเทศเวียดนาม ซึ่งคืบหน้าไปแล้วเกือบ 70% และคาดว่าจะแล้วเสร็จเร็วกว่ากำหนด รวมทั้งการขยายการลงทุนในธุรกิจซีเมนต์ในเวียดนาม เพื่อปูทางสู่การเป็นผู้นำในภูมิภาคอาเซียนอย่างมั่นคง
นักวิเคราะห์ยังคงมุมมองเชิงบวกต่อทิศทางและการพัฒนาของ SCG โดยคงคำแนะนำ "OUTPERFORM" สำหรับหุ้น SCC ที่ราคาเป้าหมาย 280 บาท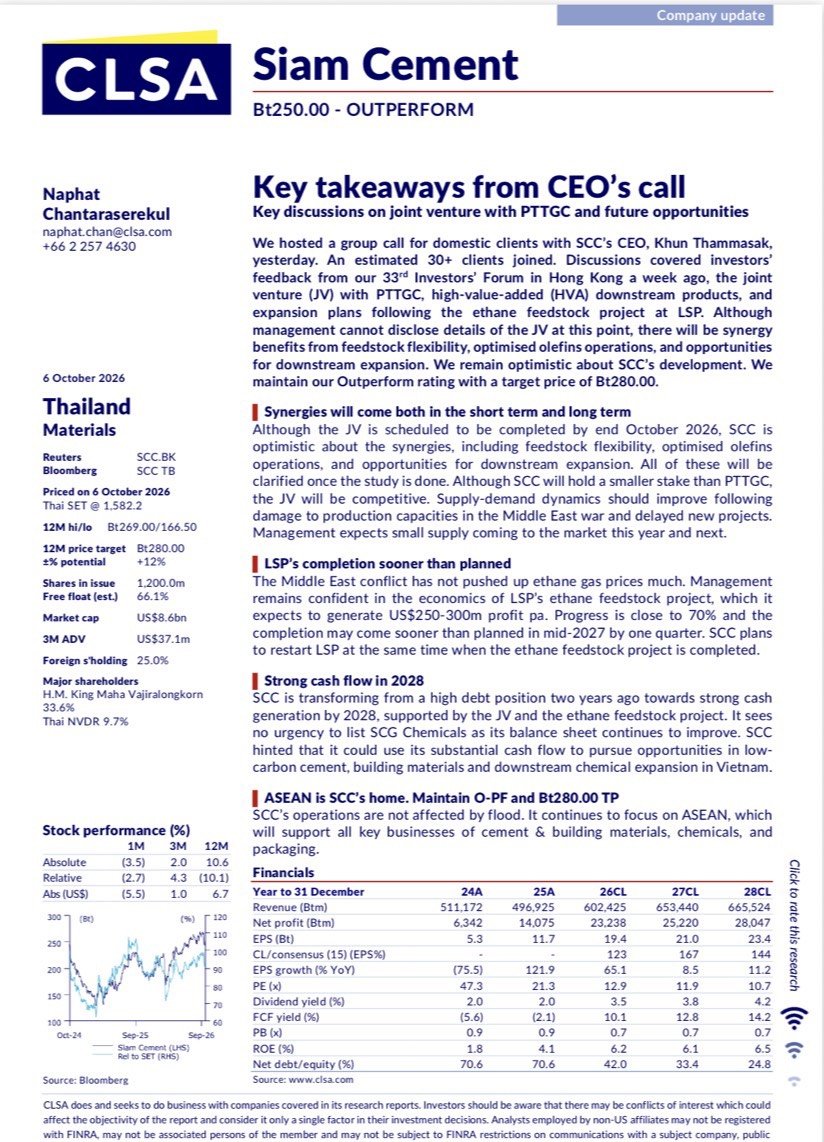
ที่เกี่ยวข้อง