TIPAK กู้เงินแจกปันผลก่อน IPO ระดมทุนใช้หนี้ 170 ลบ. ใช้เงินลงทุนเพื่อการโตเพียง 20 ล้านบาท


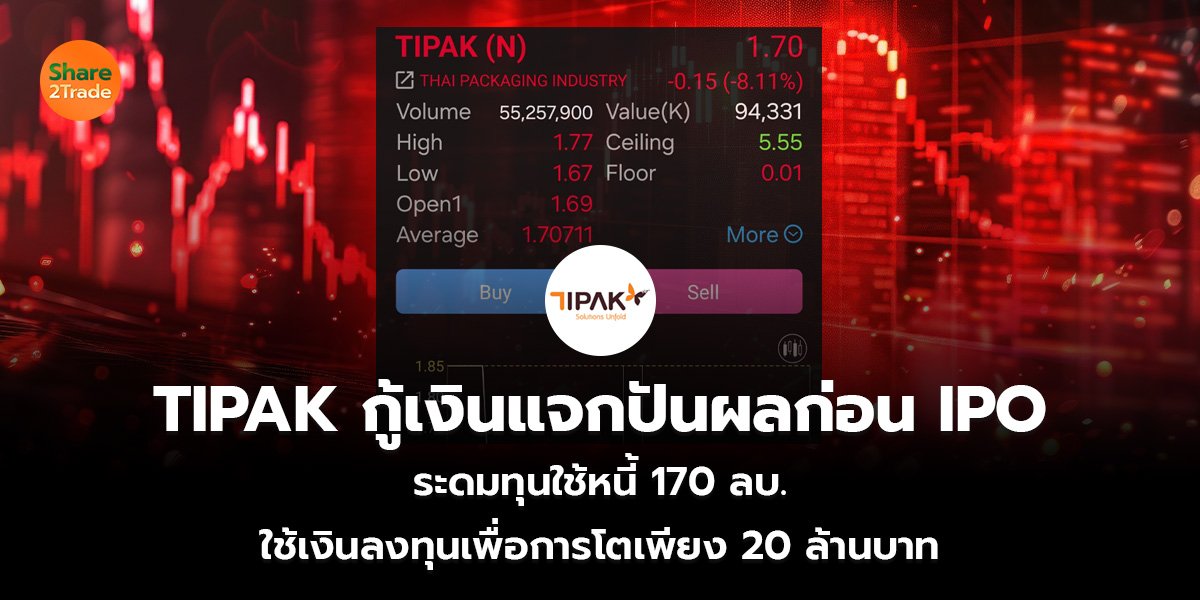
บริษัท อุตสาหกรรมไทยบรรจุภัณฑ์ จำกัด (มหาชน) หรือ TIPAK เข้าซื้อขายวันแรกในตลาดหลักทรัพย์แห่งประเทศไทย (SET) ด้วยราคาเปิดการซื้อขายที่ 1.69 บาท ลดลง 8.65% จากไอพีโอ 1.85 บาท
ล่าสุดจากการสำรวมข้อมูลในแบบรายการแสดงข้อมูล (ไฟลิ่ง) พบว่า เมื่อวันที่13 สิงหาคม 2569 ได้มีมติอนุมัติการจ่ายเงินปันผลระหว่างกาลให้แก่ผู้ถือหุ้นเดิมของบริษัทฯ ในอัตราหุ้นละ 0.36736 บาท คิดเป็นจำนวนเงินรวม 150.00 ล้านบาท ซึ่งเป็นการทำรายการก่อนการเสนอขายหุ้นสามัญเพิ่มทุนต่อประชาชนเป็นครั้งแรก โดยในวันที่31 สิงหาคม 2569
โดยบริษัทฯ จ่ายเงินปันผลเป็นเงินสดจากเงินกู้ยืมระยะสั้นจากสถาบันการเงินจำนวน 80.00 ล้านบาท และส่วนที่เหลือเป็นเงินปันผลค้างจ่ายจำนวน 70.00 ล้านบาท โดยบริษัทฯจะทยอยจ่ายเงินปันผลค้างจ่ายในเดือนกันยายนถึงธันวาคม 2569 จากกระแสเงินสดจากการดำเนินงาน
ทั้งนี้การจ่ายเงินปันผลระหว่างกาลดังกล่าวจะส่งผลให้กำไรสะสมและส่วนของผู้ถือหุ้นของบริษัทฯ ลดลง ขณะที่การกู้ยืมเงินระยะสั้นจากสถาบันการเงินจะส่งผลให้หนี้สินหมุนเวียนและต้นทุนทางการเงินของบริษัทฯ เพิ่มขึ้น รวมถึงอาจทำให้อัตราส่วนทางการเงินของบริษัทฯ เปลี่ยนแปลงไป
นักวิเคราะห์บริษัทหลักทรัพย์ ทิสโก้ จำกัด มองว่า การจ่ายปันผลก่อน IPO และภาระหนี้คือจุดที่ต้องจับตา โดยบริษัทฯ จ่ายเงินปันผล 363.40 ล้านบาทในปี 2567 คิดเป็น 213% ของกำไรสุทธิ 170.21 ล้านบาท
รวมถึงจ่ายอีก 40.83 ล้านบาทในครึ่งปีแรก 69 และคณะกรรมการอนุมัติปันผลระหว่างกาลอีก 150.00 ล้านบาท เมื่อ 13 ส.ค. 69 ก่อน IPO โดยใช้เงินกู้ระยะสั้น 80.00 ล้านบาท และตั้งเป็นปันผลค้างจ่าย 70.00 ล้านบาท ส่งผลให้ D/E (pro forma) เพิ่มเป็น 1.42 เท่า อัตราส่วนสภาพคล่องลดเหลือ 0.79 เท่า และ DSCR ลดเหลือ 1.05 เท่า ต่ำกว่าเงื่อนไขเงินกู้ที่ 1.20 เท่า แม้ธนาคารวัดจากงบปี และบริษัทฯ ประมาณการ DSCR สิ้นปี 69 ที่ 2.40 เท่า
ข้อสังเกตคือเงิน IPO 170.00 ล้านบาท หรือ 68% ของเงินระดมทุนสุทธิ ถูกจัดสรรไปชำระหนี้ ซึ่งในทางปฏิบัติคือการเติมงบดุลกลับหลังเงินไหลออกไปยังผู้ถือหุ้นเดิม นอกจากนี้ส่วนของผู้ถือหุ้น 1,091.47 ล้านบาท มีส่วนเกินทุนจากการตีราคาที่ดินและอาคารรวมอยู่ราว 414 ล้านบาท จึงควรอ่านมูลค่าตามบัญชีด้วยความระมัดระวัง
โดยการระดมทุนตามวัตถุประสงค์ในครั้งนี้มุ่งเน้นการปรับโครงสร้างการเงินเป็นหลัก โดยชำระคืนเงินกู้ 170.00 ล้านบาท ซึ่งจะช่วยลดต้นทุนทางการเงินและดึง D/E กลับมาที่ราว 1.0 เท่า (ประมาณการของฝ่ายวิจัย)
ขณะที่เงินลงทุนเพื่อการเติบโตจริงมีเพียง 20.17 ล้านบาท สำหรับปรับปรุงเครื่องจักรเพื่อเพิ่มประสิทธิภาพ ไม่ใช่การขยายกำลังการผลิต
โดยมีปัจจัยที่ต้องติดตามต่อ ได้แก่ 1) อัตรากำไรขั้นต้นในช่วงราคากระดาษขาขึ้น และความสามารถในการส่งผ่านต้นทุน 2) กำไรก่อนภาษีในครึ่งหลังปี 69 เทียบกับปีก่อน 3) สัดส่วนรายได้กล่องและอัตราการใช้กำลังการผลิตสายกล่อง 4) อัตราภาษีที่แท้จริงรายไตรมาส ซึ่งจะสะท้อนว่าวงเงินยกเว้นภาษี BOI ใกล้หมดหรือไม่ 5) DSCR ณ สิ้นปี 2569
ความเสี่ยง: 1) ความผันผวนของราคากระดาษม้วนซึ่งคิดเป็นราว 78–81% ของต้นทุนขาย และการส่งผ่านต้นทุนที่ล่าช้า 2) การพึ่งพิงผู้จำหน่ายวัตถุดิบรายใหญ่ 1 รายที่สัดส่วนเกิน 30% ของยอดซื้อ 3) การแข่งขันด้านราคาจากผู้ผลิตครบวงจรและสินค้านำเข้าจากจีน
4) ผู้ถือหุ้นใหญ่กลุ่มมั่นสินธรถือรวม 73.97% หลัง IPO และหุ้นของผู้มีส่วนร่วมในการบริหารที่ไม่ติด Silent Period 19.03% 5) งบการเงินปี 2566–2567 มีการปรับปรุงใหม่ จากการประเมินมูลค่าเบื้องต้นด้วย PER ย้อนหลัง 1 ปี ที่ราคา IPO 1.85 บาท คิดเป็น 8.63 เท่า ต่ำกว่าค่าเฉลี่ยกลุ่มที่ 12.35 เท่า แต่สะท้อนกำไรที่ได้แรงหนุนจาก BOI ชั่วคราว มองว่าราคา IPO มีความเหมาะสม
ยอดนิยม
หุ้นรพ.กำไรฟื้นเร็ว นทท.ตะวันออกกลางคืนสนาม โบรกฯ ชู BH-PR9-BDMS เด่นสุด
กำไรบจ. Q3 จ่อพุ่งแรง 39% พลังงาน-ส่งออก-ท่องเที่ยวติดเทอร์โบ ฟากหุ้นแบงก์! สวนตลาดงบดิ่ง
PTT ขึ้น XD วันที่ 7 ต.ค.นี้ รับปันผลระหว่างกาล 1.40 บาท ลุ้นโอกาสคว้ายีลด์ปันผล 3.37%
ผวา! น้ำท่วม 4-7 ต.ค.นี้ โบรกฯ คาดเสียหายหมื่นล้าน ฉุดเศรษฐกิจไทยไตรมาส 3-4
เปิดคาดการณ์เงินปันผลครึ่งปีหลัง 69 หุ้นกลุ่มธนาคาร
ที่เกี่ยวข้อง