วานนี้ ตลาดหุ้นสหรัฐฯ ยังคงดีดตัวได้ต่อเนื่องราว 0.2 - 0.3% จากแรงคาดหวังว่า Fed จะปรับลดดอกเบี้ยในปีหน้า ซึ่งส่วนหนึ่งสะท้อนได้จาก Bond Yield สหรัฐฯ ที่ปรับตัวลดลงมาเรื่อยๆ และถ้าหากนับตั้งแต่ต้นเดือน ธ.ค. 66 Bond Yield 2 ปี ขยับลงราว 18 bps. ขณะที่ Bond Yield 10 ปี ร่วงลงมาแล้วกว่า 30 bps. (เทียบเท่ากับการปรับลดดอกเบี้ย 1 ครั้ง) โดยมุมมองดังกล่าวไหลเข้าสู่สินทรัพย์เสี่ยง แทนการหนีเข้า สินทรัพย์ปลอกภัย ทำให้ล่าสุด Dollar Index อ่อนค่าลงใกล้หลุด 100 จุดแล้ว
ส่วนการดำเนินนโยบายการเงินในบ้านเรา เชื่อว่าจะมีแนวโน้มที่ผ่อนคลายมากขึ้นในระยะถัดไป เพื่อให้เอื้อต่อการการกระตุ้นเศรษฐกิจของรัฐบาล รวมถึงทิศทางของเงินเฟ้อไทยคาดว่าจะอยู่ในกรอบเป้าหมายที่ 1-3% ซึ่งเป็นระดับมติ ค.ร.ม. ได้อนุมัติไปเมื่อวันอังคารที่ผ่านมา (26 ธ.ค.)
ฝ่ายวิจัยฯ บล. เอเซีย พลัส นอก ได้ทำการประเมิน Senstivity พบว่า เงินเฟ้อบ้านเราอาจแตะที่ 3%YoY ในช้วงปลายปีหน้า ภายใต้สมมติฐาน CPI Growth ของไทยทุกเดือนในปี 2567 ขยายตัว 0.3%MoM อย่างไรก็ตาม CPI Growth ไทยในอดีตดีดตัวเกิน 0.3%MoM เกิดขึ้นไม่ได้บ่อยมากนัก จึงคาดว่าเงินเฟ้อไม่น่าสูงกว่ากรอบเป้าหมายที่กำหนดไว้ ซึ่งเชื่อว่าเป็นแรงหนุนเปิดทางให้ กนง. ผ่อนคลายนโยบายการเงินได้ง่ายขึ้น
สรุป เม็ดเงินยังไหลเข้าสู่สินทรัพย์เสี่ยงได้ดี บนความคาดหวังว่า Fed จะปรับลดดอกเบี้ยในปีหน้า ซึ่งส่วนหนึ่งสะท้อนได้จาก Bond Yield สหรัฐฯ ที่ปรับตัวลดลงมาเรื่อยๆ ส่วนในบ้านเราประเด็นเงินเฟ้อที่ฝ่ายวิจัยฯ ได้ทำการประเมิน Senstivity พบว่าเป็นไปได้ค่อนข้างยากที่จะเกิดนกรอบเป้าหมายที่ 1-3% จึงเชื่อว่าเป็นแรงหนุนเปิดทางให้ กนง. ผ่อนคลายนโยบายการเงินได้ง่ายขึ้น
ยอดนิยม
PTG ดัน “ไพศาล แคปปิตอล” ธุรกิจสินเชื่อรถบรรทุกเข้าตลาดหุ้น Q3/70 ตั้งเป้า 5 ปี พอร์ตสินเชื่อแตะ 10,000 ลบ.
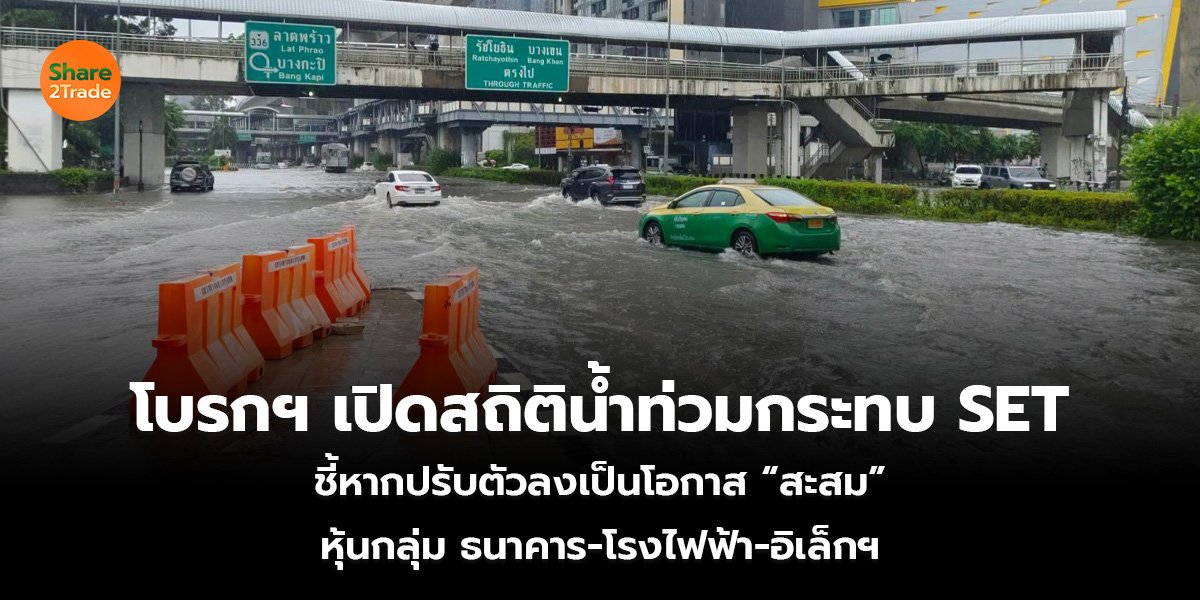
โบรกฯ เปิดสถิติน้ำท่วมกระทบ SET ชี้หากปรับตัวลงเป็นโอกาส “สะสม” หุ้นกลุ่มธนาคาร-โรงไฟฟ้า-อิเล็กฯ
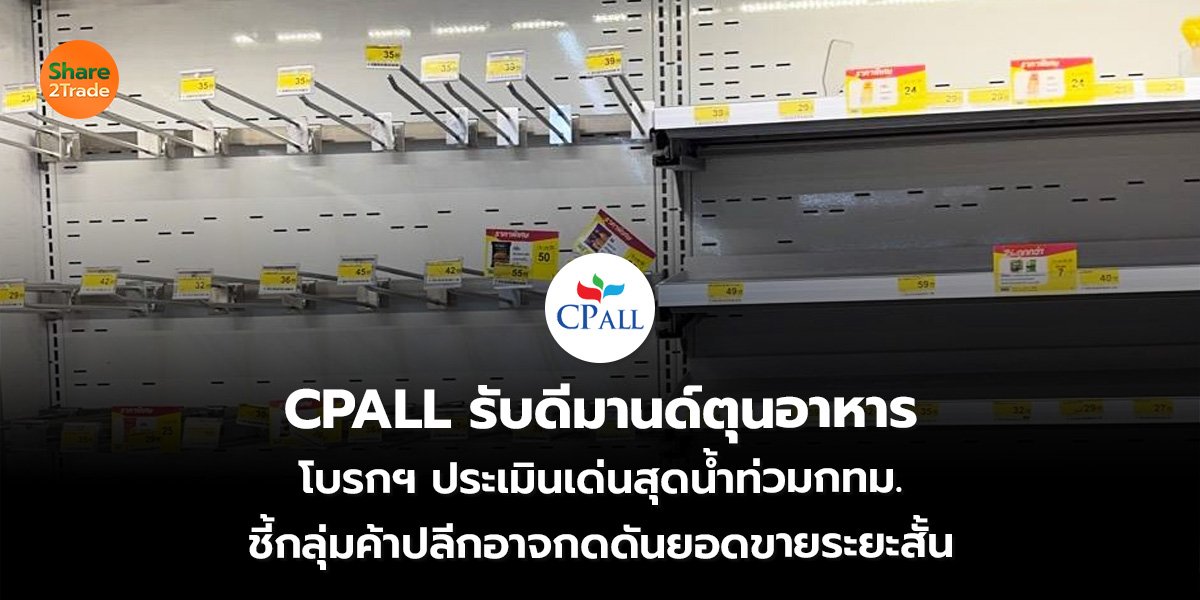
CPALL รับดีมานด์ตุนอาหาร โบรกฯ ประเมินเด่นสุดน้ำท่วมกทม. ชี้กลุ่มค้าปลีกอาจกดดันยอดขายระยะสั้น
DELTA-HANA-KCE กำไรครึ่งหลังเติบโตเด่น รับดีมานด์ AI-Data Center
เช็คฟอร์มหุ้นธนาคาร ปี 69 แบงก์ไหนราคาเพิ่มขึ้นมากสุด
ที่เกี่ยวข้อง