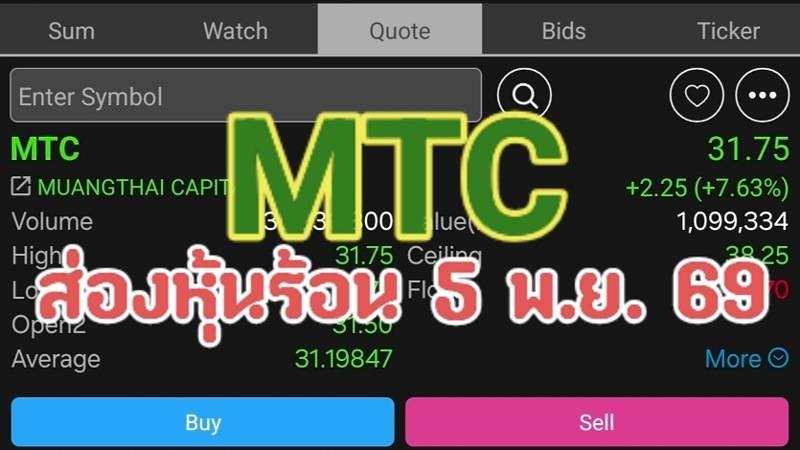
ราคาหุ้น MTC ปิดตลาดภาคเช้าไปที่ราคา 31.75 บาท ปรับเพิ่มขึ้น 2.25 บาท หรือ 7.63% โดยมีปัจจัยหนุนสำคัญทั้งจากระดับมาโคร ระดับกลุ่มอุตสาหกรรม และปัจจัยพื้นฐานเฉพาะตัว ดังนี้
1. แรงเก็งกำไรผลประกอบการ Q3/2569 ที่คาดว่าจะออกมาเติบโตแกร่ง
• ลุ้นกำไรเฉียด 2,000 ล้านบาท:** ตลาดและโบรกเกอร์ (เช่น บล.ทิสโก้ และ บล.ทรีนีตี้) คาดการณ์งบไตรมาส 3/2569 ที่กำลังจะประกาศช่วงกลางเดือนพฤศจิกายนว่า กำไรสุทธิจะเติบโตในระดับ 13–14% YoY (ใกล้เคียง 2,000 ล้านบาท)
• พอร์ตสินเชื่อขยายตัวต่อเนื่อง: ยอดปล่อยสินเชื่อรวมมีแนวโน้มทะลุระดับ1.94 แสนล้านบาท** เติบโตตามเป้าหมายของบริษัท สะท้อนความต้องการสินเชื่อฐานรากที่ยังคงแข็งแกร่ง
2. อัตราผลตอบแทนพันธบัตร (Bond Yield) อ่อนตัวลง
• ปัจจัยบวกต่อกลุ่ม Finance/Non-Bank: การปรับตัวลงของ บอนด์ยีลด์ ช่วยลดความกังวลเรื่องต้นทุนทางการเงินของกลุ่มสินเชื่อและไฟแนนซ์ โดย MTC ซึ่งเป็นผู้นำในกลุ่มลีสซิ่งจึงได้รับแรงหนุนเชิงบวก (Risk-on Sentiment) เข้ามามากที่สุดในกลุ่ม
3. ประสบความสำเร็จในการออกหุ้นกู้ และต้นทุนเงินกู้ยืมที่ผ่อนคลาย
• ขายหุ้นกู้ Social Bond หมดเกลี้ยง:** MTC เพิ่งประสบความสำเร็จในการเสนอขายหุ้นกู้มูลค่ารวม 4,000 ล้านบาท สะท้อนถึงสภาพคล่องทางการเงินที่แข็งแกร่ง และความเชื่อมั่นของนักลงทุนสถาบัน/รายย่อยต่อตั๋วเงินและฐานะการเงินของบริษัท
• การสนับสนุนจากสถาบันการเงินระดับโลก:** มีการร่วมลงทุนและการสนับสนุนด้านการเงินจากสถาบันการเงินระหว่างประเทศ (เช่น IFC) ช่วยให้ภาพรวมต้นทุนทางการเงิน (Cost of Funds) มีเสถียรภาพและบริหารจัดการได้ดีขึ้น
4. คุณภาพสินทรัพย์ (Asset Quality) เริ่มทรงตัว
• ตลาดเริ่มคลายความกังวลเกี่ยวกับปัญหาหนี้เสีย (NPL) และการตั้งสำรอง (Credit Cost) เนื่องจากคุณภาพลูกหนี้เริ่มควบคุมได้ดีขึ้น ส่งผลให้เกิดแรงซื้อเก็งกำไรเพื่อฟื้นตัว (Technical Rebound) หลังราคาหุ้นปรับตัวสะท้อนปัจจัยลบไปพอสมควรในช่วงก่อนหน้า
5. มุมมองจากนักเคราะห์ (Consensus Target Price)
• นักวิเคราะห์ส่วนใหญ่คงคำแนะนำ "ซื้อ"ให้ราคาเป้าหมาย (IAA Consensus Target Price) เฉลี่ยอยู่ในช่วง 42.50 – 55.00 บาท ซึ่งเมื่อเทียบกับราคาหุ้นปัจจุบัน (ประมาณ 31 บาท) ยังมีส่วนต่าง (Upside) ค่อนข้างสูง ดึงดูดนักลงทุนทั้งสถาบันและรายย่อยเข้ามาร่วมเก็บหุ้นเข้าพอร์ต
ที่เกี่ยวข้อง