SCGD โชว์กำไรเติบโต 163% ในไตรมาส 3 พร้อมเดินหน้าสู่ EBITDA 3,500 ล้านบาท ในปี 2571


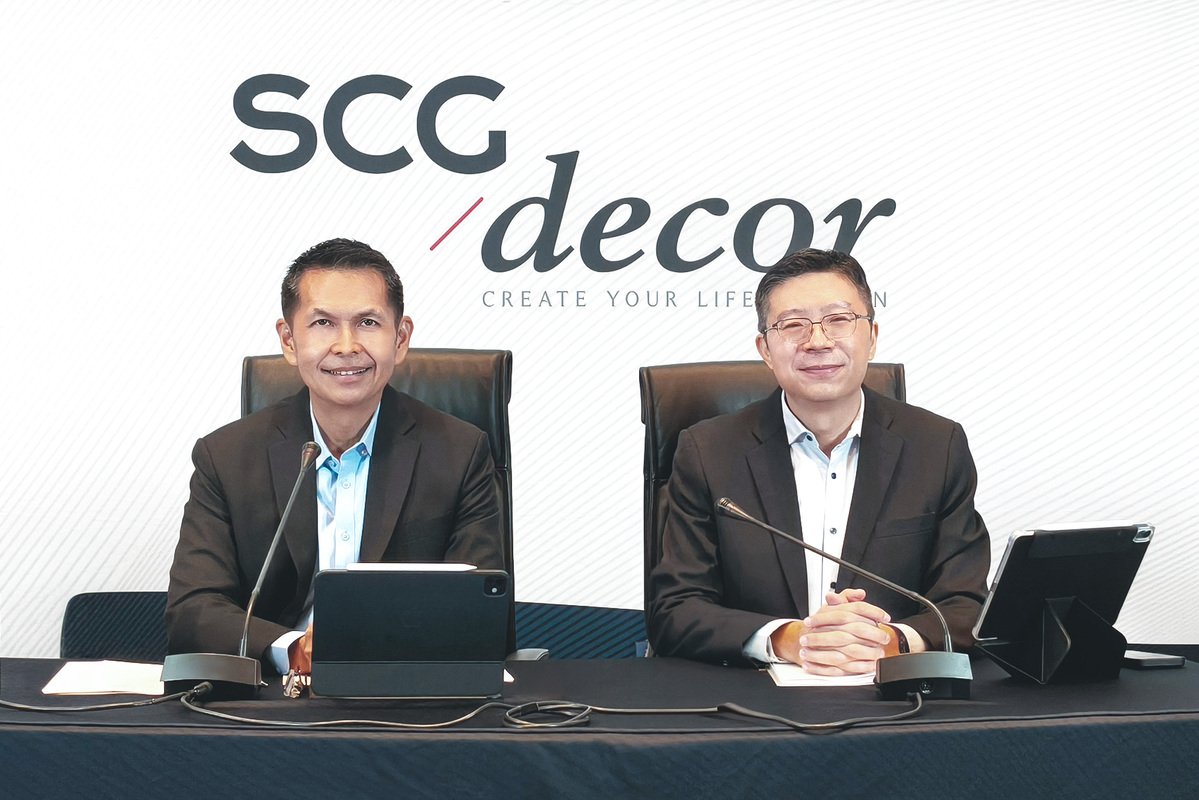
SCGD เผยผลประกอบการไตรมาส 3 ของปี 2569 กำไร 308 ล้านบาท เป็นกำไรที่ไม่รวมรายการที่ไม่ใช่เงินสด จากยอดขายต่างประเทศโตต่อเนื่อง ปริมาณการขายจากกระเบื้องเกลซ พอร์ซเลนที่เวียดนามที่โต 32% ทั้งขายในประเทศและส่งออก พร้อมเดินแผนเชิงรุก เร่งขยายธุรกิจสู่กลุ่มสินค้าใหม่ (New Product Lines) ในไทยอาทิ SPC-Smart Toilet ควบคู่การรวมฐานผลิตเพื่อเพิ่มประสิทธิภาพและบริหารต้นทุน เวียดนามลงทุนขยายกำลังการผลิตกระเบื้องเกลซพอร์ซเลน มั่นใจกำไรปี 2569 โตกว่าปีก่อน พร้อมเดินหน้าสู่เป้า EBITDA 3,500 ล้านบาท ในปี 2571
นายนำพล มลิชัย ประธานเจ้าหน้าที่บริหารและกรรมการผู้จัดการใหญ่ บริษัท เอสซีจี เดคคอร์ จำกัด (มหาชน) หรือ SCG Decor (SCGD) ผู้นำธุรกิจวัสดุตกแต่งพื้นผิวและสุขภัณฑ์ในภูมิภาคอาเซียน กล่าวว่า “ผลการดำเนินงานไตรมาส 3 บริษัทมี Adjusted Profit ที่ 308 ล้านบาท เพิ่มขึ้น 163% เทียบไตรมาสก่อน จากยอดขายรวม 5,638 ล้านบาท โตขึ้น 5% เทียบไตรมาสก่อน ปัจจัยหลักมาจากผลการดำเนินงานที่เติบโตในทุกตลาดต่างประเทศ โดยเฉพาะเวียดนามซึ่งได้รับแรงหนุนจากความต้องการด้านวัสดุก่อสร้างในประเทศที่เพิ่มขึ้น ส่งผลให้ PRIME มีปริมาณการขายกระเบื้องเกลซพอร์ซเลนเติบโตต่อเนื่อง ควบคู่กับความสามารถในการส่งออกจากต้นทุนที่ PRIME ที่แข่งขันได้ตามกลยุทธ์ Regional Optimization พร้อมกับลดภาระดอกเบี้ยเฉลี่ย (cost of Debt) ผ่านการปรับโครงสร้างแหล่งเงินทุน
ขณะที่ 9 เดือนของปี 2569 มี Adjusted Profit อยู่ที่ 657 ล้านบาท ลดลง 8% และมี Adjusted Cash EBITDA อยู่ที่ 2,217 ล้านบาท ลดลงร้อยละ 10 จากตลาดเมืองไทยที่ชะลอตัว และในไตรมาสที่ 2 ปี 2569 มีการบันทึกรายการที่ไม่เกิดขึ้นเป็นประจำและเป็นรายการเงินสด ที่เกิดจากการปรับโครงสร้างธุรกิจ (Business restructuring expenses) และการตัดจำหน่ายสินทรัพย์ (Asset write-off) จากโครงการ Plant Consolidation หากไม่รวมรายการดังกล่าว จะมีกำไร 808 ล้านบาท และมี EBITDA ที่ 2,405 ล้านบาท”
นายสิทธิชัย สุขกิจประเสริฐ ประธานเจ้าหน้าที่สายงานการเงิน SCGD กล่าวว่า “SCGD เดินหน้าเชิงรุกปรับกลยุทธ์ เร่งขยายกำลังผลิตเวียดนามรับดีมานด์โตต่อเนื่อง พร้อมปรับแผนเชิงรุกในไทยรับตลาดชะลอตัว สู้ราคาพลังงานผันผวน ผ่าน 2 แนวทางหลัก ดังนี้
1. เร่งขยายกำลังการผลิตกระเบื้องเกลซพอร์ซเลนในเวียดนามเพิ่ม 13 ล้านตารางเมตรต่อปี และคาดว่าจะเริ่มเดินเครื่องภายในครึ่งแรกของปี 2570 หลังความต้องการสินค้ายังคงเติบโตอย่างแข็งแกร่งทั้งในตลาดภายในประเทศและตลาดส่งออก โดยเฉพาะฟิลิปปินส์ มาเลเซีย และตลาดศักยภาพอื่นๆ ส่งผลให้โรงงาน PRIME เดินการผลิตเต็มกำลังในช่วงไตรมาส 3 ที่ผ่านมา สะท้อนศักยภาพการเติบโตของธุรกิจในระยะต่อไป
2. ปรับแผนเชิงรุกในไทยรับตลาดชะลอตัว เพิ่มประสิทธิภาพการผลิต และรุกสินค้าใหม่
2.1 รวมสายการผลิตกระเบื้องเซรามิกในไทย เพิ่มประสิทธิภาพและความสามารถในการแข่งขันกับสินค้านำเข้า (Profitability from ASEAN Consolidation) อยู่ระหว่างการติดตั้งเครื่องจักรหลักของสายการผลิตใหม่ เพื่อรองรับการผลิตกระเบื้องเกลซ พอร์ซเลนขนาดใหญ่ (Big-size Glazed Porcelain) เพิ่มขีดความสามารถในการแข่งขันกับสินค้านำเข้าจากต่างประเทศ
2.2 ขยายกลุ่มสินค้าใหม่ (New Product Lines) ได้แก่ สินค้า Stone Plastic Composite (SPC) สินค้า Smart วัสดุตกแต่งพื้นผิวอื่นๆ และปูนกาวยาแนว โดย 9 เดือนแรกของปี 2569 มีรายได้จากสินค้าใหม่เติบโต 29% เทียบปีก่อน ด้านสินค้า Stone Plastic Composite (SPC) มีปริมาณการขายเติบโต 24% เทียบปีก่อน และมีอัตราการใช้กำลังการผลิตสูงถึง 85% ของกำลังการผลิตปัจจุบัน ส่งผลให้เดินหน้าลงทุนสายการผลิต SPC แห่งที่ 2 โดยเพิ่มกำลังการผลิตจาก 1.44 เป็น 2.88 ล้านตารางเมตรต่อปี จะแล้วเสร็จภายในไตรมาส 2 ปี 2570 ขณะที่ สินค้ากลุ่ม Smart มีปริมาณการขายเติบโต 13% เทียบปีก่อน พร้อมเดินหน้าขยายพอร์ตสินค้า Smart toilet หลายระดับราคา อาทิ SENSIS และ KLIRR รับตลาดสุขภัณฑ์อัจฉริยะเติบโต พร้อมตั้งฐานการผลิตสุขภัณฑ์อัจฉริยะระดับโลกจากจีน (AXENT) ตั้งเป้าเริ่มดำเนินการเชิงพาณิชย์ไตรมาส 2 ปี 2570 เพื่อเพิ่มประสิทธิภาพด้านต้นทุนและรองรับการเติบโตของตลาดในอนาคต
อย่างไรก็ตาม SCGD มั่นใจกำไรทั้งปี 2569 (ไม่รวมค่าใช้จ่ายที่ไม่เกิดขึ้นเป็นประจำ) เติบโตจากปีก่อน ปัจจัยหลักจากยอดขายในเวียดนามที่คาดว่าจะเติบโตต่อเนื่องในช่วงฤดูกาลขายสูงสุด (Peak Season) ในไตรมาส 4 รวมถึงการเร่งเบิกจ่ายงบประมาณภาครัฐ และความต้องการที่เพิ่มขึ้นในช่วงปลายปีของตลาดฟิลิปปินส์และอินโดนีเซีย รวมถึงความต้องการปรับปรุงซ่อมแซมบ้านหลังน้ำท่วมในประเทศไทย”
“นอกจากนี้ สามารถบริหารเสถียรภาพทางการเงินได้อย่างแข็งแกร่ง เห็นได้ชัดจากความสามารถในการลดภาระดอกเบี้ยเฉลี่ย (cost of Debt) ณ ไตรมาสที่ 3 จากร้อยละ 2.4 เป็นร้อยละ 1.7 ผ่านการปรับโครงสร้างแหล่งเงินทุน (Refinancing) ณ สิ้นไตรมาส 3 ซึ่งเป็นปัจจัยหนึ่งที่สนับสนุนการเติบโตของกำไรในไตรมาสนี้ อีกทั้ง ยังคงมีฐานะทางการเงินที่แข็งแกร่ง โดยมีเงินสดและรายการเทียบเท่าเงินสด 8,345 ล้านบาท อัตราส่วนหนี้สินสุทธิต่อ Adjusted EBITDA อยู่ที่ 1.2 เท่า และอัตราส่วนหนี้สินสุทธิต่อส่วนของผู้ถือหุ้นอยู่ที่ 0.2 เท่า ช่วยรักษาความยืดหยุ่นทางการเงินและรองรับการลงทุนตามแผนธุรกิจในระยะยาว มั่นใจว่า สามารถเดินหน้าได้ตามแผนระยะสั้น ที่วางเป้า EBITDA 3,500 ล้านบาท ในปี 2571 ได้สำเร็จ” นายสิทธิชัย กล่าวทิ้งท้าย 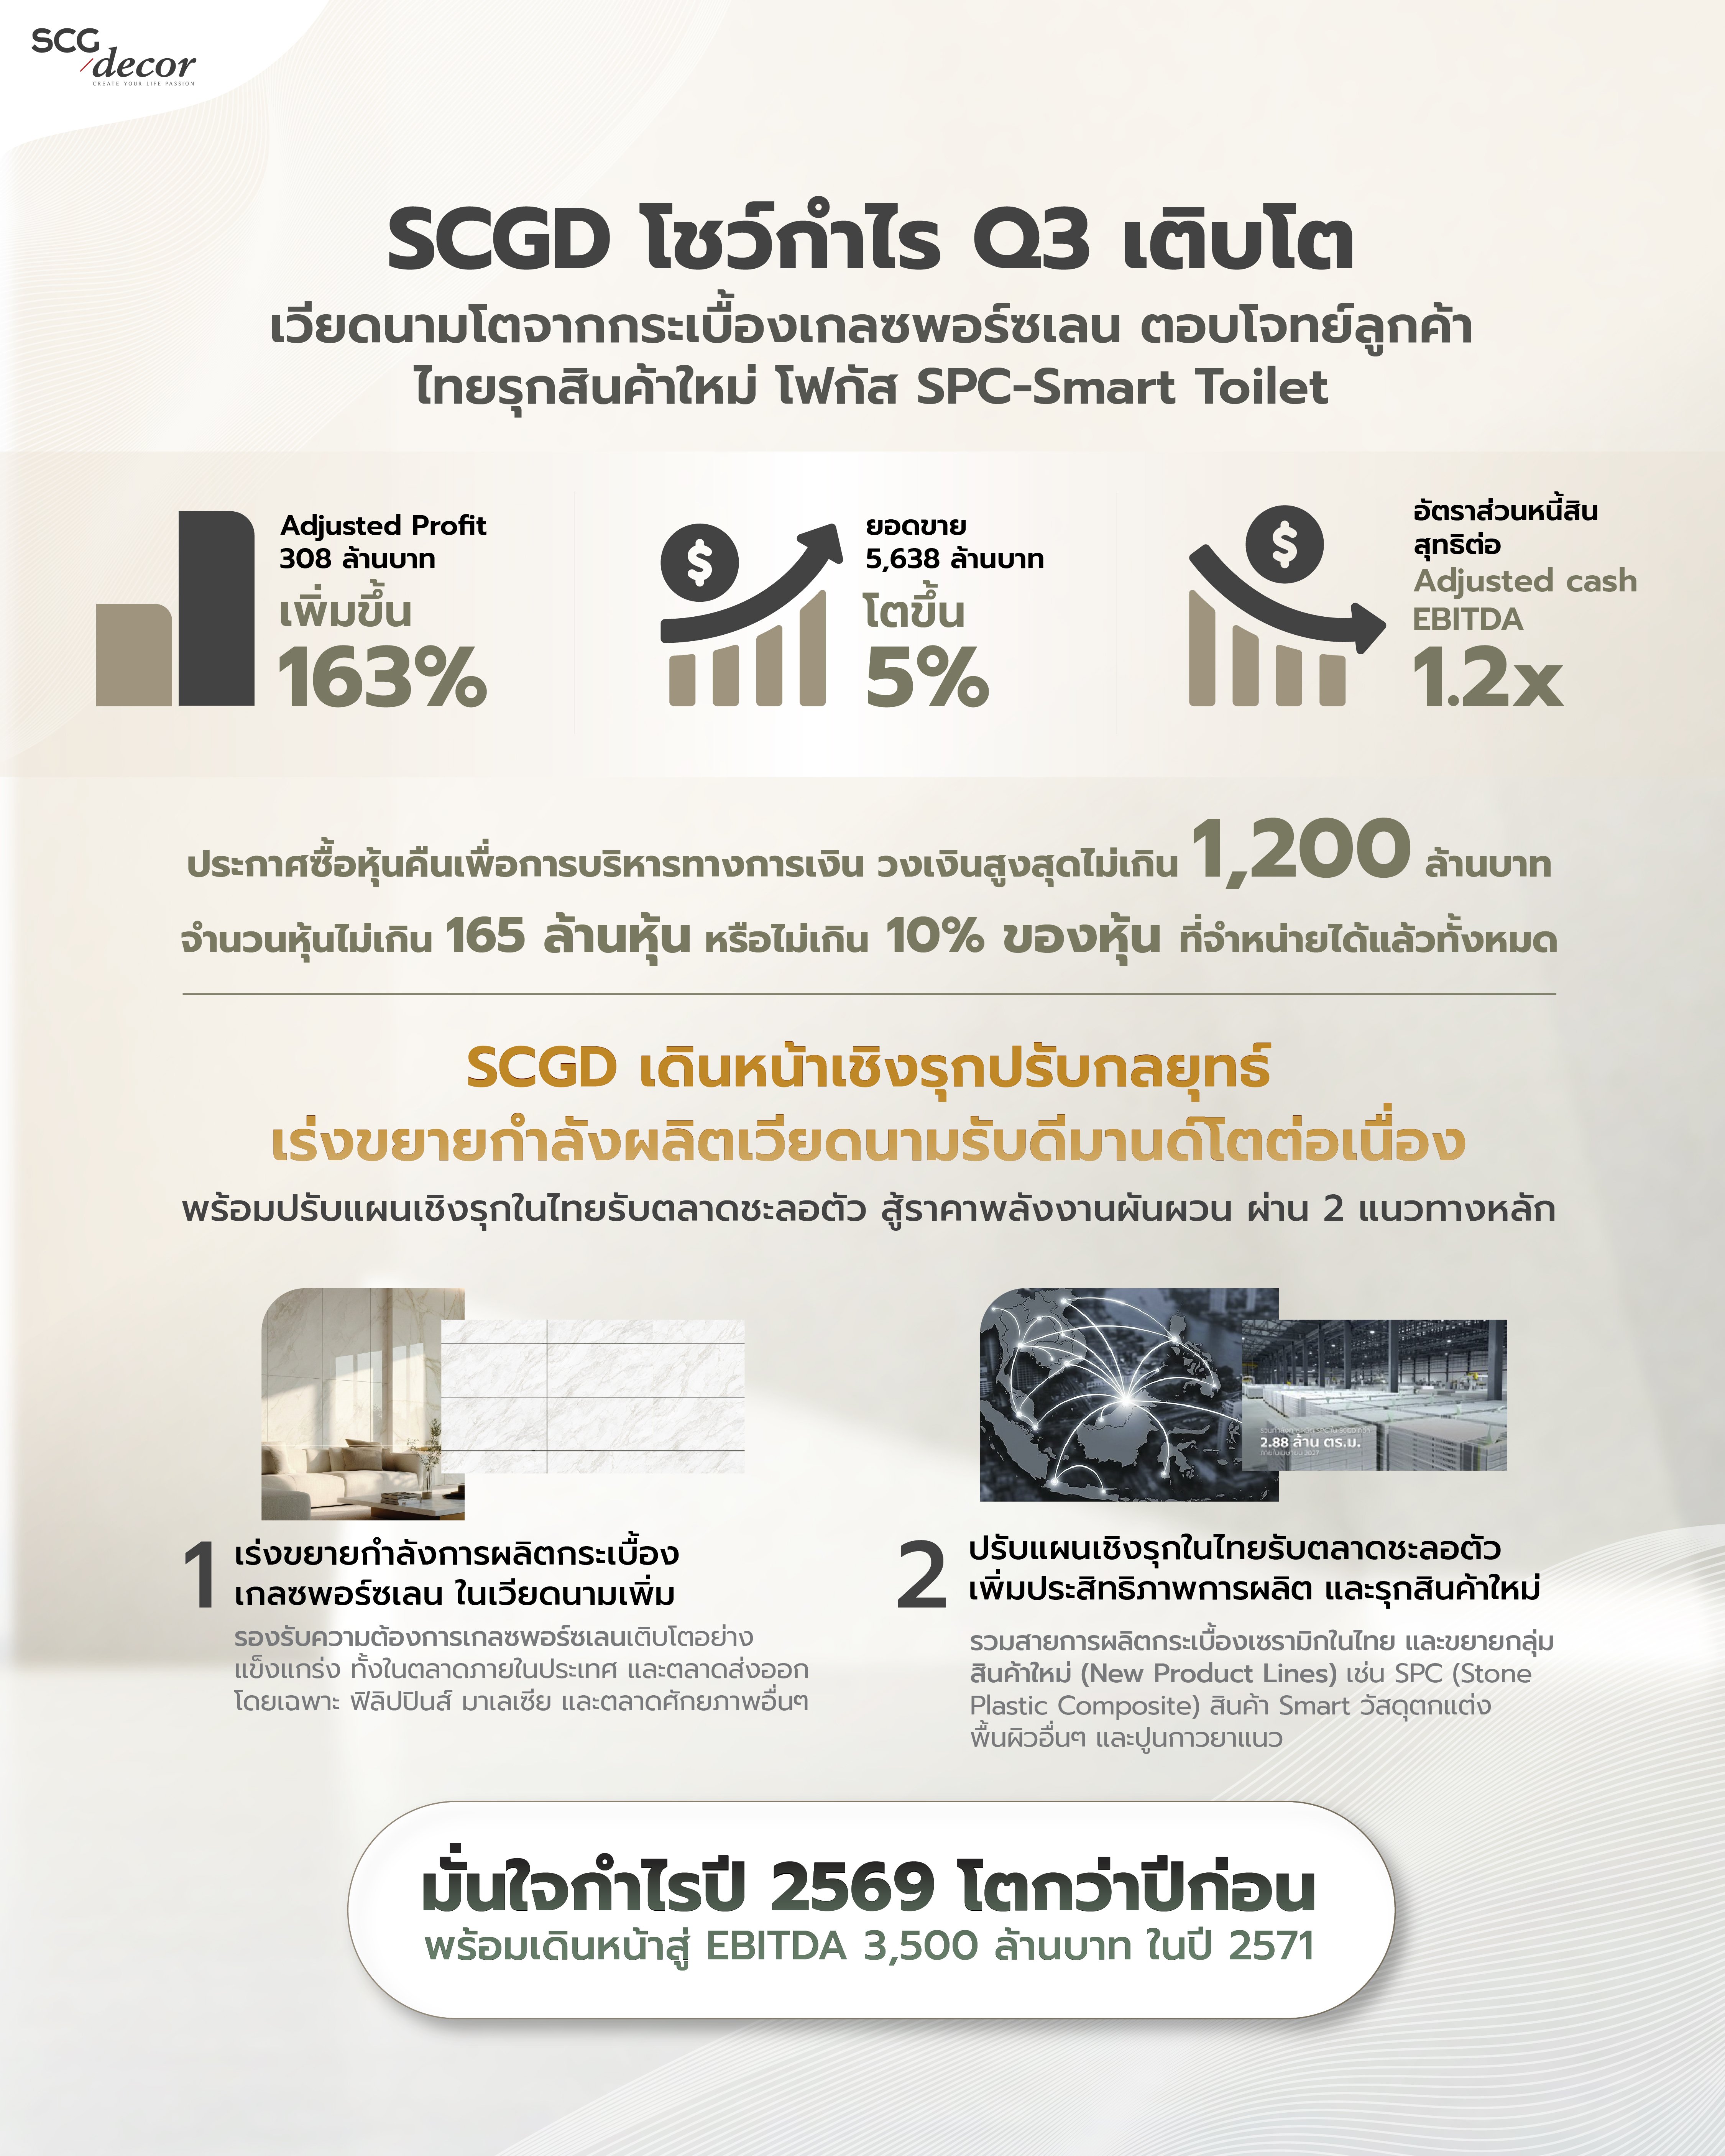
ยอดนิยม
Quick Transformation ร่วมกับ Microsoft Thailand พร้อม Workshop ต่อยอด AI สู่ Use Case
“ผยง ศรีวณิช” คว้ารางวัลสุดยอด ซีอีโอรุ่นใหญ่ “Econmass Awards 2026”
“โกลเบล็ก” ชี้เป้า 6 หุ้นเด่นรับทรัพย์ “โซลาร์ภาคประชาชน”
เบเยอร์ จับมือ รีโว พร็อพเพอร์ตี้ ยกระดับมาตรฐานโครงการแนวราบ ส่งมอบระบบสีคุณภาพ พร้อมถ่ายทอดองค์ความรู้แก่ทีมช่าง
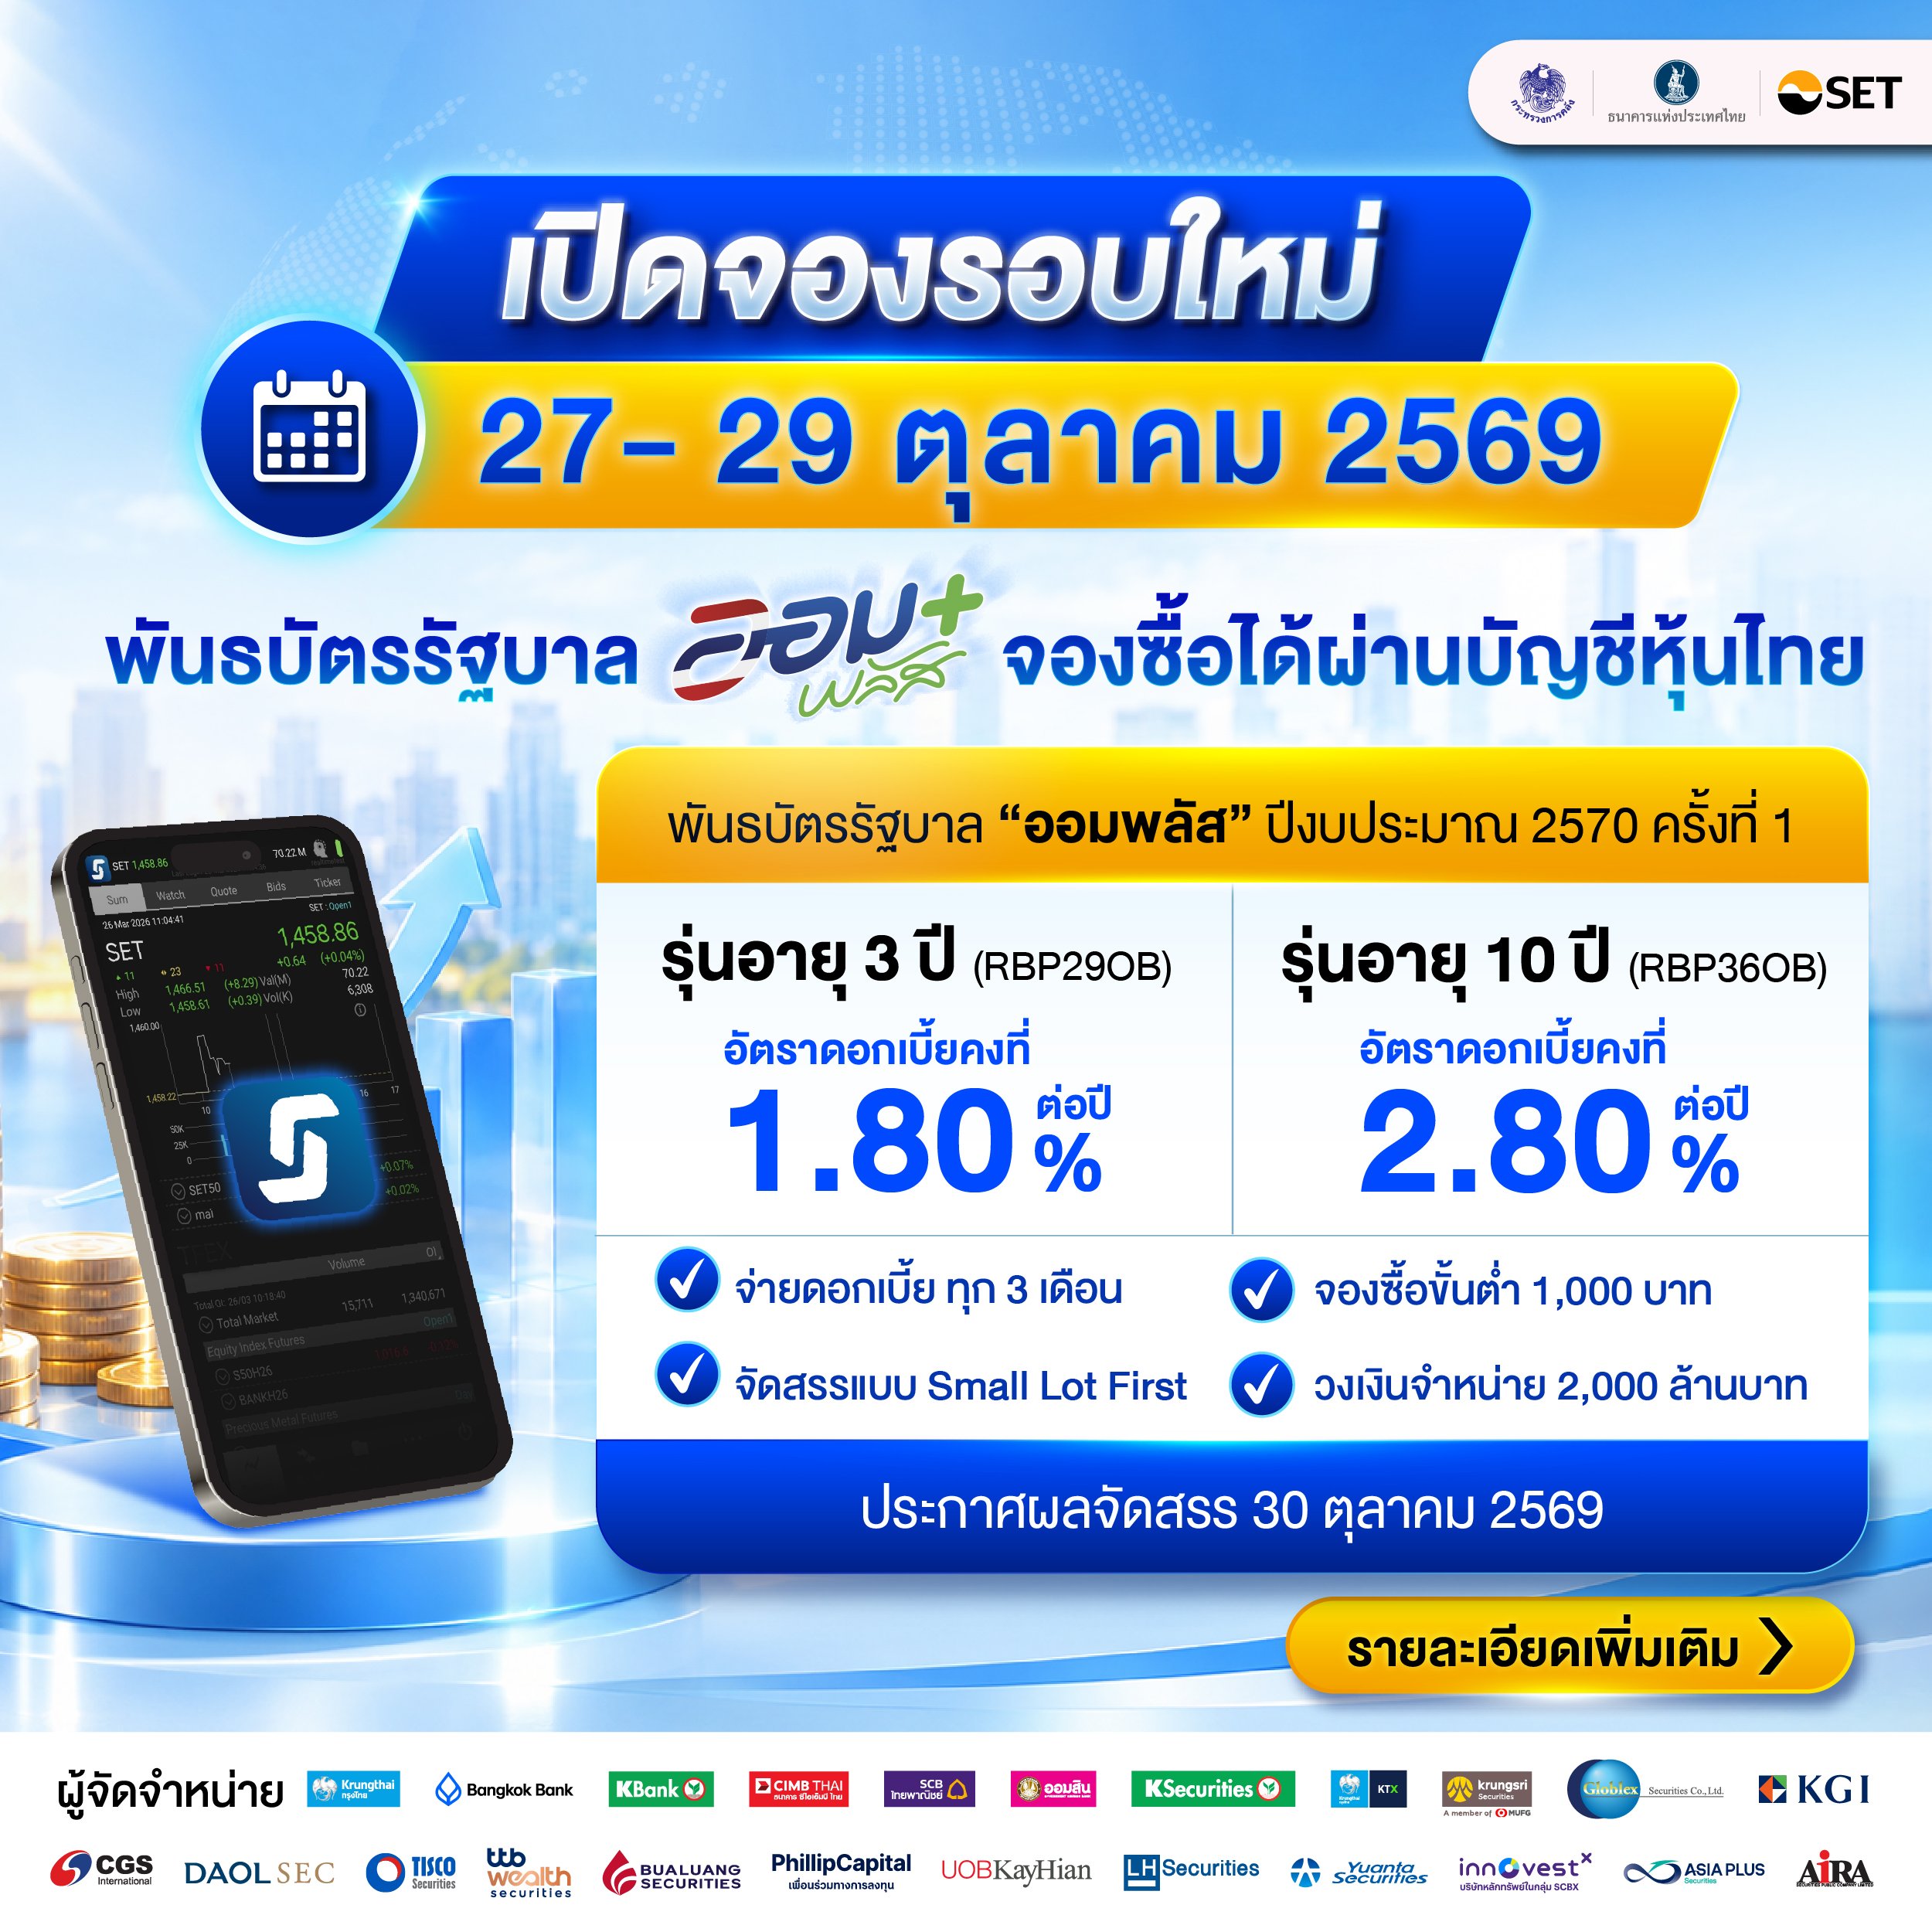
พันธบัตรรัฐบาล “ออมพลัส” รอบใหม่ ปีงบประมาณ 2570 ครั้งที่ 1 เปิดจอง 27-29 ต.ค.นี้
ที่เกี่ยวข้อง