กลุ่มปูนใหญ่หรือเอสซีจี เป็นอีกหนึ่งกลุ่มหุ้นที่ได้รับความสนใจจากนักลงทุนทั่วไป ยิ่งโดยเฉพาะสถานการณ์ที่ได้รับปัจจัยสนับสนุนจากราคาพลังงานที่ปรับตัวขึ้นมาอย่างต่อเนื่อง จึงทำให้ตัวเลขของผลประกอบการเป็นสิ่งที่ถูกนักลงทุนติดตามเป็นรายไตรมาสไม่ว่าจะมาจากการรายงานของบริษัทหรือคาดการณ์จากนักวิเคราะห์
นักวิเคราะห์บริษัทหลักทรัพย์ ดาโอ (ประเทศไทย) จำกัด (มหาชน) ให้มุมมองว่า SCC จะรายงานกำไรสุทธิไตรมาส 3/69 ที่ 4,137 ล้านบาท พลิกมีกำไรจากช่วงเดียวกัน ที่ขาดทุน 669 ล้านบาท โดยฟื้นตัวตามส่วนต่างราคาผลิตภัณฑ์โอเลฟินส์ (olefins spread) ที่ดีขึ้น
โดยธุรกิจปิโตรเคมี (SCGC) จะยังคงได้ประโยชน์จากทั้งส่วนต่างราคาผลิตภัณฑ์โอเลฟินส์ที่ทรงตัวในระดับสูงใน ไตรมาส 3/69 และการรับรู้กำไรจากสต๊อก (stock gain) ที่เป็นไปได้ ซึ่งน่าจะช่วยชดเชยผลกระทบจากการหยุดดำเนินงานโรงแครกเกอร์ระยองโอเลฟินส์ (ROC) เกือบทั้งไตรมาส และ Long Son Petrochemical (LSP) เต็มไตรมาส
พร้อมกันนี้ คาดกำไรสุทธิงวด 9 เดือนปี 69 จะอยู่ที่ 21,895 ล้านบาท เพิ่มขึ้น 23.2% จากช่วงเดียวกัน และคงประมาณการกำไรสุทธิปี 2569 ที่ 20,389 ล้านบาท เพิ่มขึ้น 44.9% ตามปริมาณขายผลิตภัณฑ์ปิโตรเคมีที่สูงขึ้น ส่วนต่างราคาผลิตภัณฑ์โอเลฟินส์ที่ดีขึ้น และค่าใช้จ่ายทางการเงินที่ลดลง ดังนั้น คงคำแนะนำ “ซื้อ” ราคาเป้าหมายที่ 290 บาท
นักวิเคราะห์บริษัทหลักทรัพย์ ดาโอ (ประเทศไทย) จำกัด (มหาชน) ให้มุมมองว่า SCGP จะรายงานกำไรสุทธิไตรมาส 3/69 ที่ 1,915 ล้านบาท เพิ่มขึ้น 101% จากช่วงเดียวกัน ตามรายได้ที่เติบโตโดยมีแรงหนุนจากราคาเฉลี่ย (ASP) ที่ปรับขึ้นต่อเนื่องระหว่างปี ขณะที่อัตรากำไรขั้นต้นจะทรงตัวในระดับสูงได้อัตราการเพิ่มขึ้นที่ช้ากว่าของ RCP เมื่อเทียบกับ ASP
รวมถึงบริษัท PT. Fajar Surya Wisesa Tbk. (Fajar) มีกำไรสุทธิได้ต่อเนื่อง หลังเพิ่งบรรลุจุดคุ้มทุนในไตรมาส 2/69 โดยคาดว่า Fajar จะเห็นราคาเฉลี่ยที่สูงขึ้นต่อเนื่อง ขณะที่อัตรากำไรขั้นต้นทรงตัวในระดับสูง
ดังนั้น คาดว่ากำไรสุทธิงวด 9 เดือนปี 69 จะอยู่ที่ 5,785 ล้านบาท เพิ่มขึ้น 194.7% จากช่วงเดียวกัน และคาดการณ์ทั้งปี 2569 ที่ 6,430 ล้านบาท เพิ่มขึ้น 58.02% ตามปริมาณขายที่เติบโต อัตรากำไรขั้นต้นที่ดีขึ้น และค่าใช้จ่ายทางการเงินที่ลดลง จึงยังคงแนะนำ “ซื้อ” และคงราคาเป้าหมายที่ 35 บาท
สุดท้ายนักวิเคราะห์บริษัทหลักทรัพย์ แลนด์ แอนด์ เฮ้าส์ จำกัด (มหาชน) ให้มุมมองว่า SCGD จะรายงานกำไรไตรมาส 3/69 ที่ 265 ล้านบาท พลิกจากขาดทุน 281 ล้านบาท ไตรมาสก่อน แต่ลดลง 8% จากช่วงเดียวกัน จากตลาดเวียดนามเติบโต ดีและการปรับขึ้นราคาขาย ช่วยชดเชยการหดตัวของตลาดไทย และต้นทุนผลิตที่เพิ่มขึ้น
ขณะที่กำไรงวด 9 เดือนปี 2569 อยู่ที่ 765 ล้านบาท เพิ่มขึ้นจากช่วงเดียวกัน สำหรับทั้งปี 2569 ที่ 1,086 ล้านบาท เพิ่มขึ้น 7.7% ดังนั้น แนะนำ “ซื้อ” มองว่า กำไรปกติอยู่ระดับดีต่อเนื่อง ตามความสามารถการปรับขึ้นราคาขาย และกลยุทธ์ลดต้นทุนราคาหุ้นปัจจุบันต่ำกว่ามูลค่าบัญชี P/B 0.5 เท่า และอัตราเงินปันผลสูงราว 7% ปรับราคาเป้าหมายเป็น 5.76 บาท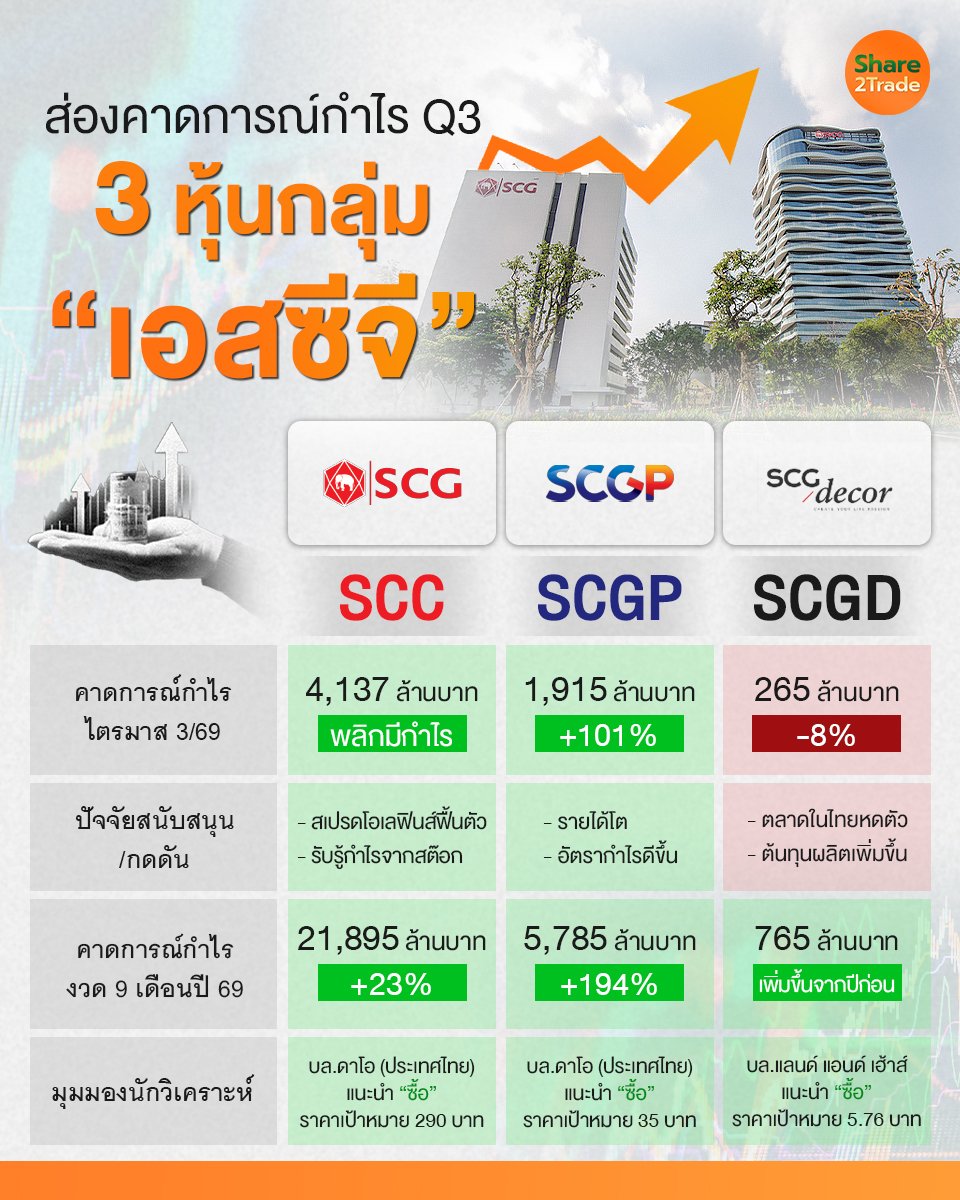
ยอดนิยม
ตลาดหุ้นไทยเงินเข้า 1 พันลบ. หลัง MSCI ลดสถานะหุ้น “อินโดฯ” ลุ้น 6 หุ้นใหญ่ ส้มหล่นเงินไหลเข้า
"ดิว วีรวัฒน์" แฉเบื้องหลังวิธีรวยทางลัด ผู้บริหารบริษัทในตลาดหุ้น ตั้งงบซื้ออสังหาฯแพงเกินจริง
TTB แจงงบ Q3 พรุ่งนี้ โบรกฯ คาดกำไรแตะ 5.43 พันลบ. รายได้ดอกเบี้ยสุทธิช่วยหนุน
CPALL ดิ่งหนักจนราคาถูก โบรกฯ ชี้เป็นจังหวะ น่าลงทุน ชู 7-Eleven ผลงานแกร่ง
ดักเก็งหุ้น ESG เด่น ลุ้น “กองทุนเพิ่มน้ำหนัก” หลังเริ่มใช้เกณฑ์ FTSE Russell ESG
ที่เกี่ยวข้อง