BEM ลุ้นข่าวดี เดินรถม่วงใต้ รฟม. เตรียมชงเข้า ครม. ปลายปีนี้ หนุนอัพไซด์ราคาหุ้นเพิ่ม 1 บาท


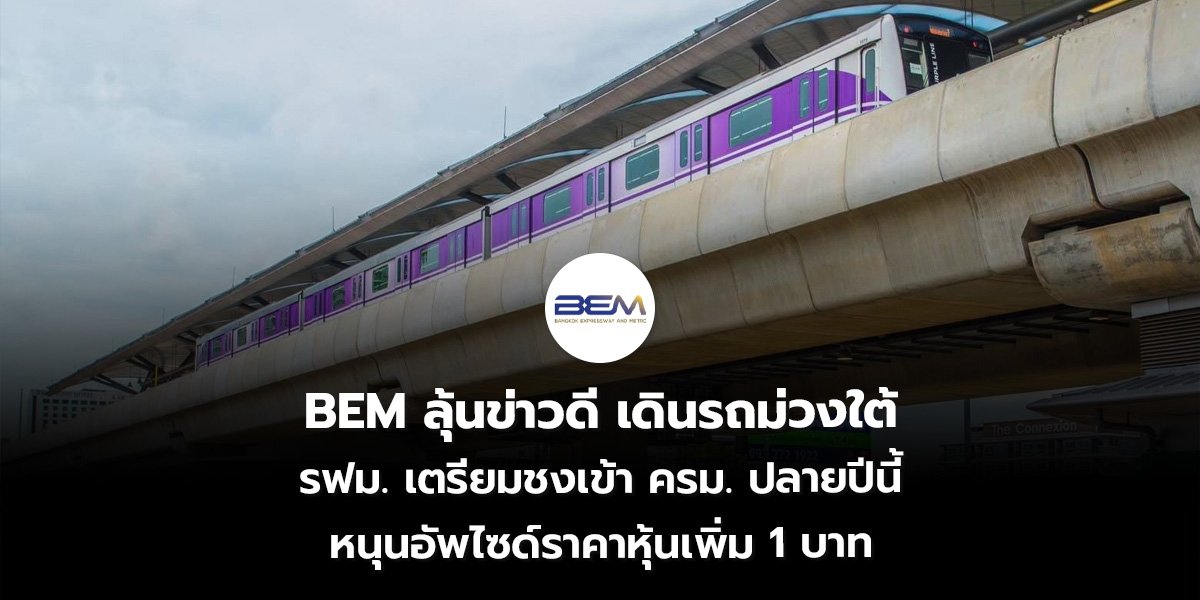
โบรกฯ มองรฟม. เตรียมเสนอแผนเดินรถไฟฟ้าเส้นม่วงใต้ เข้าครม. ปลายปีนี้ คาดมีโอกาสเห็นเจรจา BEM ช่วงต้นปี 70 คาดหากสำเร็จเพิ่มอัพไซด์ราคาหุ้นอีก 1 บาท
นักวิเคราะห์บริษัทหลักทรัพย์ ดาโอ (ประเทศไทย) จำกัด (มหาชน) ให้มุมมองว่า รฟม.เปิดเผยถึงความคืบหน้าแผนการเดินรถโครงการรถไฟฟ้าสายสีม่วงใต้ ช่วงเตาปูน-ราษฎร์บูรณะ (วงแหวนกาญจนาภิเษก) อยู่ระหว่างจัดทำรายละเอียดรูปแบบการลงทุนเพื่อเสนอคณะกรรมการ รฟม. พิจารณา และคาดว่าจะเสนอที่ประชุมคณะรัฐมนตรี (ครม.) ได้ปลายปีนี้
โดยใช้รูปแบบคัดเลือกเอกชนแบบไม่เปิดประกวดราคา ซึ่งเป็นไปตามพระราชบัญญัติ (พ.ร.บ.) การร่วมลงทุนระหว่างรัฐและเอกชน พ.ศ. 2562 (พ.ร.บ.ร่วมทุนฯ) คือการเจรจากับผู้รับงานรายเดิมโครงการรถไฟฟ้าสายสีม่วงเหนือ เตาปูน-คลองบางไผ่ ที่เปิดให้บริการอยู่ในปัจจุบันที่ BEM เป็นผู้รับงาน เพื่อให้การเดินรถมีความต่อเนื่อง
ปัจจุบันสำหรับสายสีม่วงเหนือ ทางรฟม.ว่าจ้าง BEM ในรูปแบบรัฐและเอกชนร่วมลงทุน (PPP) ประเภท Gross Cost คือ รัฐลงทุนด้านโครงสร้างพื้นฐาน และจัดเก็บค่าโดยสาร เอกชนลงทุนระบบและขบวนรถไฟฟ้า (รัฐจะทยอยชำระคืนให้หลังเปิดเดินรถ) พร้อมทำหน้าที่เดินรถ แล้วรัฐจ่ายเป็นเงินค่าจ้างให้เอกชนแบบกำหนดราคาคงที่ โดยสายสีม่วงใต้ก็จะใช้รูปแบบเดียวกัน ซึ่งจะทำให้การเจรจากับรายเดิมไม่ยุ่งยาก
ดังนั้น จึงมุมมองเป็นบวกต่อประเด็นดังกล่าว โดยเป็นไปตามกรอบ timeline ที่คาดว่าจะเริ่มเห็นการเจรจาสัมปทานเดินรถไฟฟ้าสายสีม่วงใต้กับ BEM ในช่วงครึ่งปีแรกปี 70 เบื้องต้นคาดการณ์กรณีที่ BEM ได้รับสัมปทานเดินรถ O&M สายสีม่วงใต้เป็นระยะเวลา 30 ปี
รวมถึงมองว่ามีโอกาสที่บริษัทจะได้รับขยายสัมปทานเดินรถไฟฟ้าสายสีม่วงเหนือจากเดิมที่จะสิ้นสุดในปี 2043โดยอาจไปสิ้นสุดพร้อมกับสัมปทานใหม่ของสายสีม่วงใต้ เราประเมินจะเป็นอัพไซด์ราคาเป้าหมาย BEM ราว 1 บาท/หุ้น
นอกจากนี้ คาดการณ์ CK จะได้อานิสงส์จากประเด็นดังกล่าวเช่นกัน โดยมีโอกาสที่บริษัทจะได้รับงานก่อสร้างงานระบบ M&E ของรถไฟฟ้าสายสีม่วงใต้มูลค่า 3 หมื่นล้านบาท ระยะเวลาก่อสร้างราว 3 ปี โดยจะช่วยเติม backlog ให้บริษัทจากสิ้นปี 2569 ที่คาดจะอยู่ที่ระดับ 1.2 แสนล้านบาท
สำหรับ BEM คงคำแนะนำ “ซื้อ” ราคาเป้าหมาย 9 บาท นอกเหนือจากความคืบหน้าสัมปทานเดินรถไฟฟ้าสายสีม่วงใต้ ยังมี catalyst เพิ่มเติมจากความคืบหน้าโครงการ Double Deck ที่มีโอกาสได้ข้อสรุปเช่นกันในช่วงครึ่งหลังปี 2569 ถึงครึ่งปีแรกปี 2570
ส่วน CK คงคำแนะนำ “ซื้อ” ราคาเป้าหมาย 23.00 บาท โดยยังชอบเป็น Top pick กลุ่มรับเหมาก่อสร้าง หนุนโดย 1) valuation น่าสนใจ โดยปัจจุบันเทรด 2026 core P/E เพียง 12 เท่า และ backlog แข็งแกร่งกว่า peer และช่วย secure รายได้ต่อเนื่องอย่างน้อยใน 3 ปีข้างหน้า
ยอดนิยม
PTTEP งบ Q3 สะดุด โบรกฯคาดกำไร 2 หมื่นลบ. วูบ 26% เหตุยอดขายลด-บุ๊กขาดทุนราคาน้ำมัน
SCB เกิดอะไรขึ้นกับราคาหุ้น ปิดตลาดไม่บวกมาแล้ว 11 วันติด พบตั้งแต่ต้นปีราคาเพิ่มขึ้นน้อยสุดในกลุ่ม
PDP2026 จุดพลุหุ้นไฟฟ้า! GUNKUL รับอานิสงส์ก่อนใคร ดัน EPC บูม GULF มีลุ้นคว้า 6,000MW หนุนมูลค่าพุ่ง
หุ้นรพ.มีปัจจัยบวก อัพไซด์กำไร “ประกันสังคม” จ่อขึ้นค่าหัว โบรกฯ ชู CHG เด่นสุดในกลุ่ม
ก.คลัง รีดภาษีออกนอกประเทศ อัตรา 1,000 บาทต่อเที่ยว AAV กระทบหนักสุด เหตุฐานลูกค้าอ่อนไหวต่อราคา
ที่เกี่ยวข้อง