ส.ประกันวินาศภัยไทยผนึก 11 สมาชิก เดินหน้า "ประกันภัยพิบัติแห่งชาติ"


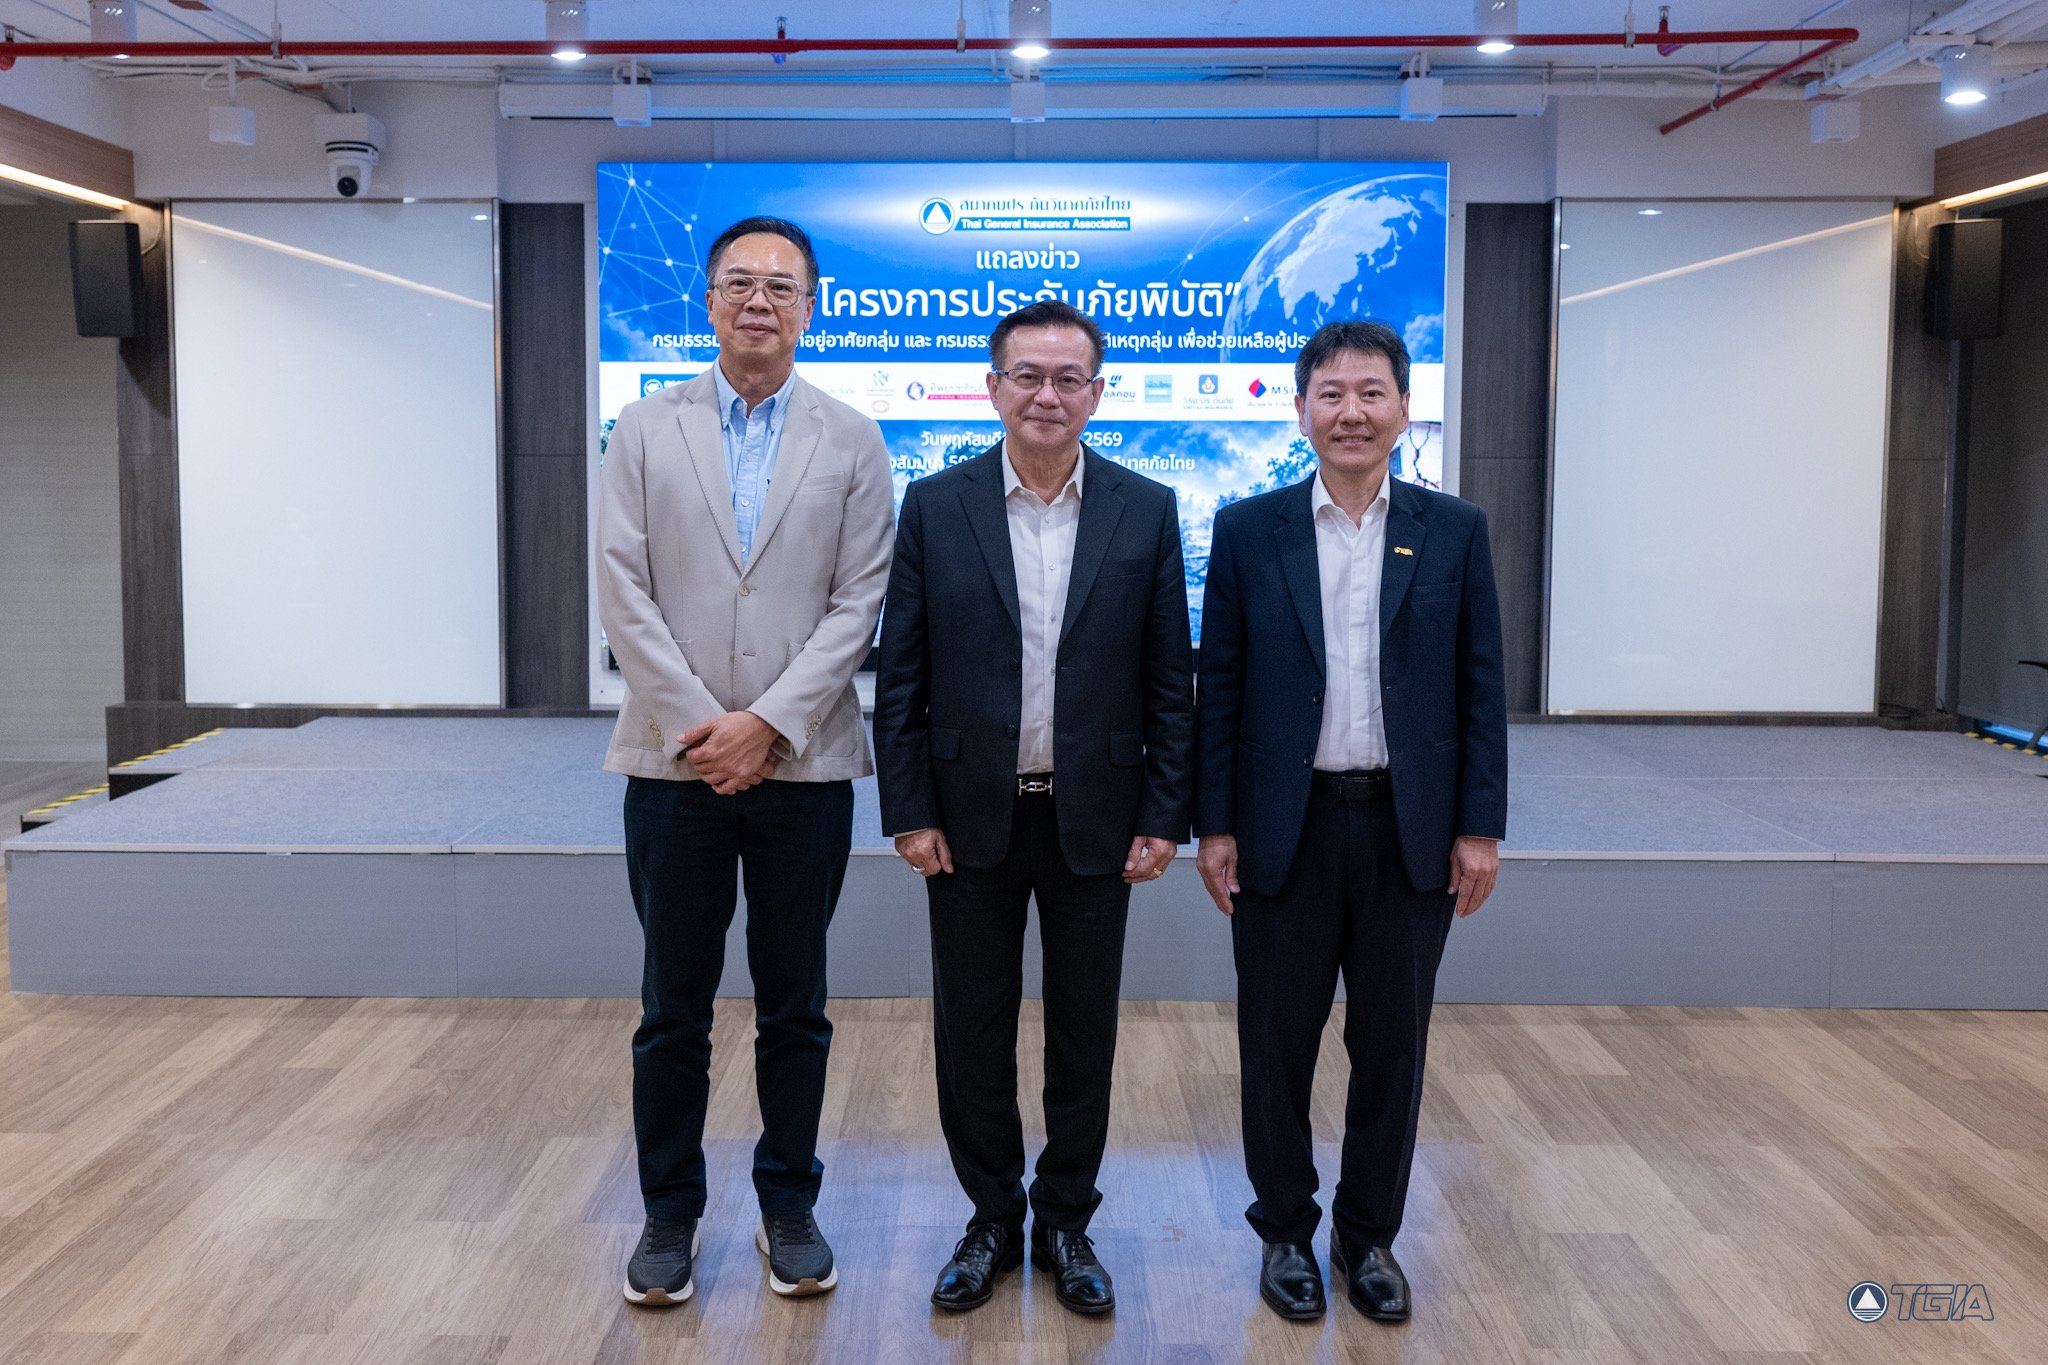
สมาคมประกันวินาศภัยไทยจับมือ 11 บริษัทสมาชิก หนุน"ระบบประกันภัยพิบัติแห่งชาติ" ยกระดับการบริหารความเสี่ยงจากภัยพิบัติของประเทศ ช่วยสร้างหลักประกันให้ประชาชน 30 ล้านหลังคาเรือน พร้อมสนับสนุนให้ภาครัฐสามารถบริหารความเสี่ยงและวางแผนภาระงบประมาณได้อย่างมีประสิทธิภาพมากขึ้น
นายสมพร สืบถวิลกุล นายกสมาคมประกันวินาศภัยไทย กล่าวว่า คณะรัฐมนตรีได้เห็นชอบและอนุมัติ "กรมธรรม์ประกันภัยที่อยู่อาศัยกลุ่ม เพื่อช่วยเหลือผู้ประสบภัยพิบัติ" และ "กรมธรรม์ประกันภัยอุบัติเหตุกลุ่ม เพื่อช่วยเหลือผู้ประสบภัยพิบัติ" เพื่อเป็นกลไกในการให้ความคุ้มครองและช่วยเหลือประชาชนจากภัยพิบัติ โดยกำหนดกรอบวงเงินค่าเบี้ยประกันภัยรวม 15,500 ล้านบาท แบ่งเป็นกรมธรรม์ประกันภัยที่อยู่อาศัยกลุ่มฯ จำนวน 15,000 ล้านบาท และกรมธรรม์ประกันภัยอุบัติเหตุกลุ่มฯ จำนวน 500 ล้านบาท
สมาคมฯได้ร่วมมือกับ 11 บริษัทสมาชิกเข้าร่วมพูลกลางรับประกันภัยพิบัติแห่งชาติครั้งนี้ ได้แก่ บมจ.ทิพยประกันภัย, บมจ.วิริยะประกันภัย, บมจ.กรุงเทพประกันภัย, บมจ.เมืองไทยประกันภัย,บมจ.กรุงไทยพานิชประกันภัย, บมจ.คุ้มภัยโตเกียวมารีนประกันภัย (ประเทศไทย),บมจ.เอ็ม เอส ไอ จี ประกันภัย (ประเทศไทย),บมจ.ฟอลคอนประกันภัย, บมจ.ไทยไอเคร์ประกันภัย (หรือ บมจ.ไอแคนแคร์ ประกันภัย),บมจ.ประกันภัยไทยวิวัฒน์ และ บมจ.ไทยไพบูลย์ประกันภัย
สำหรับความคุ้มครองจากระบบประกันภัยพิบัติแห่งชาติ ประชาชนได้รับความคุ้มครองทั้งทรัพย์สินและชีวิต ดังนี้
1. ความคุ้มครองความเสียหายต่อบ้านอยู่อาศัย ซึ่งได้แก่บ้านที่มีบ้านเลขที่ ตามกฎหมายว่าด้วยทะเบียนราษฎรและ ที่พักอาศัยที่สภาพความเป็นบ้านแต่ไม่มีบ้านเลขที่ แต่ได้รับการรับรองว่าเป็นสิ่งปลูกสร้างที่มีคนอยู่อาศัยประจำที่กรมการปกครองได้มีการสำรวจเพิ่มเติมและสิ้นสุดเมื่อวันที่ 15 กันยายน 2569 กรมธรรม์นี้ให้ความคุ้มครอง เฉพาะความเสียหายของสิ่งปลูกสร้างและสิ่งติดตั้งตรึงตรา (เฟอร์นิเจอร์บิ้วอิน)ไม่รวมเฟอร์นิเจอร์ลอยตัว เครื่องใช้ไฟฟ้า เช่น แอร์ โทรทัศน์ พัดลม หรือเครี่องใช้เครื่องตกแต่ง โดยครอบคลุมความเสียหายที่เกิดจากภัยพิบัติ 3 ประเภท ได้แก่ อุทกภัย (น้ำท่วม รวมถึงน้ำท่วมอันเกิดจากลมพายุ น้ำป่า และโคลนถล่ม) วาตภัย (ลมพายุ (รวมถึงฟ้าผ่า)) แผ่นดินไหว หรือภูเขาไฟระเบิด หรือคลื่นใต้น้ำ หรือสึนามิ จำนวนความคุ้มครองตามกรมธรรม์นี้สำหรับสิ่งปลูกสร้างและสิ่งติดตั้งตรึงตราสำหรับบ้านแต่ละหลัง
- อุทกภัย (น้ำท่วม รวมถึงน้ำท่วมอันเกิดจากลมพายุ น้ำป่า และโคลนถล่ม) บ้านอยู่อาศัยที่ได้รับความเสียหาย จะได้รับค่าสินไหมทดแทนเบื้องต้น 10,000 บาทโดยไม่ต้องรอการประเมินความเสียหายให้แล้วเสร็จ และสามารถได้รับค่าเสียหายเพิ่มเติมหลังจากประเมินความเสียหายที่แท้จริงแต่ไม่เกิน 90,000 บาท รวมวงเงินสูงสุด 100,000 บาทต่อครั้ง ต่อหลังคาเรือน สำหรับในกรณีบ้านที่ไม่ได้รับความเสียหาย แต่มีน้ำล้อมสิ่งปลูกสร้างอย่างต่อเนื่อง และส่งผลกระทบให้ผู้ที่อยู่อาศัยเป็นประจำจนไม่สามารถดำรงชีวิตได้ตามปกติติดต่อกันเกินกว่า 7 วันขึ้นไป จะได้รับค่าสินไหมทดแทน 10,000 บาทต่อหลังคาเรือน
- วาตภัย (ลมพายุ (รวมถึงฟ้าผ่า)) ได้รับค่าสินไหมทดแทนเบื้องต้น 5,000 บาทโดยไม่ต้องรอการประเมินความเสียหายให้แล้วเสร็จ และสามารถได้รับค่าเสียหายเพิ่มเติมหลังจากประเมินความเสียหายที่แท้จริงแต่ไม่เกิน 95,000 บาท รวมวงเงินสูงสุด 100,000 บาทต่อครั้ง ต่อหลังคาเรือน
- แผ่นดินไหว หรือภูเขาไฟระเบิด หรือคลื่นใต้น้ำ หรือสึนามิ ได้รับค่าสินไหมทดแทนเบื้องต้น 5,000 บาทโดยไม่ต้องรอการประเมินความเสียหายให้แล้วเสร็จ และสามารถได้รับค่าเสียหายเพิ่มเติมหลังจากประเมินความเสียหายที่แท้จริงแต่ไม่เกิน 95,000 บาท รวมวงเงินสูงสุด 100,000 บาทต่อครั้ง ต่อหลังคาเรือน
ทั้งนี้ การจ่ายค่าสินไหมทดแทนเป็นไปตามหลักเกณฑ์ เงื่อนไขและเอกสารประกอบที่กำหนด และการชดใช้ค่าสินไหมทดแทนตามข้อตกลงคุ้มครองข้อใดข้อหนึ่งหรือหลายข้อข้างต้น รวมกันจะไม่เกินจำนวน 100,000 บาทต่อครั้ง ต่อหลังคาเรือน
2. ความคุ้มครองกรณีเสียชีวิต และทุพพลภาพถาวรสิ้นเชิงจากอุบัติเหตุที่เกิดจากภัยพิบัติ
กรณีคนไทยเสียชีวิตจากภัยที่อยู่ภายใต้ความคุ้มครอง ได้แก่ อุทกภัย วาตภัย หรือแผ่นดินไหว จะได้รับค่าชดเชยกรณีเสียชีวิต 2,000,000 บาทต่อคน ตามเงื่อนไขกรมธรรม์ โดยจ่ายให้แก่ทายาทโดยธรรม สำหรับกรณีทุพพลภาพถาวรสิ้นเชิงจากอุบัติเหตุที่เกิดจากภัยพิบัติ จะได้รับ 200,000 บาทต่อคน
ทั้งนี้ กรมธรรม์ดังกล่าวกำหนดให้มีผลความคุ้มครองตั้งแต่วันที่ 1 ตุลาคม 2569 ถึงวันที่ 1 ตุลาคม 2570 ดังนั้นความเสียหายที่เกิดขึ้นก่อนหน้าวันที่ 1ตุลาคม 2569 และความเสียหายที่เกิดจากมวลน้ำที่มีอยู่เดิม จะไม่ได้รับความคุ้มครองจากการประกันภัยครั้งนี้ แต่ประชาชนยังคงได้รับการเยียวยาจากภาครัฐตามปกติ
"หัวใจสำคัญของระบบนี้ ไม่ใช่เพียงการมีเงินชดเชยเมื่อเกิดภัย แต่คือการทำให้ประเทศมีระบบบริหารความเสี่ยงที่เตรียมพร้อมไว้ล่วงหน้า ภาครัฐสามารถกำหนดได้ชัดเจนว่าความเสี่ยงส่วนใดรัฐจะรับไว้เอง และส่วนใดสามารถถ่ายโอนไปยังระบบประกันภัยได้ ซึ่งจะช่วยลดความไม่แน่นอนทั้งในด้านความเสียหายและภาระงบประมาณ ขณะเดียวกันประชาชนก็จะมีหลักประกันและสามารถเข้าถึงการชดเชยได้รวดเร็วขึ้นเมื่อเกิดภัย"
ที่เกี่ยวข้อง