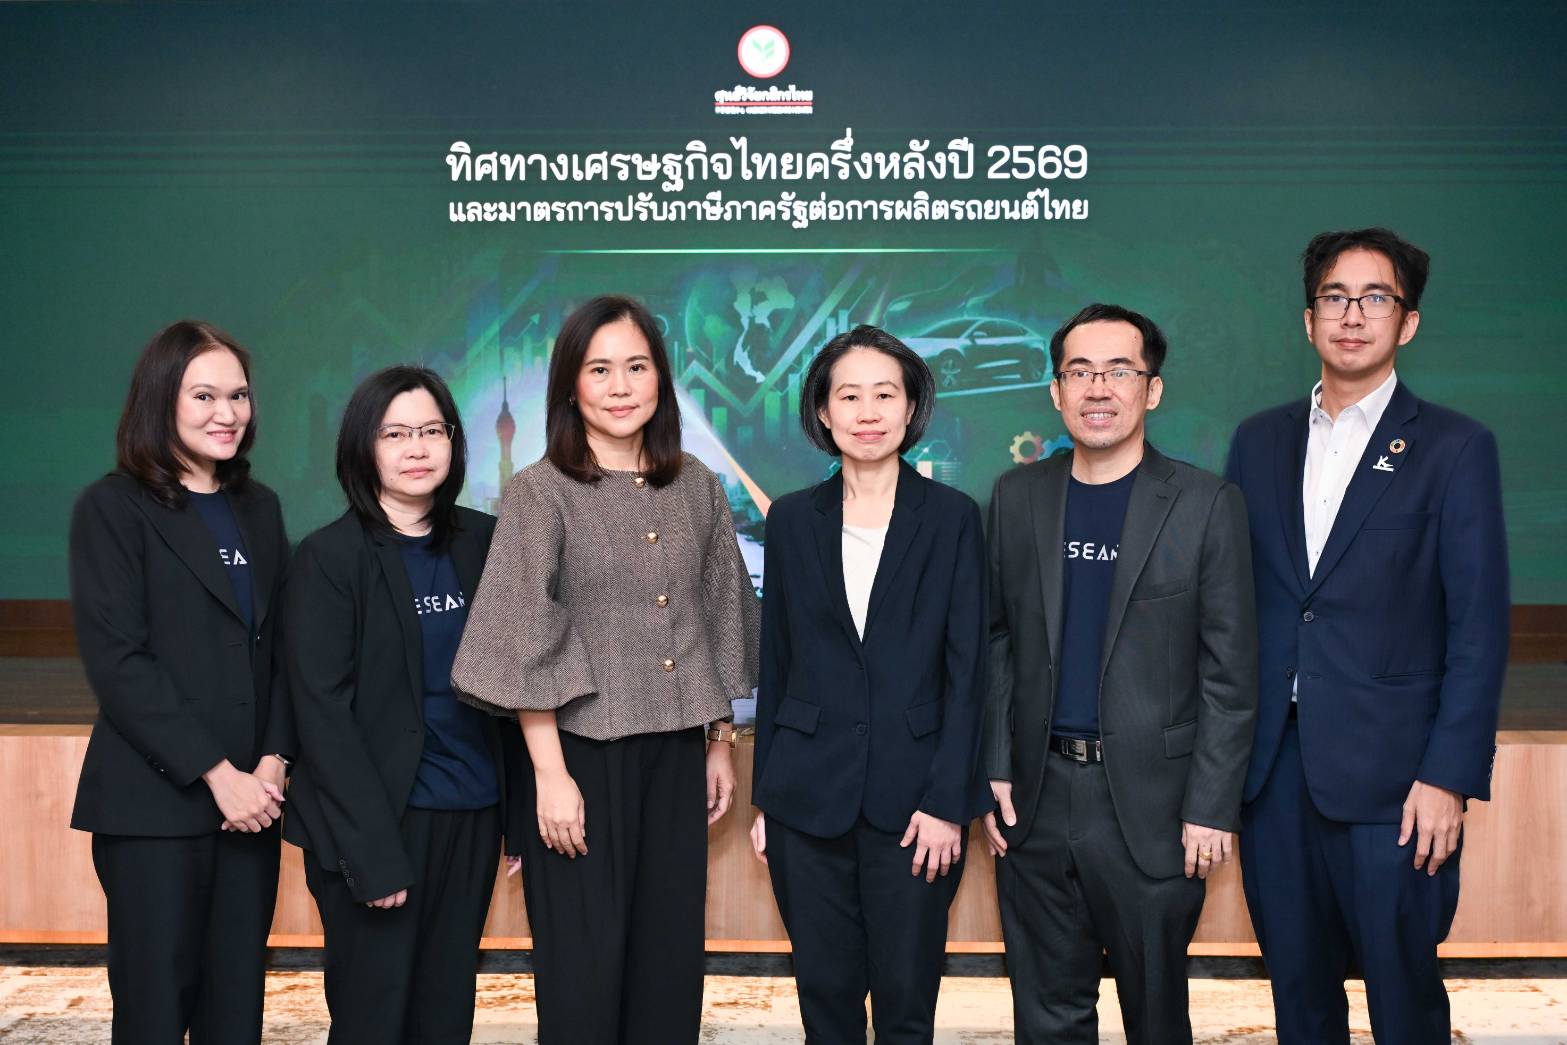
ศูนย์วิจัยกสิกรไทย คงประมาณการGDP ของไทยปี 2569 ที่ 2.0% แม้ราคาน้ำมันปรับขึ้นทะลุ 100 ดอลลาร์/บาร์เรล คาดเศรษฐกิจไทยในครึ่งปีหลังชะลอลงจากครึ่งปีแรก โดยมาตรการ "ไทยช่วยไทยพลัส" จะช่วยพยุงการบริโภคในไตรมาส 3/2569 ได้บางส่วน ส่วนเงินเฟ้อเฉลี่ยปี 69 อยู่ที่ 1.8% มองกนง.คงดอกเบี้ยนโยบายที่ 1.0%
น.ส.ลลิตา เธียรประสิทธิ์ ผู้บริหารงานวิจัย บริษัท ศูนย์วิจัยกสิกรไทย จำกัด เปิดเผยว่า แม้สถานการณ์ความขัดแย้งระหว่างสหรัฐฯ และอิหร่านจะกลับมารุนแรงขึ้นอีกครั้งในเดือนก.ย.69 และส่งผลให้ราคาน้ำมันดิบเบรนท์ ปรับขึ้นเหนือระดับ 100 ดอลลาร์/บาร์เรลอีกครั้ง แต่คาดว่าแนวโน้มในช่วงที่เหลือของปี 2569 ยังเป็นไปตามที่คาดการณ์ไว้ โดยมองว่าสถานการณ์ได้ผ่านช่วงที่กดดันมากที่สุดไปแล้วในไตรมาส 2/2569
ดังนั้น ศูนย์วิจัยกสิกรไทย จึงยังคงประมาณการอัตราการเติบโตของเศรษฐกิจไทยไว้ที่ 2.0% โดยเศรษฐกิจไทยในครึ่งปีหลังมีแนวโน้มชะลอลง จากแรงส่งของการส่งออกที่แผ่วลง หลังเร่งตัวสูงในช่วงครึ่งปีแรก ขณะที่การบริโภคยังฟื้นตัวอย่างเปราะบางภายใต้กำลังซื้อที่อ่อนแรง แม้ในไตรมาส 3/2569 จะได้รับแรงหนุนจากมาตรการภาครัฐ
ด้านการลงทุนภาคเอกชน คาดว่ายังขยายตัวในระดับสูงจาก FDI อย่างไรก็ตาม การนำเข้าสินค้าทุนที่เพิ่มขึ้น จะจำกัดผลบวกต่อ GDP และกดดันดุลการค้า และดุลบัญชีเดินสะพัดให้อ่อนแอลง ด้านความเสี่ยง ยังคงเป็นสถานการณ์ความขัดแย้งในตะวันออกกลางซึ่งอาจส่งผลให้ราคาพลังงานทรงตัวในระดับสูง ขณะที่ความเสี่ยงจากเอลนีโญ่ และมาตรการการค้าของสหรัฐฯ เป็นปัจจัยที่ต้องติดตามในระยะข้างหน้า
ขณะที่ น.ส.กาญจนา โชคไพศาลศิลป์ ผู้บริหารงานวิจัย บริษัท ศูนย์วิจัยกสิกรไทย จำกัด เปิดเผยว่า ทิศทางดอกเบี้ยนโยบายของไทย คาดว่าจะทรงตัวที่ระดับ 1.00% ไปจนถึงสิ้นปี 2569 อย่างไรก็ตาม ต้นทุนการกู้ยืมของภาคเอกชนในตลาดตราสารหนี้ อาจปรับสูงขึ้นตามทิศทางอัตราผลตอบแทนพันธบัตรรัฐบาลไทย
ขณะที่เงินบาทที่แข็งค่าขึ้นในระยะนี้ เป็นเพราะปัจจัยจากฝั่งเงินดอลลาร์สหรัฐ ทำให้ในช่วงที่เหลือของปี ยังต้องติดตามสัญญาณทิศทางดอกเบี้ยของธนาคารกลางสหรัฐ (เฟด) และสถานการณ์ในตะวันออกกลางเป็นสำคัญ
ด้านแนวโน้มสินเชื่อในระบบธนาคารพาณิชย์จดทะเบียนในประเทศ แม้กิจกรรมทางเศรษฐกิจอาจชะลอลงในช่วงครึ่งปีหลัง แต่คาดว่าสินเชื่อธุรกิจรายใหญ่ จะประคองแรงส่งเหนือ 5.0% YoY ได้ต่อเนื่อง อย่างไรก็ตาม ศูนย์วิจัยกสิกรไทยยังคงตัวเลขคาดการณ์การเติบโตของสินเชื่อในภาพรวมปี 2569 ไว้ที่ 0.5% เนื่องจากการฟื้นตัวของสินเชื่อยังไม่กระจายถึง SME เช่นเดียวกับสินเชื่อรายย่อย ที่ยังอยู่ในกระบวนการปรับลดสัดส่วนหนี้ครัวเรือนต่อ GDP (Debt Deleveraging)
ด้านคุณภาพสินเชื่อ สัดส่วน NPL ของระบบธนาคารพาณิชย์ มีโอกาสขยับขึ้นเล็กน้อยจาก 2.76% ต่อสินเชื่อรวม ณ สิ้นไตรมาส 2/2569 เข้าหากรอบคาดการณ์ที่ 2.80-3.00% ณ สิ้นปี 2569 แม้จะมีการปรับโครงสร้างหนี้เชิงรุก แต่ความไม่แน่นอนทางเศรษฐกิจ อาจส่งผลให้สัดส่วนหนี้ที่ผ่านการปรับโครงสร้างหนี้ ไหลกลับมาเป็น NPL ในสัดส่วนที่สูงขึ้น
ยอดนิยม
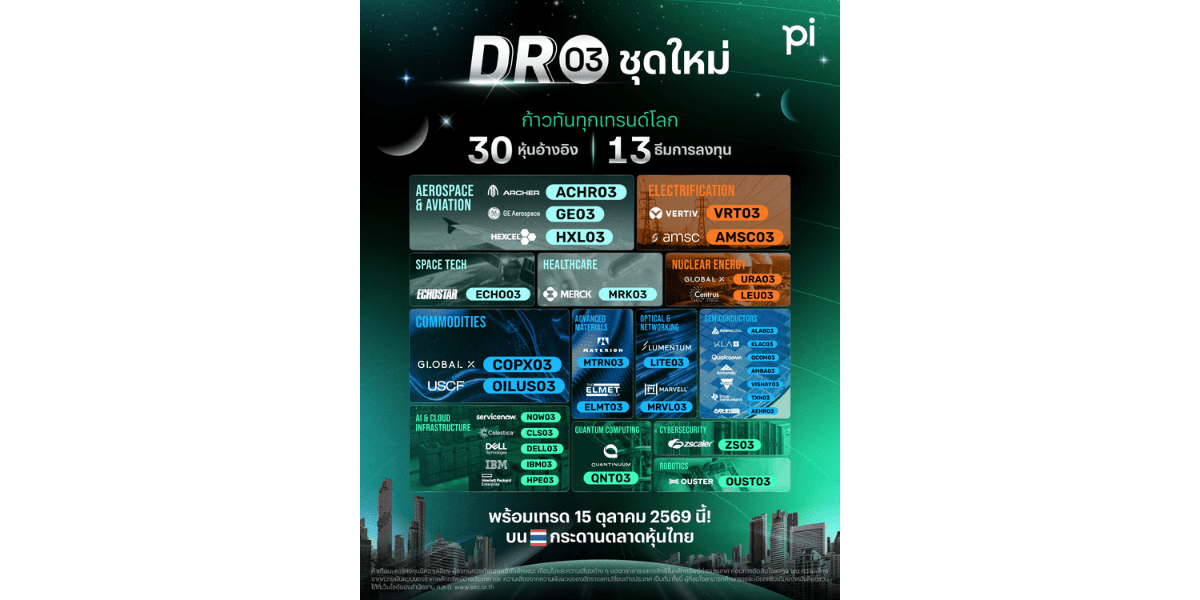
บล.พาย เปิด 30 DR03 ใหม่ ครบ 13 ธีมลงทุนโลก ชูหุ้นเฉพาะทางที่มี Pi รายเดียว พร้อมเทรด 15 ต.ค.นี้
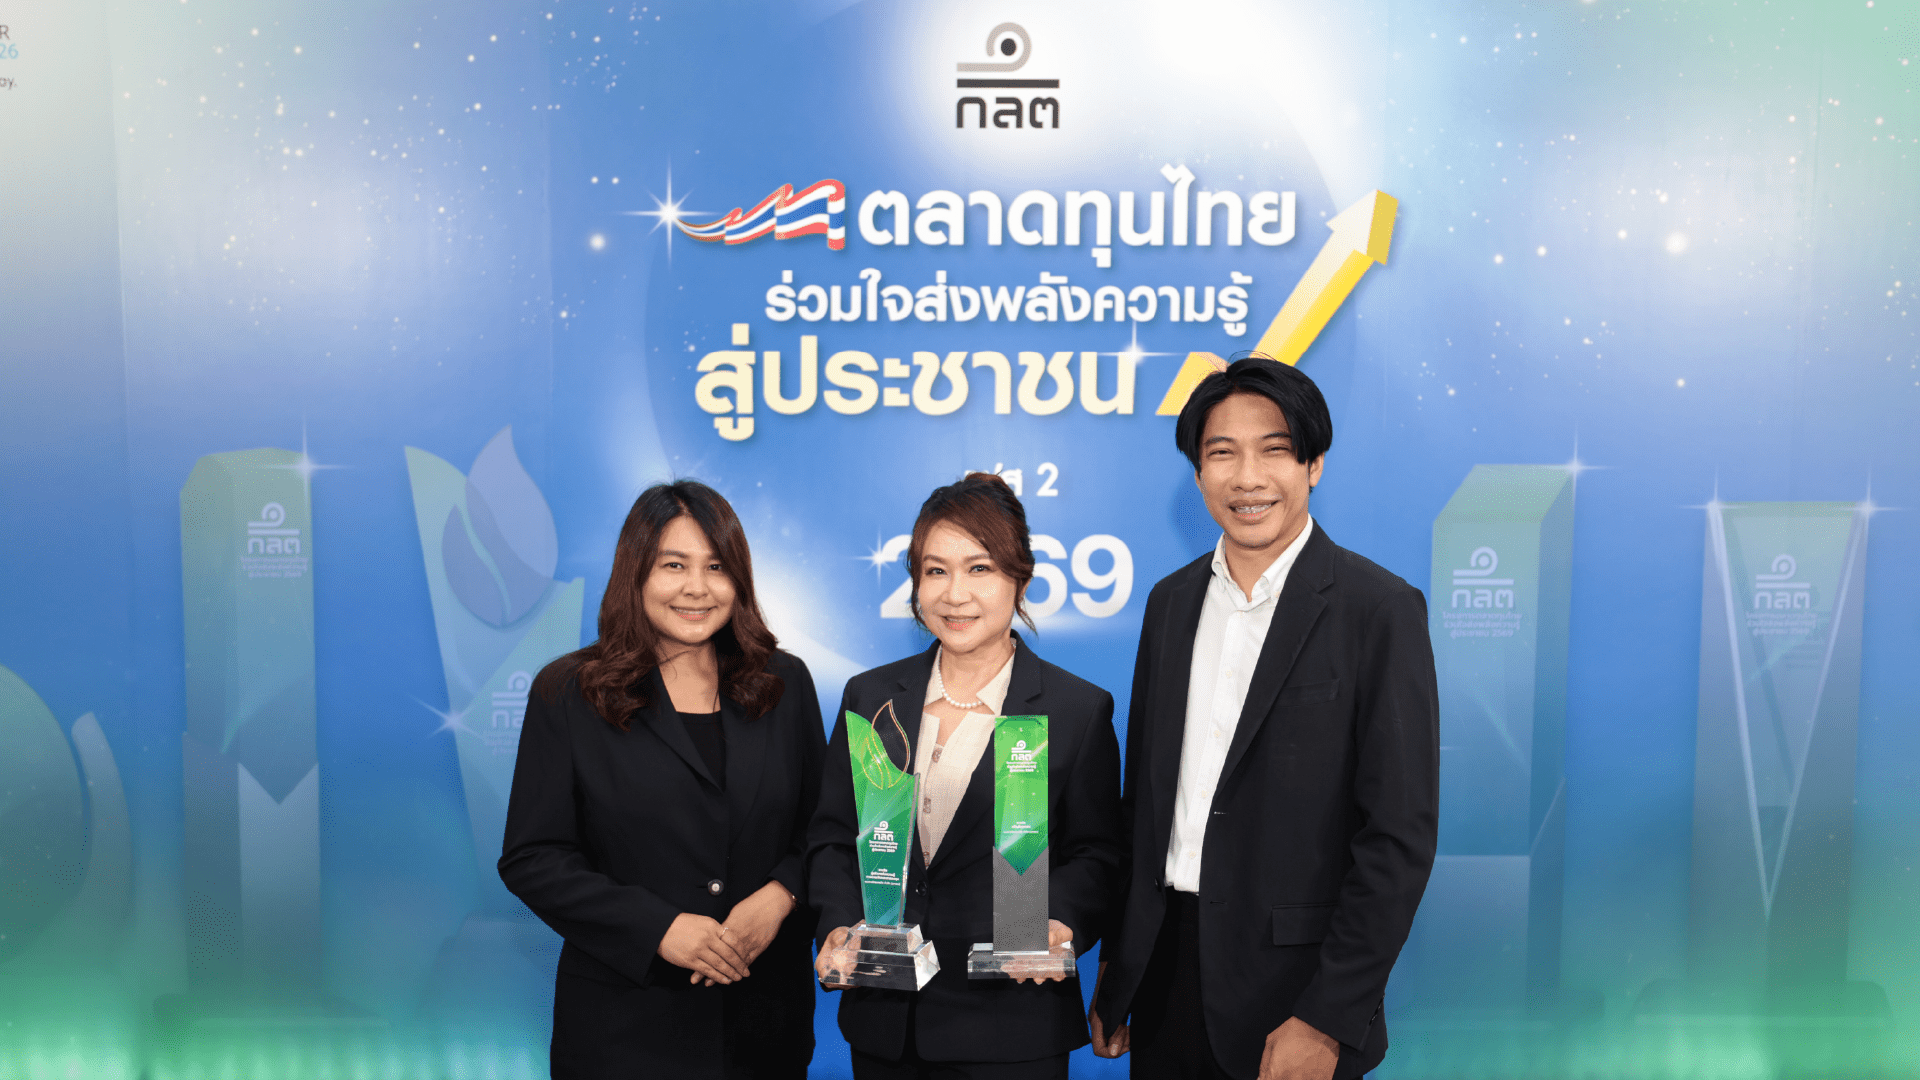
ธนาคารไทยเครดิต คว้า 2 รางวัลจาก ก.ล.ต. “ขวัญใจมหาชน” และรางวัลพิเศษ “ผู้สร้างพลังความรู้ทางการเงินและการลงทุน”
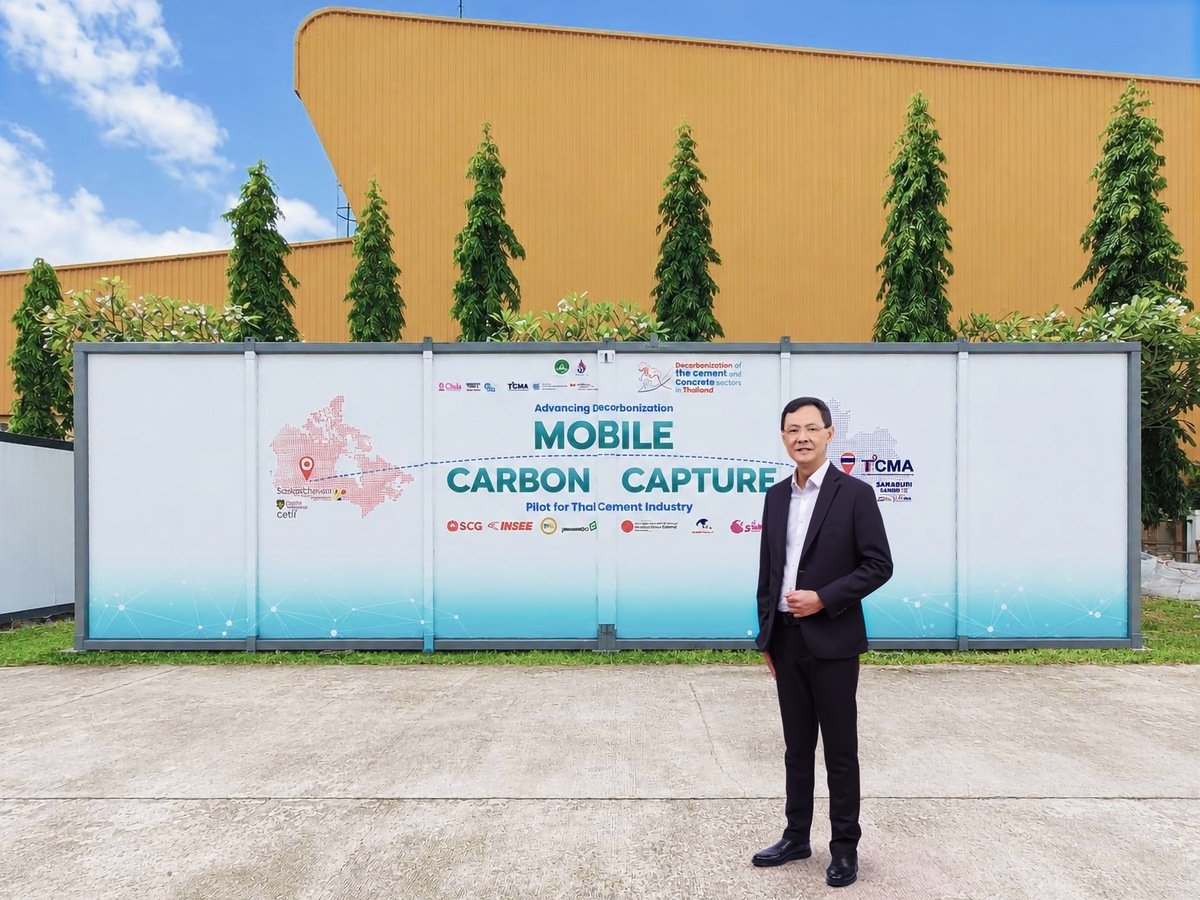
SCG CBM เดินหน้าทดลองหน่วยดักจับคาร์บอนเคลื่อนที่ MCCU นำร่องแห่งแรกในอุตสาหกรรมปูนซีเมนต์ไทย
KTMS รุก Q3/69 ขยายบริการไตเทียม 5 สาขา - ติดเครื่องไตเทียมเพิ่ม 56 เครื่อง
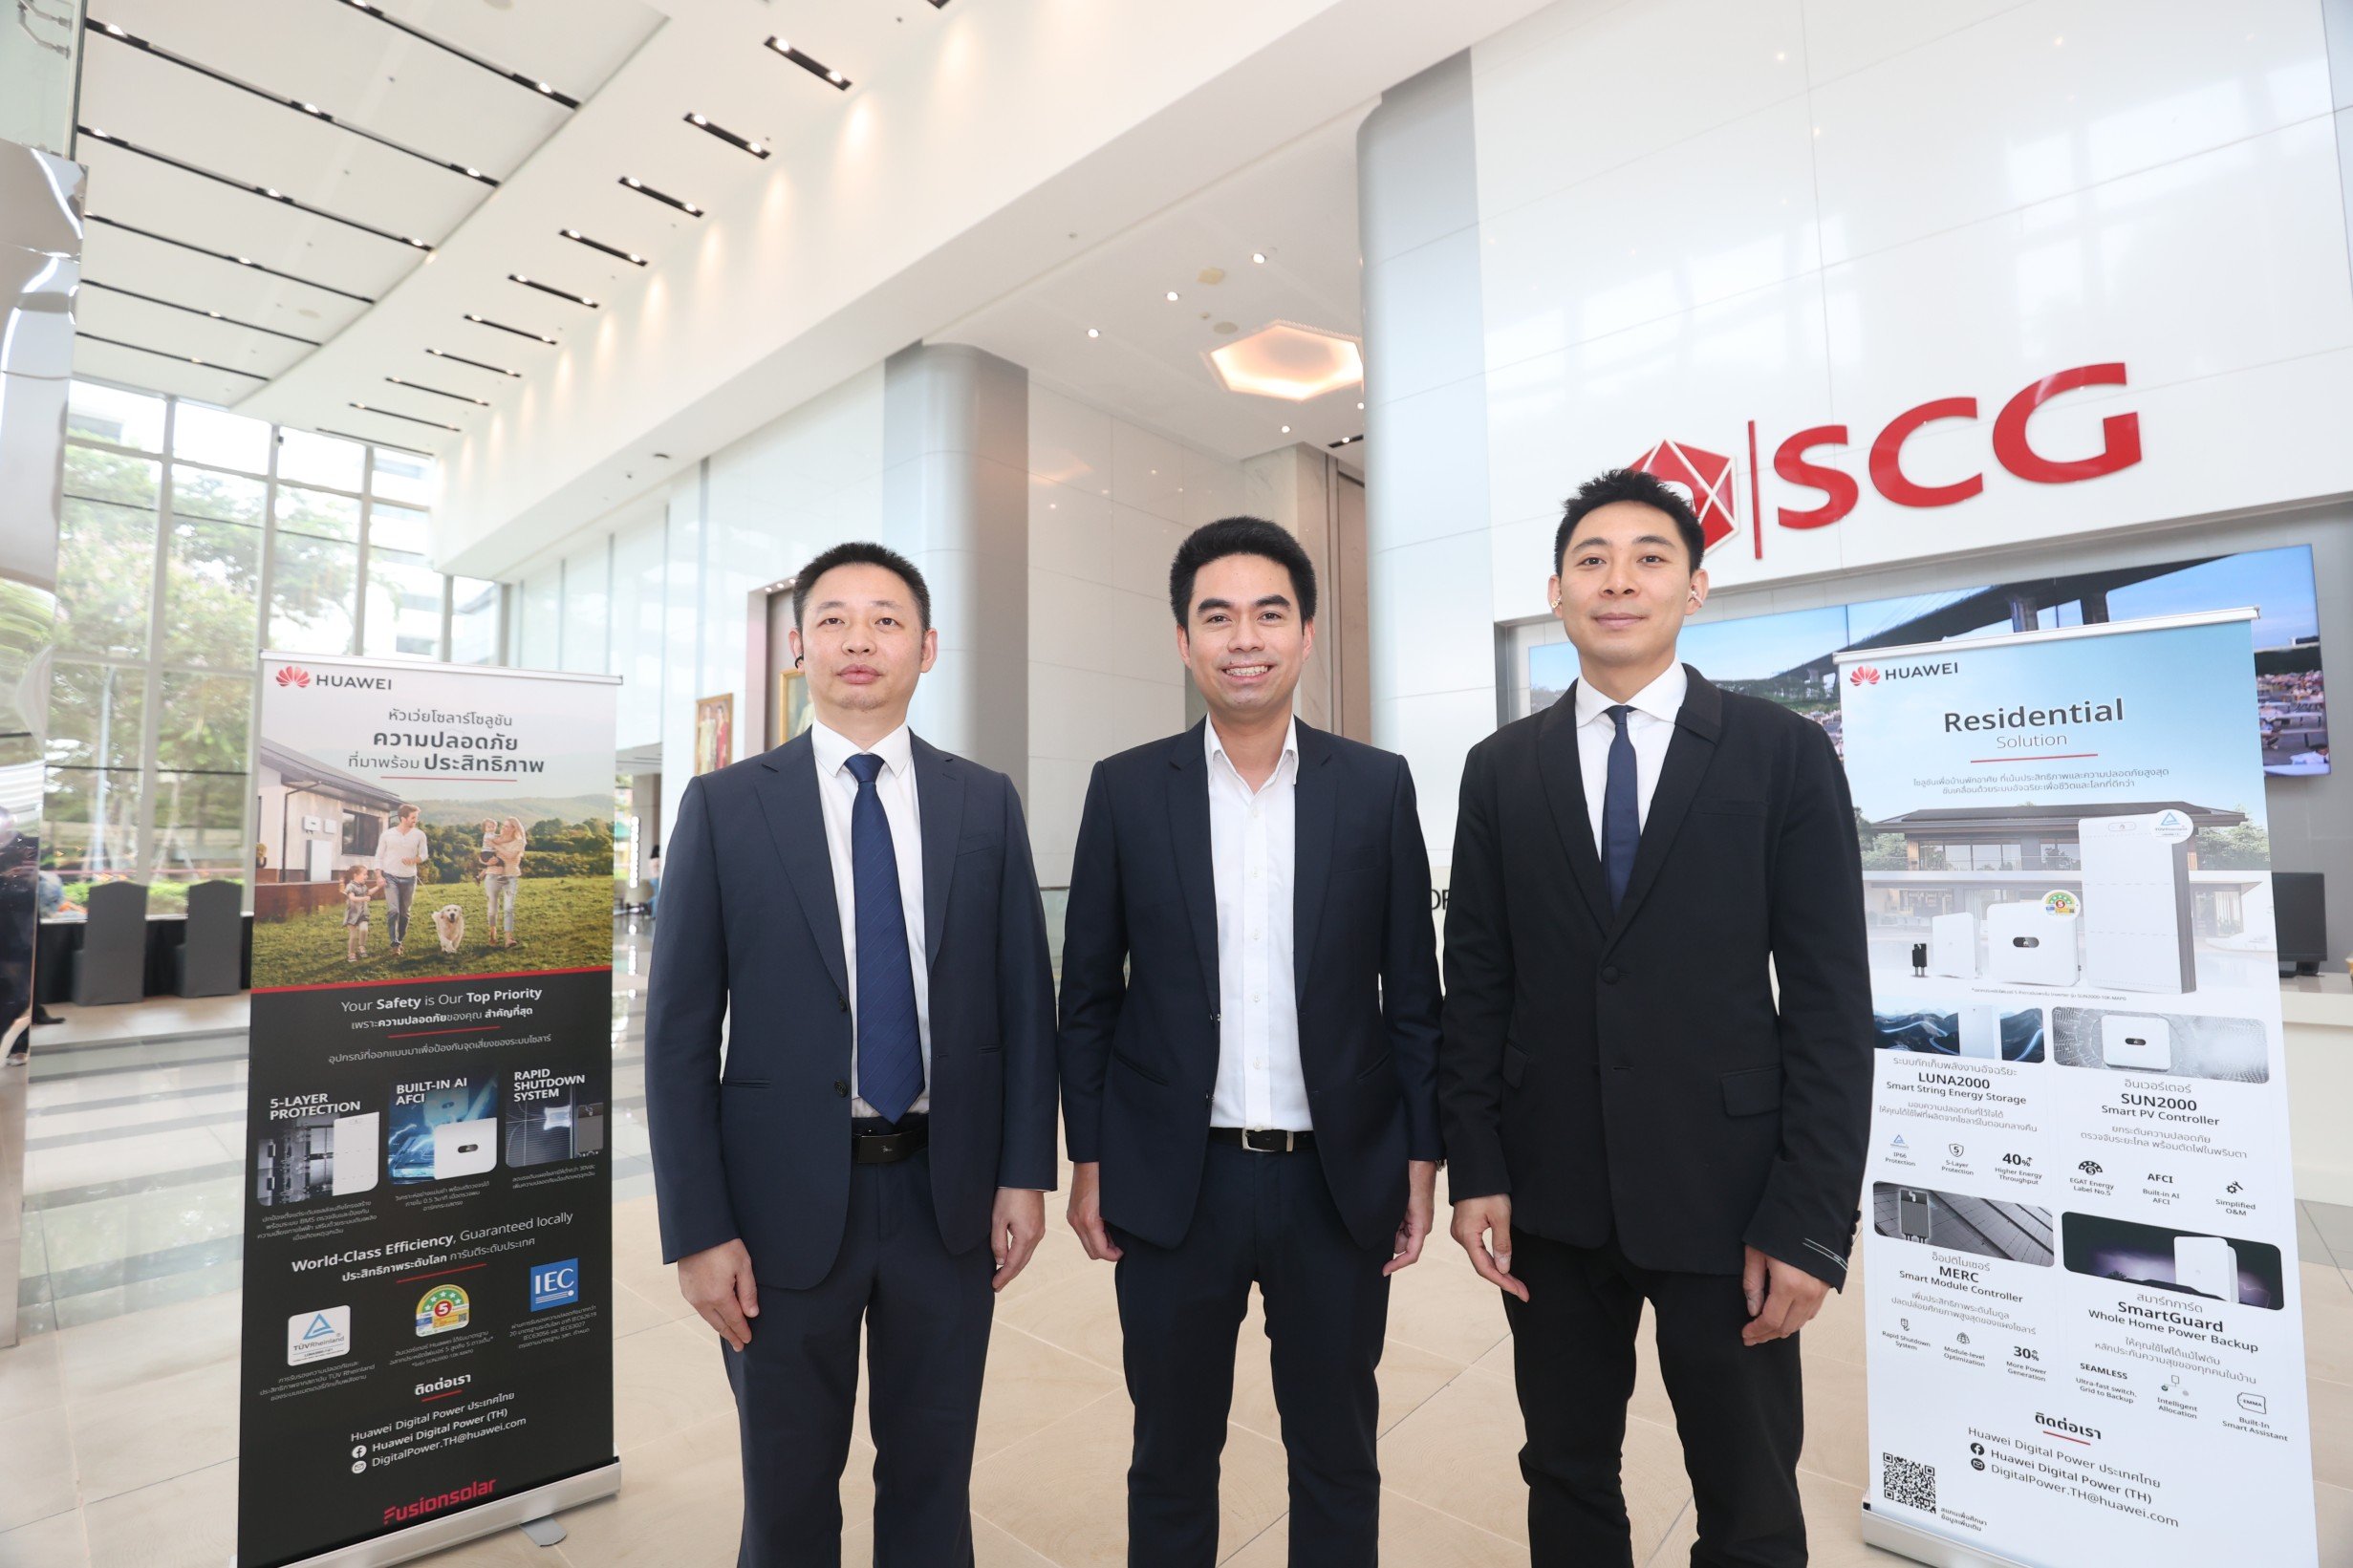
ONNEX by SCG ชูจุดเด่น “อัปเกรด Inverter” ยกระดับการดูแลระบบโซลาร์เซลล์ ผนึก Huawei Digital Power เดินหน้า “Power for Better Care”
ที่เกี่ยวข้อง